概要
会社から受け取った金銭が、株式の売却代金や出資持分の払戻金という名目でも、その一部が配当所得として課税されることがあります。これが「みなし配当」です。
みなし配当が生じる取引では、配当所得と株式等の譲渡所得等を分けて計算します。また、上場・非上場の区分や持株割合などによって、源泉徴収税率や確定申告の方法が変わります。以下では、日本の居住者である個人が国内法人から受ける金銭等を中心に説明します。
みなし配当とは
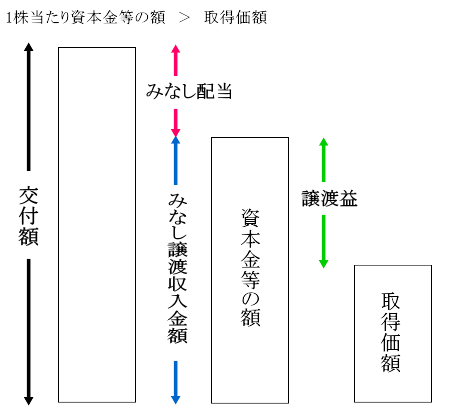
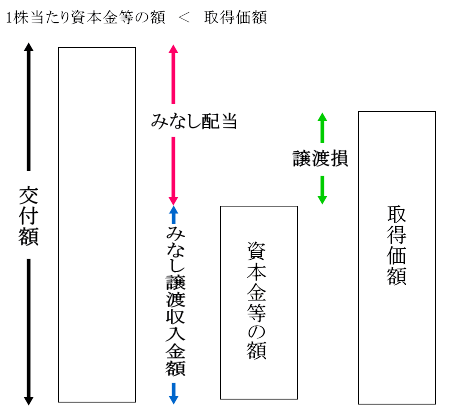
法人の株主や出資者が、自己株式の取得、資本の払戻し、解散による残余財産の分配などによって金銭その他の資産の交付を受けた場合、その交付額が、その株式や出資に対応する法人の資本金等の額を超えるときは、超える部分が税務上の配当とみなされます(所法25①)。
みなし配当の金額=交付された金銭等の額-その株式等に対応する資本金等の額
交付額がその株式等に対応する資本金等の額以下であれば、みなし配当はありません。金銭等の交付額は、源泉徴収される税金を差し引く前の金額で判定します。
ここでいう「資本金等の額」は、発行法人側の税務上の金額です。株主が株式を購入した金額や、登記上の資本金の額をそのまま使うものではありません。また、株式に対応する部分の計算方法は、自己株式の取得、資本の払戻しなどの事由によって異なります(所令61②)。
みなし配当が生じる主なケース
次のような事由により金銭等の交付を受け、株式等に対応する資本金等の額を超える部分がある場合に、みなし配当が生じます(所法25①)。
| 事由 | 主な内容・注意点 |
|---|---|
| 合併、分割型分割、株式分配 | 適格合併、適格分割型分割、適格株式分配は対象から除かれます。 |
| 資本の払戻し | 資本剰余金の額の減少に伴う剰余金の配当などが該当します。単に資本金を減少させただけで、株主に金銭等が交付されなければ、通常、このみなし配当は生じません。 |
| 解散による残余財産の分配 | 会社の清算に伴って株主等が残余財産の分配を受ける場合です。 |
| 自己株式・自己出資の取得 | 株主等が株式・出資を発行法人に買い取ってもらう場合です。市場買付けなど、法令で除外される取得があります。 |
| 出資の消却・払戻し、退社・脱退等 | 取得済みの出資について行う消却を除く出資の消却、出資の払戻し、退社・脱退による持分の払戻し、法人が取得することなく株式等を消滅させる場合などです。 |
| 組織変更 | 組織変更後の法人の株式・出資以外の資産が交付されるものに限られます。 |
上場会社による自社株買いであっても、市場での買付けと、発行会社自身が行う公開買付け(自己株式TOB)では取扱いが異なります。市場買付けはみなし配当の対象から除かれますが、自己株式TOBへの応募による売却では、みなし配当が生じることがあります。第三者が行うTOBに株式を売却する場合とは区別してください(所法25①五、所令61①)。
みなし配当と株式の譲渡損益は分けて計算する
自己株式の取得の場合
個人株主が発行会社に株式を有償で譲渡する場合、受け取る対価からみなし配当を除いた金額が、原則として株式等の譲渡収入となります。この譲渡収入から、その譲渡した株式の取得費や譲渡費用を差し引いて、譲渡損益を計算します(措法37の10③五、37の11③)。
株式等の譲渡収入=交付された金銭等の額-みなし配当の金額
株式等の譲渡損益=株式等の譲渡収入-譲渡した株式の取得費-譲渡費用
例えば、個人株主が非上場株式を発行会社に時価で売却し、次の条件で金銭の交付を受けたとします。相続株式に関する特例などは適用せず、譲渡費用はないものとします。
| 項目 | 金額 |
|---|---|
| 発行会社から交付される金銭の額(税引前) | 300万円 |
| 譲渡株式に対応する資本金等の額 | 100万円 |
| 譲渡株式の取得費 | 150万円 |
| みなし配当の金額 | 300万円-100万円=200万円 |
| 株式等の譲渡収入 | 300万円-200万円=100万円 |
| 株式等の譲渡損益 | 100万円-150万円=50万円の損失 |
この場合、みなし配当200万円と、一般株式等の譲渡損失50万円が別々に生じます。一般株式等の譲渡損失は、みなし配当と相殺することはできません。同じ年の他の一般株式等の譲渡益との通算は可能ですが、上場株式等の譲渡益や給与所得などとの通算はできません(措法37の10、37の11)。
なお、同族会社との取引で対価が時価と異なる場合には、低額譲渡に関するみなし譲渡課税など、別の検討も必要になります。
資本の払戻しの場合は、取得費全額を差し引かない
資本剰余金を原資とする配当などでは、金銭を受け取った後も、その株式の保有が続くことがあります。この場合、みなし配当を除いた金額は株式等の譲渡収入とみなされますが、株式の取得費全額を差し引くわけではありません(措法37の10③四、37の11③)。
原則として、従前の取得価額に発行法人から通知された「払戻等割合」を乗じた金額を、今回の譲渡損益計算で控除します。残りは、引き続き保有する株式の取得価額となります。一般に「純資産減少割合」として案内される割合で、種類株式については種類払戻割合などによります(所令114①②、措通37の10-3、37の11-13)。
今回控除する取得費=従前の取得価額×払戻等割合
払戻し後の取得価額=従前の取得価額-今回控除する取得費
例えば、従前の取得価額が100万円、通知された払戻等割合が0.1であれば、今回控除する取得費は10万円となり、残る取得価額は90万円です。
また、合併・分割・株式分配などでは、交付される資産や要件によって株式等の譲渡益課税が繰り延べられる場合があります。みなし配当が生じるかどうかと、株式等の譲渡損益をその時点で計上するかどうかは、分けて判定する必要があります(措法37の10③一~三、37の11③)。
どの年分の所得になるか
みなし配当の収入時期は、単純に入金日だけで判断するものではありません。自己株式の取得によるものは発行法人が取得した日、資本の払戻しによるものは配当の効力発生日、残余財産の分配によるものは分配開始日が基準です。残余財産を数回に分けて分配する場合は、それぞれの分配開始日によります(所基通36-4(3))。
みなし配当の源泉徴収と確定申告
上場・非上場、持株割合による違い
みなし配当も、原則として配当所得に関する課税方法に従います。国内法人の株式について、主な取扱いは次のとおりです(所法181・182、措法8の4・8の5・9の3)。
| 区分 | 支払時に差し引かれる税率 | 配当所得の申告方法 |
|---|---|---|
| 上場株式等で、本人保有分が3%未満、一定の同族会社保有分と合算しても3%未満 | 20.315% | 申告不要・総合課税・申告分離課税から選択 |
| 上場株式等で、本人保有分は3%未満だが、一定の同族会社保有分と合算すると3%以上 | 原則20.315% | 原則として総合課税。少額配当の申告不要制度は適用可能 |
| 上場株式等で、本人保有分が3%以上 | 20.42% | 原則として総合課税。少額配当の申告不要制度は適用可能 |
| 非上場株式等 | 20.42% | 原則として総合課税。少額配当の申告不要制度は適用可能 |
20.315%の内訳は、所得税・復興特別所得税15.315%と住民税5%です。20.42%は所得税・復興特別所得税の源泉徴収税率であり、住民税は支払時に差し引かれず、別途、総合課税の対象となります。
表の税率は令和8年の所得を前提としています。令和9年分以後は、復興特別所得税率の引下げと防衛特別所得税の導入がありますが、上記の合計徴収税率は変わりません。
同族会社の保有分を合算する判定に注意
令和5年10月1日以後に内国法人から支払われる上場株式等の配当等については、本人の保有割合が3%未満でも、本人を判定の基礎となる株主として選定した場合に同族会社に該当する法人の保有分と合算して3%以上になると、原則として総合課税となります。金額の大小によらない申告不要制度や申告分離課税は利用できません(措法8の4①一、8の5①二)。
ただし、この合算判定による総合課税の対象拡大と、支払時の源泉徴収税率の判定は異なります。本人の保有割合が3%未満である場合、同族会社と合算して3%以上であっても、原則として20.315%が支払時に差し引かれます。源泉徴収税率だけを見て申告不要と判断しないよう注意が必要です(措法9の3一、財務省「令和4年度税制改正の解説」193頁)。
持株割合を判定する日は、事由によって異なる
みなし配当についての持株割合は、原則として、その原因となった事由があった日の前日を基準に判定します。ただし、次のような例外があります(措令4の2④、4の6①)。
| みなし配当の原因となる事由 | 持株割合の判定日 |
|---|---|
| 株式分配、資本の払戻し | その配当等の支払に係る基準日 |
| 上場会社等が行う自己株式TOB | 公開買付期間の末日 |
| 社員その他の出資者の退社・脱退による持分の払戻し | 退社・脱退の日の前日 |
少額のみなし配当は申告不要にできる場合がある
非上場株式等のみなし配当や、大口株主等が受ける上場株式等のみなし配当についても、少額配当に該当すれば、所得税の確定申告不要制度を選択できます(措法8の5①一)。
少額配当の限度額=10万円×配当計算期間の月数÷12
みなし配当のうち、資本の払戻しによるものを除くものは、配当計算期間を12か月として判定します。したがって、自己株式の取得などによるみなし配当は、1回に支払を受けるべきみなし配当の金額が10万円以下であれば、この制度の対象となります。判定する金額は、株式の買取代金全体ではなく、税引前のみなし配当の金額です(措令4の3④)。
資本の払戻しによるみなし配当には、この12か月とする取扱いはありません。配当計算期間に応じて限度額を計算し、例えば6か月であれば5万円以下となります。月数が12か月を超える場合は12か月とし、1か月未満の端数は1か月として計算します(措法8の5③)。
所得税で少額配当の申告不要制度を選択した場合でも、その配当は住民税の総合課税の対象となるため、原則として住民税の申告が必要です。また、所得税で申告不要とした配当に係る源泉徴収税額は、所得税の確定申告で控除できません。
配当控除と損益通算
国内の通常の株式会社などから受けるみなし配当を総合課税で申告した場合には、原則として配当控除を受けられます。ただし、外国法人や投資法人などから受けるものは対象外であり、みなし配当であれば一律に配当控除が使えるわけではありません(所法92①、措法9)。
上場株式等のみなし配当について申告分離課税を選択できる場合には、一定の要件の下で、上場株式等の譲渡損失や、その繰越損失と損益通算できます。一方、総合課税で申告した配当所得は、これらの上場株式等の譲渡損失とは通算できません(措法37の12の2)。
申告分離課税を選択した配当所得や、申告不要制度を選択した配当所得については、配当控除の適用はありません(措法8の4①・8の5)。
資本の払戻しと令和4年度税制改正
資本の払戻しについては、令和4年度改正により、みなし配当の計算に用いる払戻等対応資本金額等を、減少した資本剰余金の額で頭打ちにするなどの整備が行われました。種類株式を発行していた法人については、種類ごとの資本金額等を基礎とする計算に改められています(所令61②四)。
この背景には、利益剰余金と資本剰余金の双方を原資とする「混合配当」をめぐる最高裁令和3年3月11日第一小法廷判決があります。
この事件では、外国子会社から混合配当を受けた法人について、その全体が資本の払戻しに当たるか、その計算方法が適法かが争われました。最高裁は、混合配当の全体が資本の払戻しに当たると判断する一方、減少した資本剰余金の額を超える払戻等対応資本金額等が算出される限度で、当時の政令の規定を違法・無効とし、国の上告を棄却しました(最高裁令和3年3月11日第一小法廷判決・令和元年(行ヒ)第333号)。
法人税の事件ですが、国税庁は、所得税の同様の規定についても、減少した資本剰余金の額を上限として取り扱うことを明らかにしています。その後、令和4年4月1日施行の政令改正により規定が整備されました。現在は、この上限を設けた計算ルールが適用されています(国税庁・令和3年10月25日付資料、令和4年政令136附則1・2)。
相続した非上場株式を発行会社に売却する場合の特例
相続や遺贈により財産を取得し、その相続等について納付すべき相続税額がある個人が、その相続税の課税対象となった非上場株式を発行会社に売却する場合には、一定の要件を満たすと、みなし配当課税を行わず、売却対価の全額を一般株式等の譲渡収入とする特例があります(措法9の7)。
対象となる売却期間は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。また、売却日までに所定の届出書を発行会社に提出する必要があります。単に相続で取得した株式というだけで、自動的に適用される特例ではありません(措令5の2、国税庁タックスアンサーNo.1477)。
持分のある医療法人でも、みなし配当が生じることがある
医療法人は剰余金の配当を禁止されていますが、持分の定めのある社団医療法人の出資者が退社し、出資持分の払戻しを受ける場合などには、税務上のみなし配当が生じることがあります(医療法54、所法25①六)。
医療法上の配当禁止と、所得税法上の持分払戻金の課税は、それぞれ別の問題です。持分の有無、定款、払戻しの内容、その出資に対応する資本金等の額などを確認して判定します。
申告前に確認する資料
みなし配当の申告では、入金額だけで判断せず、次の資料を確認してください。
- 発行法人等から交付された「配当等とみなす金額に関する支払通知書」など
- 金銭等の交付額、みなし配当の金額、源泉徴収税額が分かる資料
- 対象となる株式・出資の取得費が分かる資料
- 資本の払戻しの場合の払戻等割合と、払戻し後の取得価額が分かる資料
- 持株割合の判定日における本人・一定の同族会社の保有状況が分かる資料
- 相続株式の特例を適用する場合の相続税申告書、届出書など
配当所得と譲渡所得等では、適用される税率、損失の扱い、申告方法が異なります。受け取った金銭等をそれぞれに区分し、取得費の計算まで確認することが重要です。
関連記事
主な根拠・参考資料
- 所得税法25・92・181・182、所得税法施行令61・114
- 租税特別措置法8の4・8の5・9の3・9の7・37の10・37の11・37の12の2、同法施行令4の2・4の3・4の6・5の2
- 国税庁「配当金を受け取ったとき(配当所得)」「上場株式等の配当等に係る申告分離課税制度」「配当所得があるとき(配当控除)」
- 国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」「相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例」
- 所基通36-4(3)、措通37の10-3、37の11-13
- 最高裁令和3年3月11日第一小法廷判決・令和元年(行ヒ)第333号
- 国税庁「最高裁判所令和3年3月11日判決を踏まえた利益剰余金と資本剰余金の双方を原資として行われた剰余金の配当の取扱いについて」
- 財務省「令和4年度税制改正の解説」所得税法等の改正・所有株式に対応する資本金等の額の計算方法等の整備、租税特別措置法等(所得税関係)の改正193頁
令和8年11月3日現在の法令・公表資料に基づいています。