概要
本記事では、内国普通法人が国内の一般事業会社の株式を保有して受ける配当について、短期保有株式等に係る受取配当等の益金不算入の適用除外と、その計算方法を解説します。2026年10月13日現在の法令・通達に基づく内容です。
短期保有株式等に係る配当は益金不算入の対象外
受取配当等の益金不算入の対象となる配当であっても、その元本である株式等について、次の両方に該当する取得・譲渡がある場合には、政令により計算される短期保有株式等に対応する配当額は、益金不算入の対象から除外されます(法法23②、法令20①)。
- 配当等の基準日等以前1か月以内に株式等を取得していること
- その株式等又は同一銘柄の株式等を、基準日等後2か月以内に譲渡していること
短期保有株式等に対応する配当額は、全額が益金に算入されます。同じ銘柄の配当全額が当然に適用除外となるのではなく、後述の算式で計算した部分が対象となります。
この規定は、配当を含む価額で株式を取得し、配当落ち後に譲渡することにより、株式の譲渡損失と受取配当等の益金不算入を組み合わせて課税を回避することを防止するためのものです。ただし、適用のために租税回避目的や実際の譲渡損失の発生が必要とされているわけではありません。取得・譲渡の時期と株式数等に基づいて判定します(法法23②)。
判定の起点となる「基準日等」とは
短期保有株式等の判定は、配当金の入金日や配当を受ける法人の決算日を起点とするものではありません。配当を支払う法人の配当について、次の区分に応じた「基準日等」を確認します(法法23②一~三)。
| 配当等の区分 | 基準日等 |
|---|---|
| 株式会社の剰余金の配当で、会社法上の基準日の定めがあるもの | その基準日 |
| 株式会社以外の法人の配当等で、基準日に準ずる日の定めがあるもの | その基準日に準ずる日 |
| 基準日又は基準日に準ずる日の定めがない配当等 | 配当等の効力が生ずる日。効力が生ずる日の定めもない場合は、配当等がされる日 |
3月決算の株式会社の期末配当では、3月31日が基準日とされることが多くありますが、決算日と基準日が必ず一致するわけではありません。中間配当や臨時配当を含め、それぞれの配当の基準日等を確認する必要があります。
短期保有株式等に係る配当額の計算方法
株式数は銘柄ごとに計算する
同一銘柄の株式を以前から保有していた場合や、基準日等の後にも買い増しをしている場合には、譲渡した株式数の全部を短期保有株式等とするのではなく、次の算式で按分します(法令20①)。
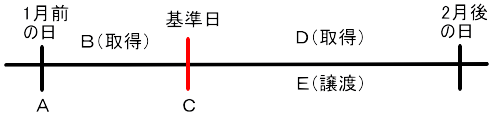
短期保有株式等の数=E×{B÷(A+B)}×{C÷(C+D)}
| 記号 | 内容 |
|---|---|
| A | 基準日等から起算して1か月前の日において保有する株式数 |
| B | 基準日等以前1か月以内に取得した株式数 |
| C | 基準日等において保有する株式数 |
| D | 基準日等後2か月以内に取得した株式数 |
| E | 基準日等後2か月以内に譲渡した株式数 |
取得した株式と譲渡した株式を個別に対応させて判定するのではなく、同一銘柄の株式数を基礎として計算する点に注意してください。通常の現物株式を法人が直接保有する場合には、証券口座が複数あっても、同じ法人が保有する同一銘柄の株式を口座ごとに分けて計算するものではありません(法令20①)。
益金不算入の対象から除外する配当額
短期保有株式等に対応する配当額(適用除外配当金)は、次のとおり計算します(法法23②、法令20①)。
適用除外となる配当額=その銘柄に係る配当額×(短期保有株式等の数÷C)
配当額は、源泉所得税等を控除する前の金額を用います。銀行口座に入金された税引後の金額を、そのまま配当額として計算しないようにしてください。
計算例:益金不算入額は1,700円
計算の前提
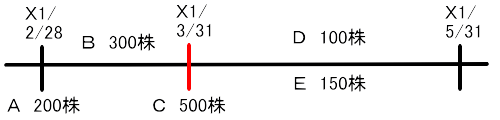
内国普通法人が、A社株式について源泉徴収前の配当金10,000円を受け取り、同額を収益に計上しているものとします。配当基準日はX1年3月31日、X1年は平年とし、株式の保有・取得・譲渡の状況は次のとおりです。
| 時点・期間 | 株式数 | 記号 |
|---|---|---|
| X1年2月28日現在の保有株式数 | 200株 | A |
| X1年3月中に取得した株式数 | 300株 | B |
| X1年3月31日現在の保有株式数 | 500株 | C |
| X1年4月・5月中に取得した株式数 | 100株 | D |
| X1年4月・5月中に譲渡した株式数 | 150株 | E |
| X1年5月31日現在の保有株式数 | 450株 | 参考 |
A社株式は、短期保有株式等の除外など必要な判定を行った結果、非支配目的株式等に該当するものとします。また、組織再編や新株予約権付社債の権利行使等による株式の取得・移転はないものとします。
1.短期保有株式等の数
150株×{300株÷(200株+300株)}×{500株÷(500株+100株)}=75株
譲渡した150株のうち、算式上の短期保有株式等の数は75株となります。
2.適用除外となる配当額
10,000円×(75株÷500株)=1,500円
この1,500円は、受取配当等の益金不算入の対象から除外されます。
3.受取配当等の益金不算入額
非支配目的株式等に係る配当の益金不算入割合は20%です。したがって、短期保有株式等に対応する配当額を除いた8,500円に、20%を乗じます(法法23①)。
(10,000円-1,500円)×20%=1,700円
益金不算入額は1,700円、配当10,000円のうち益金に算入される額は8,300円となります。この8,300円は、短期保有株式等に対応する配当1,500円と、残りの配当8,500円のうち益金不算入とならない80%相当額6,800円との合計です。
非支配目的株式等の判定にも注意
非支配目的株式等は、原則として、配当の基準日等における発行済株式等の保有割合が5%以下となる株式等です。判定に当たっては、自社と完全支配関係にある法人の保有分も考慮します(法法23⑥、法令22の3①)。
さらに、基準日等に保有する株式の中に短期保有株式等がある場合には、その短期保有株式等を保有していないものとして、非支配目的株式等に該当するかを判定します(法令22の3②)。
したがって、基準日等の証券口座残高だけを見て5%以下かどうかを判定し、直ちに20%を適用することはできません。上の計算例では、この判定を済ませたうえで非支配目的株式等に該当することを前提としています。
みなし配当と特殊な株式取得の取扱い
みなし配当には別の適用除外があり得る
法法24①により配当等の額とみなされる金額については、短期保有株式等に係る法法23②の適用除外規定は適用されません(法法23②括弧書き)。
ただし、みなし配当であれば、必ず受取配当等の益金不算入を適用できるという意味ではありません。例えば、自己株式等の取得が予定されている株式等を取得し、その予定されていた取得によって生じた一定のみなし配当については、別の規定により益金不算入の対象から除外されます(法法23③、法令21、法基通3-1-8)。
新株予約権付社債の権利行使により株式を取得した場合
新株予約権付社債に係る新株予約権を行使して株式を取得した場合には、基準日等以前1か月以内に取得したかどうかは、権利行使日ではなく、新株予約権付社債を取得した日によって判定します。基準日等後2か月以内に取得した株式数を計算する際の取得時期の判定も同様です(法基通3-1-4)。
適格組織再編がある場合
適格合併、適格分割、適格現物出資、適格現物分配によって株式が移転している場合には、移転を取得・譲渡に含めるかどうかや、被合併法人等の株式数を引き継いで計算するかについて、特別な取扱いがあります。通常の売買と同じように、移転株式数をそのまま上の算式に入れないよう注意が必要です(法令20①~④)。
会計処理と法人税申告での調整
上の計算例では、配当10,000円を収益に計上していることが前提です。受取配当等の益金不算入額1,700円は、法人税の所得計算上、申告書で減算する金額となります。
別表八(一)「受取配当等の益金不算入に関する明細書」で益金不算入額を計算し、別表四「受取配当等の益金不算入額」の欄で、総額及び社外流出の欄に1,700円を記載して減算します。収益に計上済みの短期保有株式等に対応する配当1,500円を、さらに加算するわけではありません。
短期保有株式等に対応する配当額については、別表八(一)の該当する「同上のうち益金の額に算入される金額」の欄に記載し、その金額の計算明細を別紙で添付します。受取配当等の益金不算入には、益金不算入額及び計算明細を記載した書類の添付が必要です(法法23⑦、国税庁「別表八(一)の記載の仕方」3)。
なお、配当から源泉徴収された所得税等の所得税額控除は、受取配当等の益金不算入とは別の制度です。短期保有株式等に対応する配当が益金算入されることを理由に、源泉徴収税額の全額を当然に控除できるわけではありません。元本所有期間に対応する額等を別途計算し、別表六(一)で処理します(法法68、法令140の2)。
所得税額控除の計算方法については、法人の配当等に係る所得税額控除|個別法・銘柄別簡便法の選択と計算例もご参照ください。
消費税は配当の受領と株式の譲渡を区別する
通常の株式配当は、株主たる地位に基づき出資に対して受けるものであり、資産の譲渡等の対価に該当しません。このため、消費税は不課税となり、課税売上割合の分子にも分母にも含めません。短期保有株式等に係る配当として法人税の益金に算入される場合も、この取扱いは変わりません(消基通5-2-8、消法30⑥)。
一方、通常の株式を国内で売却した場合の譲渡は、原則として消費税の非課税取引です。課税売上割合の計算では、売却益ではなく、譲渡対価の5%相当額を分母に算入します。配当金の不課税処理と混同しないようにしてください(消法6①・別表第二二、消令48⑤)。
主な根拠資料
- 法人税法23①②③⑥⑦、68
- 法人税法施行令20、21、22の3、140の2
- 国税庁「法人税基本通達 第3章第1節 受取配当等の益金不算入」(法基通3-1-4、3-1-8)
- 国税庁「別表八(一)の記載の仕方」3、5(令和8年4月1日以後終了事業年度分)
- 国税庁「消費税法基本通達 第5章第2節 資産の譲渡の範囲」(消基通5-2-8)
- 国税庁タックスアンサーNo.6201「非課税となる取引」、No.6405「課税売上割合の計算方法」


