概要
上場株式の配当金は、通常、申告不要・総合課税・申告分離課税の中から課税方法を選べます。しかし、一定の「大口株主等」が受け取る配当金は、原則として総合課税となります。
また、本人の保有割合が3%未満でも、一定の同族会社の保有分と合算して3%以上になると、総合課税の対象になります。ただし、個人単独で3%以上保有する場合と、同族会社との合算で3%以上になる場合とでは、源泉徴収の取扱いが異なります。
以下、日本の居住者である個人が、内国法人の上場株式について通常の剰余金の配当を受ける場合を中心に、令和8年11月3日現在の制度を説明します。
大口株主等の判定は「3%以上」が基本
本人だけで3%以上保有する場合
配当等の支払に係る基準日において、その配当を支払う内国法人の発行済株式又は出資の総数又は総額の3%以上に相当する株式又は出資を保有する個人は、大口株主等に該当します。通常の株式配当では、配当の基準日時点の保有状況で判定します(措法8の4①一、9の3一)。
この3%の計算では、配当支払法人の発行済株式総数から、その法人が保有する自己株式を差し引きません。議決権割合や、有価証券報告書等に表示された自己株式控除後の持株比率を、そのまま使わないよう注意が必要です。
例えば、発行済株式総数1,000万株、うち自己株式100万株の会社について、本人が29万株を保有している場合、保有割合は29万株÷1,000万株=2.9%です。自己株式を差し引いた900万株を分母にはしません。ただし、次に説明する同族会社分との合算は別に確認します。
同族会社分との合算で3%以上になる場合
令和5年10月1日以後に支払を受けるべき配当等については、本人の保有分と、「本人を判定の基礎となる株主として選定した場合に同族会社に該当する法人」の保有分を合算して3%以上になる場合も、総合課税の対象になります(措法8の4①一)。
したがって、本人の名義で保有している株式だけを見て、「3%未満だから申告不要にできる」と判断することはできません。
なお、合算対象となる法人が保有する当該上場株式は、その保有数を合算します。本人のその法人に対する出資割合を掛けて、合算する株式数を減らす計算ではありません。
合算対象となる同族会社の考え方
本人を含めた株主グループで判定する
同族会社の基本的な判定は、3人以下の株主等と、その親族その他の特殊関係者が、株式等の50%超を保有するかどうかによります。一定の議決権や社員数によって同族会社に該当する場合もあります(法法2十、法令4)。
今回の配当課税では、単にその法人が同族会社であるだけでなく、配当を受け取る本人を判定の基礎となる株主として選定した場合に、同族会社に該当するかを確認します。本人がその法人の株式の50%超を単独で保有している場合だけが対象になるわけではありません。
また、判定の基礎となる株主は、持株割合の上位3グループに固定されるわけではありません。本人を含む3グループ以下で要件を満たすかを確認する必要があります。
親族という関係だけで自動的に合算対象になるものではありませんが、株式数だけでなく、議決権やその行使に関する合意等を含めて確認します(法令4⑤⑥)。
親族個人の上場株式は直接合算しない
配当支払法人の株式について、本人と親族個人の保有分を直接合算して3%を判定する制度ではありません。合算するのは、本人の保有分と、上記の要件を満たす法人の保有分です。
一方、合算対象となる法人が同族会社に当たるかを判定する場面では、親族等の保有株式を同じ株主グループとして扱います。この2つの判定を区別することが大切です(措法8の4①一、法令4)。
同族会社との合算の具体例
本人2.5%・同族会社1.0%の場合
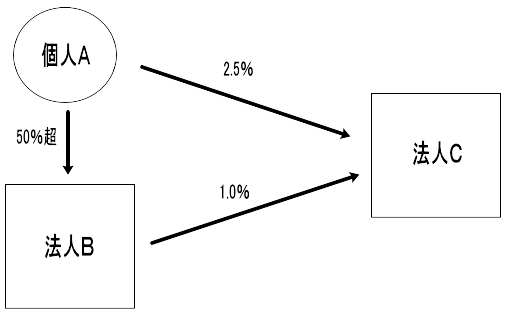
個人Aが上場会社Cの株式を2.5%、Aが株式の60%を保有する法人BがCの株式を1.0%保有しているとします。
BはAを判定の基礎とする同族会社に該当するため、Aの判定割合は2.5%+1.0%=3.5%です。AがCから受け取る配当は、原則として総合課税になります。
この場合、AがBの株式を60%しか保有していなくても、BのC株式保有割合1.0%に60%を掛けて計算することはありません。
兄2.5%・弟1.5%・同族会社1.0%の場合
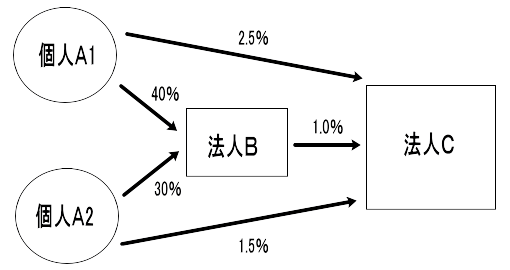
個人A1とその弟A2が、合わせて法人Bの株式の50%超を保有しているとします。上場会社Cの株式については、A1が2.5%、A2が1.5%、Bが1.0%保有しています。他に合算すべき法人はなく、A1・A2のいずれを判定の基礎となる株主として選定しても、Bは同族会社に該当するものとします。
| 判定対象者 | 本人のC株式 | BのC株式 | 合計 | Cから受け取る配当の取扱い |
|---|---|---|---|---|
| 兄A1 | 2.5% | 1.0% | 3.5% | 原則として総合課税 |
| 弟A2 | 1.5% | 1.0% | 2.5% | この合算による総合課税の対象外 |
A1の判定にA2個人の1.5%を加算したり、A2の判定にA1個人の2.5%を加算したりすることはありません。
源泉徴収税率と確定申告の取扱い
次の表は、令和8年4月1日以後に支払を受けるべき通常の国内上場株式の配当について整理したものです。国税の税率は、令和8年中について、所得税と復興特別所得税の合計で表示しています。
| 区分 | 国税の源泉徴収 | 住民税の配当割 | 配当の申告方法 |
|---|---|---|---|
| 本人だけで3%以上 | 20.42% | 特別徴収なし | 原則として総合課税 |
| 本人は3%未満だが、一定の同族会社との合算で3%以上 | 15.315% | 5%を特別徴収 | 原則として総合課税 |
| 上記のいずれにも該当しない | 15.315% | 5%を特別徴収 | 通常は申告不要・総合課税・申告分離課税から選択 |
本人だけで3%以上保有する場合の20.42%と、同族会社との合算で3%以上になる場合の15.315%は、区別が必要です。同族会社との合算による総合課税の対象範囲の拡大に際し、所得税の源泉徴収税率の判定までは変更されていないためです(所法181、182、措法9の3一、財務省「令和4年度税制改正の解説」193頁・注2)。
したがって、証券会社等で合計20.315%が差し引かれていても、それだけで申告不要を選択できるとは限りません。同族会社との合算で3%以上になる場合は、少額配当等の例外を除き、総合課税で申告します。
令和8年4月からの住民税の改正
令和8年度税制改正により、本人は3%未満でも、一定の同族会社との合算で3%以上になる人が受け取る配当は、令和8年4月1日以後に支払を受けるべきものから、住民税の配当割5%の対象になりました。住民税についても、引き続き総合課税の対象です(地法23①十五、32⑫、313⑫、令和8年改正地法附則3③)。
総合課税の申告では、特別徴収された配当割額の控除も確認します。令和8年3月31日以前に支払を受けるべき配当は、この改正後の取扱いと分けて確認する必要があります(地法37の4、314の9)。
令和9年からの防衛特別所得税
令和9年からは、防衛特別所得税の導入と復興特別所得税の税率引下げが行われます。所得税額に対する付加税率は、防衛特別所得税1%と復興特別所得税1.1%の合計2.1%となるため、上記の国税の合計税率15.315%・20.42%は変わりません(防衛財確法5の26、復興財確法28)。
少額配当なら所得税の申告不要制度を利用できる
本人だけで3%以上保有する場合も、同族会社との合算で3%以上になる場合も、少額配当に該当すれば、所得税の確定申告不要制度を利用できます(措法8の5①一)。
少額配当の限度額は、次の算式で計算します。
10万円 × 配当計算期間の月数 ÷ 12
1回に支払を受けるべき配当金の額が、この限度額以下かどうかを判定します。判定に使うのは、税金が差し引かれる前の金額です。配当計算期間の月数は12か月を上限とし、1か月未満の端数は1か月として計算します。
| 配当計算期間 | 1回の配当金の限度額 |
|---|---|
| 12か月 | 10万円以下 |
| 6か月 | 5万円以下 |
例えば、配当計算期間6か月の配当金が税引前6万円であれば、限度額5万円を超えるため、その配当について少額配当の申告不要制度は使えません。
普通株式と種類株式など、同じ法人が発行する複数種類の株式を保有している場合には、基準日と効力発生日が同じ配当を合計して判定する取扱いにも注意が必要です(措通8の5-3)。
また、少額配当を所得税の申告から除外した場合、その配当について源泉徴収された所得税等を、他の所得に対する所得税額から控除することはできません。
所得税の申告不要でも住民税は総合課税
上記の大口株主等に係る少額配当について、所得税の申告不要制度を利用しても、住民税は総合課税の対象です。所得税の確定申告を行わない場合には、原則として住民税の申告が必要になります。
他の所得について所得税の確定申告をする場合は、第二表の「住民税に関する事項」にある「非上場株式の少額配当等」欄など、該当する欄への記載を確認します。住民税の配当割が特別徴収されている場合は、その控除に必要な事項も確認します。
配当控除・株式の譲渡損失・他の銘柄との関係
配当控除の適用を受けられる場合がある
大口株主等の配当であっても、内国法人から受け取る通常の剰余金の配当を総合課税で申告する場合は、原則として配当控除の対象になります。所得税の配当控除率は、課税総所得金額等に応じて10%又は5%です(所法92①)。
上場株式等の譲渡損失とは通算できない
大口株主等に該当するため総合課税となる配当は、上場株式等の譲渡損失との損益通算や、その譲渡損失の繰越控除の対象にはできません。この特例で譲渡損失を控除できる配当は、申告分離課税を選択した上場株式等の配当所得等に限られるためです(措法37の12の2)。
株式自体が「一般株式等」に変わるわけではない
大口株主等が受け取る配当について、申告書等では「非上場株式等の配当等」の区分に入力することがあります。しかし、これは配当の課税方法や入力区分の話です。上場株式そのものが、譲渡所得の計算上、非上場株式である一般株式等に変わるわけではありません(措法37の11)。
他の銘柄は別に判定する
大口株主等に該当するかどうかは、配当支払法人ごとに判定します。ある会社の配当が総合課税の対象になっても、別の会社の上場株式の配当について要件を満たせば、申告不要や申告分離課税を選択できます。
例えば、C社の配当は大口株主等の配当として総合課税で申告し、D社の配当は申告分離課税で申告することができます。ただし、通常の選択対象となる上場株式等の配当のうち、申告するものについては、その全額について総合課税と申告分離課税のどちらかを選びます(措法8の4①、8の5)。
1%以上の個人株主に関する報告書
上場株式等の配当等を支払う内国法人には、配当の基準日において株式等の1%以上を保有する一定の個人株主について、「上場株式等の配当等の支払を受ける大口の個人株主に関する報告書」を提出する義務があります。提出期限は、配当等の支払が確定した日から1か月以内です(措法8の4⑨、措規4の4の2)。
報告の対象者は、居住者又は恒久的施設を有する非居住者です。氏名、個人番号、基準日時点の保有株式数・保有割合等を記載し、所定の合計表とともに提出します。
この1%の判定は、個人本人の保有分で行います。同族会社分との合算による3%判定とは別の基準であり、報告書の対象にならないからといって、配当を申告不要にできるとは限りません。
実務では基準日の持株関係と源泉徴収額を確認する
配当を申告する際は、配当支払法人ごとに、基準日時点の本人の保有株式数、自己株式を含む発行済株式総数、合算対象となる同族会社の有無、その法人が保有する株式数を確認します。
特に、本人は3%未満でも、資産管理会社等の保有分を合わせると3%以上になるケースでは、通常どおり税金が差し引かれていても、原則として総合課税での申告が必要です。
なお、非居住者については、恒久的施設の有無、所得の帰属、租税条約等により課税関係が異なります。本稿の居住者向けの税率表や申告方法を、そのまま当てはめることはできません。
参考資料・根拠
- 所得税法24、92、181、182
- 租税特別措置法8の4①一・⑨、8の5①一、9の3一、37の11、37の12の2
- 法人税法2十、法人税法施行令4
- 地方税法23①十五、32⑫、313⑫、37の4、314の9、地方税法等の一部を改正する法律(令和8年法律第2号)附則3③
- 復興財確法28、防衛財確法5の26
- 国税庁「No.1330 配当金を受け取ったとき(配当所得)」「No.1331 上場株式等の配当等に係る申告分離課税制度」「No.1250 配当所得があるとき(配当控除)」
- 国税庁「第8条の5(確定申告を要しない配当所得等)関係」措通8の5-3
- 財務省「令和4年度税制改正の解説」192~195頁
- 財務省「令和8年度税制改正の解説」防衛特別所得税の創設等172~173頁、地方税法等の改正937~938頁
- 国税庁「上場株式等の配当等の支払を受ける大口の個人株主に関する報告書・記載要領」


