会社設立前に支払った費用は会社の経費にできるのか
会社を設立する際には、設立登記前から定款の作成、専門家への報酬の支払、事務所の準備、広告宣伝などの費用が発生します。これらの費用は、設立前に支払ったという理由だけで、会社の経費にできなくなるわけではありません。
ただし、設立前の支出がすべて会社の経費になるわけでもありません。法人そのものを設立するための費用、設立予定の法人のために生じた費用、従前の個人事業から生じた費用を区別する必要があります。
また、会社側で処理できる支出であっても、創立費、開業費、通常の費用、固定資産、棚卸資産、前払費用などのいずれに該当するかによって、税務上の取扱いは異なります。
会社の設立日と第1期の事業年度
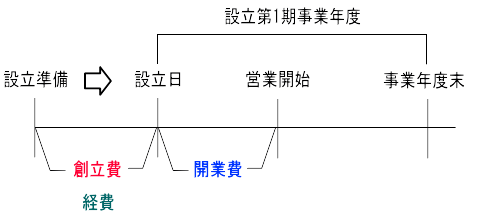
株式会社など設立登記によって成立する法人は、設立登記の日に成立します。その法人の設立後最初の事業年度も、原則として設立登記の日から始まります(法基通1-2-1)。
もっとも、設立登記前から、その設立予定の法人について取引や費用の支出が行われることがあります。この場合の損益の取扱いについて、法人税基本通達2-6-2が定めています。
法人設立前の損益を第1期に含めることができる場合
法人の設立期間中に、その設立中の法人について生じた損益は、設立後最初の事業年度の所得金額の計算に含めて申告することができます(法基通2-6-2)。
ただし、設立期間がその設立に通常要する期間を超えて長期にわたる場合における設立期間中の損益と、個人事業を引き継いで法人を設立した場合における従前の個人事業から生じた損益は、この取扱いの対象外です。
「設立に通常要する期間」について、通達は「1か月以内」などの具体的な期間を定めていません。設立前1か月以内の支出であれば必ず法人に帰属する、と機械的に判断することは適切ではありません。
また、この通達は損益の帰属についての取扱いです。設立前に支払った金額がすべて第1期の費用として即時に損金算入されるという意味ではありません。
法人税法における創立費と開業費
法人税法上の創立費とは、発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、その法人の負担に帰すべきものをいいます(法令14①一)。
法人税法上の開業費とは、法人の設立後、事業を開始するまでの間に、開業準備のために特別に支出する費用をいいます(法令14①二)。
創立費は法人そのものを設立するための費用であり、開業費は法人の成立後、事業開始に向けて特別に支出する準備費用です。会社設立前に支出した金額が、当然に税務上の開業費になるわけではありません。
法人税法における創立費の具体例
会社設立のために必要な定款作成費用、公証人の定款認証手数料、設立登記の登録免許税、設立手続のために司法書士等へ支払う報酬、会社設立のための株式募集広告費、設立事務に必要な印刷費用などが考えられます。
また、設立事務のために特別に要した交通費や通信費なども、支出の目的・内容・法人による負担の根拠を確認したうえで、創立費に該当するかを判断します。
なお、会社代表印等の購入代金については、会社設立前に購入したという理由だけで当然に創立費になるわけではありません。購入した物品の性質や金額などに応じて、消耗品費や固定資産等として処理すべき場合があります。
法人税法における開業費の具体例
法人設立後、開業準備のために特別に実施した広告宣伝費、市場調査費、開業準備のための特別な出張に係る旅費などが考えられます。
例えば、新店舗の開店に向けて、営業開始前に特別に実施した広告宣伝は、税務上の開業費に該当するかを検討する対象となります。
ただし、会社成立後から営業開始までに支払った通常の家賃、支払利子、従業員給与、水道光熱費などは、開業前の支出であるという理由だけで税務上の開業費になるわけではありません。経常的な性格を持つ費用は、通常の期間費用等として処理すべき場合があります。
法人税法における創立費・開業費とならない具体例
返還される敷金・保証金は、原則として返還請求権を表す資産です。パソコン、機械、什器などの購入代金は、その内容や金額に応じて固定資産等として処理します。販売する商品の仕入代金は棚卸資産として処理します。
また、将来受ける役務に対応する前払費用は、原則として役務提供の時期に応じて費用化します。法人税法施行令14条は、資産の取得に要した金額とされるべき費用及び前払費用を、同条の繰延資産から除外しています(法令14①柱書)。
したがって、創立費・開業費に該当するかどうかは、まず支出の性質によって判断する必要があります。
会計上の創立費・開業費と税務上の取扱いの違い
会計上の創立費・開業費と、法人税法上の創立費・開業費は、必ずしも範囲が一致しません。
企業会計基準委員会の実務対応報告第19号「繰延資産の会計処理に関する当面の取扱い」では、創立費・開業費は原則として支出時に費用処理し、繰延資産として計上することもできるとされています。繰延資産として計上した場合、創立費は会社成立時から、開業費は開業時から、それぞれ5年以内の効果の及ぶ期間にわたり定額法で償却します。
中小企業の会計に関する指針(令和7年9月19日修正)でも、創立費・開業費等は原則として費用処理し、繰延資産として計上することも認めています。
会計上の開業費には、会社成立後から営業開始までに開業準備のために支出した家賃や給与等が含まれる場合があります。一方、法人税法上の開業費には「開業準備のために特別に支出する費用」という要件があります。会計上の開業費に該当する支出であっても、税務上は通常の期間費用等として処理すべき場合があります。
創立費・開業費の税務上の償却
法人税法上の創立費・開業費は、各事業年度に損金経理した金額について、未償却残高を限度として損金算入することができます(法法32①、法令64①一)。
例えば、税務上の創立費が20万円の場合、第1期に20万円全額を償却することも、5万円だけ償却して残額15万円を翌期以降に残すこともできます。
ただし、税務上の任意償却と、会計上繰延資産として計上した場合の償却方法は、区別して考える必要があります。
発起人が会社設立費用を立て替えた場合
会社設立前は会社名義の預金口座がないことも多いため、発起人が設立費用を個人資金で立て替えることがあります。
例えば、発起人が株式会社の設立登記の登録免許税15万円を立て替え、成立後の会社がその費用を負担する場合、会社側では次のような仕訳を行うことが考えられます。
創立費 150,000円 / 未払金 150,000円
その後、会社が発起人へ返金したときは、次のように処理します。
未払金 150,000円 / 普通預金 150,000円
発起人が設立後の役員であれば、実務上「役員借入金」を用いることもあります。立替えの内容と精算の経緯が分かるよう、領収書や精算書等を保存しておくことが重要です。
定款に記載していない設立費用の取扱い
株式会社が負担する設立費用については、会社法上、原則として定款への記載又は記録が必要です。ただし、定款認証手数料や会社法施行規則5条所定の費用等には例外があります(会社法28④、会社法施行規則5)。
一方、法人税基本通達8-1-1では、法人が設立のために通常必要と認められる費用を支出した場合、その費用を法人の負担とする旨が定款等に定められていなくても、法人税上の創立費に該当するとされています(法基通8-1-1)。
したがって、定款への記載がないことだけで法人税上の創立費該当性が否定されるわけではありません。ただし、この通達によって、会社法上の設立費用の負担に関する問題まで解消されるわけではありません。
発起人が報酬を受ける場合
法人税法上、発起人に支払う報酬は創立費に含まれます(法令14①一)。また、国税庁は、会社設立のために発起人が提供した労務に対する報酬について、発起人本人の給与所得に該当するとしています。
株式会社の成立によって発起人が受ける報酬その他の特別の利益については、会社法上、定款への記載又は記録が必要です(会社法28③)。発起人報酬と、会社成立後の役員としての職務に対する報酬とは区別して検討する必要があります。
法人成りの場合の損益の帰属
個人事業を引き継ぐ法人を設立する場合、設立登記前に従前の個人事業から生じた損益は、原則として個人事業者に帰属します。法人設立を予定していたことや、設立準備中に会社名で取引先へ案内していたことだけで、その損益を法人へ付け替えることはできません(法基通2-6-2ただし書)。
一方、設立予定の法人そのものの設立のために支出した費用や、従前の個人事業とは別に設立予定の法人のために生じた費用まで、一律に個人事業者の費用になるわけではありません。
例えば、設立予定の法人の事業について従前の個人事業の広告とは別に広告宣伝を行い、発起人がその費用を立て替えた場合には、広告の内容、契約・支払の経緯、役務提供の時期、従前の個人事業との関係、成立後の法人による費用負担の根拠等を確認し、法人側で処理できるかを検討します。
ただし、広告の効果が法人設立後にも続くというだけでは、従前の個人事業の広告費を法人の費用に移すことはできません。また、法人側で処理できる場合でも、通常の広告宣伝費、創立費、前払費用等のどれに当たるかは別途判断します。
Q1 個人事業時代に役務を提供したが、請求時には法人が設立されていた場合
Q 個人事業者として取引先に役務を提供しました。その後、法人を設立し、法人設立後に請求書を発行しました。この場合の売上げは、個人と法人のどちらに帰属しますか。
A 個人事業として役務提供を完了し、その報酬が個人に帰属する取引であれば、原則として個人事業の売上げとなります。法人設立後に請求書を発行したり、代金が入金されたりしたことだけで、法人の売上げに変わるわけではありません(所法36①、所基通36-8)。
ただし、設立日をまたいで役務を提供する契約や、期間の経過・役務の提供の程度に応じて報酬を収入する契約などについては、契約内容や収益を計上すべき時期を踏まえて検討する必要があります。
Q2 個人名義の契約を法人名義へ変更できるのが、設立3か月後の場合
Q 個人事業を法人化しましたが、取引先との契約書は、次の契約更新日である3か月後まで個人名義のままです。その間、実際の業務は法人が行います。この3か月間の売上げは、個人と法人のどちらに帰属しますか。
A 契約書が個人名義のままであることや、実際の作業を法人が行っていることだけでは、一律に判断できません。まず、取引先が法人への契約上の地位の移転を承諾しているか、契約上の受託者と報酬請求権者は誰か、法人は取引先に対して直接業務を負う立場なのか、それとも個人から業務を受託している立場なのかを確認します(民法539条の2)。
① 契約更新日までは個人が取引先に対する受託者である場合
取引先が法人への契約移行を認めておらず、更新日までは個人が引き続き業務を負い、取引先に対する報酬請求権も個人に残っている場合には、取引先に対する売上げを個人に計上する整理が考えられます。
この場合、法人が実際の作業を担当しているのであれば、個人から法人への業務の再委託が実際に成立しているかを確認する必要があります。再委託が成立している場合、個人が法人へ支払う委託料については、委託した業務の内容、法人が実際に提供した役務、双方が負担する責任や費用、対価の合理性等を踏まえて判断します。
例えば、個人が取引先へ550万円を請求したからといって、同額の550万円を当然に法人への外注費として計上できるわけではありません。個人が引き続き契約上の責任を負い、顧客対応等の業務を行っている場合には、その事情も踏まえる必要があります。
また、個人と法人との間に実際の業務委託関係がない場合に、個人の所得を0円にする目的で、売上げと同額の外注費を形式的に計上することは適切ではありません。個人と法人が同一人物の支配下にある場合は、契約書や請求書の形式だけでなく、業務委託の実態を明確にしておく必要があります。
② 法人への契約移行は承諾済みで、書面の名義変更だけが遅れている場合
取引先が法人への契約上の地位の移転を承諾しており、実際の契約関係、報酬請求権及び業務遂行の実態が法人へ移っている場合には、契約書の名義変更が後日となることだけを理由に、個人の売上げと決めることは適切ではありません。
例えば、法人が取引先に対して直接業務を負い、報酬も法人が受け取るべきものとなっている場合には、法人の売上げとして処理することが考えられます。個人名義の口座へ代金が振り込まれたとしても、個人が法人に代わって受領したにすぎないのであれば、その受取額を当然に個人の売上げとする必要はありません。
ただし、取引先が「法人が実際の作業をすること」を認めたことと、「個人から法人へ契約上の地位を移すこと」を承諾したことは同じではありません。契約名義の変更が遅れている理由と、取引先との合意内容を確認することが重要です。
③ 契約更新日まで個人が自ら業務を続ける場合
契約更新日までは個人が従前どおり業務を行い、報酬も個人に帰属するのであれば、その間の売上げは個人の売上げとして処理することが考えられます。法人を設立したという事実だけで、設立後の同種の業務がすべて法人の業務に切り替わるわけではありません。
なお、業種によっては、資格者の業務範囲や競業禁止など、個人と法人が同時に業務を行うことに関する制限があるため、税務以外の関係法令や契約上の制約も確認する必要があります。
Q2について実務上確認しておきたいこと
法人成りの際には、契約更新までの期間について、取引先との契約上の受託者、法人への契約移行の承諾の有無と効力発生日、未完了業務の取扱い、報酬請求権の帰属、個人から法人への再委託の有無などを整理しておくことが重要です。
とりわけ、取引先が「契約更新日まで名義変更できない」と説明している場合には、個人との契約そのものを継続する趣旨なのか、法人への契約移行は承諾するが書類の変更だけを後日行う趣旨なのかを確認し、可能な限りその合意内容を書面等で残しておくことが望まれます。
また、取引先が個人名義で源泉徴収や支払調書の作成を行ったことだけで、所得の帰属が決まるわけではありません。実際の所得の帰属と取引先の処理に食い違いがある場合には、必要な確認や訂正を検討します。
平成4年2月13日裁決――設立登記前の個人事業の損益
平成4年2月13日裁決では、建築設計業を営んでいた個人事業者が、法人設立を決議した後、設立登記前の期間に生じた損益についても法人に帰属すると主張しました。
しかし、審判所は、その法人が従前の個人事業を引き継いだものであること、法人は設立登記によって初めて成立すること、設立前の帳簿上の処理などを踏まえ、その期間の損益は個人事業者に帰属すると判断しました(平成4年2月13日裁決・裁事43集45頁)。
この裁決が判断したのは、設立登記前の従前の個人事業から生じた損益の帰属です。設立予定の法人そのもののために生じた費用まで、すべて個人事業者の費用になると判断したものではありません。
個人名義の広告契約でも法人の業務に係る費用とされた裁判例
横浜地裁平成26年11月19日判決では、個人で司法書士業を営んでいた者が司法書士法人を設立した日に、個人名義で翌年の広告契約を締結し、その広告費を個人事業の必要経費として申告していました。
裁判所は、法人設立後に司法書士業務を行っていた主体、広告の内容と宣伝効果などを検討し、その広告費は個人事業ではなく法人の業務について生じた費用と判断しました。
控訴審である東京高裁平成27年7月16日判決もこの判断を維持し、費用の帰属について、支出時の客観的な事情を総合して判断すべきものとしました。その後、最高裁第三小法廷平成27年12月22日決定により、上告は棄却され、上告受理申立ては不受理となっています。
なお、この裁判例は法人設立日の広告契約に係る費用の帰属を扱ったものであり、設立登記前の広告費や、Q2のように契約名義が個人のまま残る期間の売上げの帰属を直接判断したものではありません。また、最高裁が所得・費用の帰属について独自の実体判断を示したものでもありません。
消費税についても別途確認が必要
消費税についても、法人の設立期間中にその設立中の法人が行った資産の譲渡等や課税仕入れを、設立後最初の課税期間の取引とすることができる取扱いがあります。ただし、法人成りにおける従前の個人事業者の取引などは、この取扱いの対象外です(消基通9-6-1)。
また、法人成り前の個人事業者と法人成り後の法人は、消費税の納税義務を別々に判定します。個人事業者の基準期間や特定期間における課税売上高が、そのまま法人の基準期間や特定期間における課税売上高になるわけではありません。ただし、新設法人等に関する納税義務の免除の特例などは、別途確認する必要があります。
法人税上の費用処理が認められることと、消費税の仕入税額控除が認められることも同じではありません。実際に課税仕入れを行った事業者、法人の課税事業者該当性、適格請求書等の保存要件などを確認する必要があります。
まとめ
会社設立前に支払った費用は、設立前の支出であるという理由だけで、会社の経費にできなくなるわけではありません。ただし、支出の目的や内容に応じて、創立費、開業費、通常の費用、固定資産、棚卸資産、前払費用などを区別する必要があります。
法人成りの場合、設立登記前に従前の個人事業から生じた損益を、設立した法人へ付け替えることはできません。一方、設立予定の法人そのもののために生じた費用まで、一律に個人事業者の費用になるわけではありません。
また、法人設立後に契約名義が個人のまま残っている場合も、その名義だけで売上げの帰属を決めるのではなく、契約上の権利義務、報酬請求権、取引先との合意、実際の業務遂行の内容などを確認する必要があります。
特に、個人名義の契約が残っているからといって、個人の売上げと同額を自分の法人への外注費として計上する処理を当然に採用できるわけではありません。個人と法人との間に実際の業務委託関係があるか、委託料の額は適切かを確認することが重要です。
主な根拠資料
法人税法32条1項、法人税法施行令14条1項1号・2号、64条1項1号、法人税基本通達1-2-1、2-6-2、8-1-1。
所得税法36条1項、37条1項、所得税基本通達36-8、消費税基本通達9-6-1、会社法28条3号・4号、会社法施行規則5条、民法539条の2。
十二訂版法人税基本通達逐条解説23頁(法基通1-2-1関係)、505~507頁(法基通2-6-2関係)、804頁(法基通8-1-1関係)。
国税庁「法人税基本通達等の一部改正について」の趣旨説明(法基通2-6-2関係)、国税庁「会社設立発起人が受ける報酬の所得区分」、国税庁「個人事業者の法人成りの場合の課税売上高の判定」。
企業会計基準委員会「繰延資産の会計処理に関する当面の取扱い」(実務対応報告第19号)、中小企業の会計に関する指針(令和7年9月19日修正)22~24頁。
平成4年2月13日裁決(裁事43集45頁)、横浜地裁平成26年11月19日判決(税資264号-186・順号12567)、東京高裁平成27年7月16日判決(税資265号-116・順号12699)、最高裁第三小法廷平成27年12月22日決定(税資265号-193・順号12776)。
会社設立に関する通達
法人税法基本通達1-2-1(設立第1回事業年度の開始の日)
法人の設立後最初の事業年度の開始の日は、法人の設立の日による。この場合において、設立の日は、設立の登記により成立する法人にあっては設立の登記をした日、行政官庁の認可又は許可によって成立する法人にあってはその認可又は許可の日とする。
法人税法基本通達2-6-2(法人の設立期間中の損益の帰属)
法人の設立期間中に当該設立中の法人について生じた損益は、当該法人のその設立後最初の事業年度の所得の金額の計算に含めて申告することができるものとする。ただし、設立期間がその設立に通常要する期間を超えて長期にわたる場合における当該設立期間中の損益又は当該法人が個人事業を引き継いで設立されたものである場合における当該事業から生じた損益については、この限りでない。
(注)
1 本文の取扱いによって申告する場合であっても、当該法人の設立後最初の事業年度の開始の日は1-2-1によるのであるから留意する。
2 現物出資により設立した法人の当該現物出資の日から当該法人の設立の日の前日までの期間中に生じた損益は、当該法人のその設立後最初の事業年度の所得の金額の計算に含めて申告することとなる。
法人税法基本通達8-1-1(定款記載を欠く設立費用)
法人がその設立のために通常必要と認められる費用を支出した場合において、当該費用を当該法人の負担とすべきことがその定款等で定められていないときであっても、当該費用は令第14条第1項第1号《創立費》に規定する「法人の設立のために支出する費用で、当該法人の負担に帰すべきもの」に該当するものとする。
消費税法基本通達9-6-1(法人の設立期間中の資産の譲渡等及び課税仕入れの帰属)
法人の設立期間中に当該設立中の法人が行った資産の譲渡等及び課税仕入れは、当該法人のその設立後最初の課税期間における資産の譲渡等及び課税仕入れとすることができるものとする。ただし、設立期間がその設立に通常要する期間を超えて長期にわたる場合における当該設立期間中の資産の譲渡等及び課税仕入れ又は当該法人が個人事業を引継いで設立されたものである場合における当該個人事業者が行った資産の譲渡等及び課税仕入れについては、この限りでない。
(注) 本文の取扱いによる場合であっても、当該法人の設立後最初の課税期間の開始の日は、当該法人の設立の日となるのであるから留意する。
法人設立期間中の損益は、個人事業主に帰属するとした平成4年2月13日裁決(裁事43集45頁)
請求人は、法人の設立を決議した設立発起人会の決議の日の翌日をもつて事業を法人に継承したものであるから、同日以後法人設立登記の日までの期間に生じた損益についても法人に帰属すると主張するが、法人の設立期間中に生じた損益については、(1)当該法人は、請求人が営んでいた建築設計業を引き継いだものであること、(2)当該法人は、その本店の所在地において設立登記をすることにより初めて法人としての権利能力を取得したものであること、(3)請求人備付けの現金出納帳には、請求人に対する事業主報酬及び青色事業専従者給与の支払いの事実が認められることから、請求人に帰属するとするのが相当である。
支出した費用が個人・法人のいずれに帰属するかは、支出された時における業務の主体や支出の効果等の客観的な事情を総合して判断すべきとされた事例-東京高裁平成27年7月16日判決(税資265号-116(順号12699))判決要旨(棄却)(上告・上告受理申立て)
(1)事案の概要
本件の事案の概要は、次のとおりである。
① X(納税者)は、個人で司法書士業務を営んでいたが、平成22年12月24日にA法人(司法書士法人)の設立登記を申請し、個人事業を法人化した。
② Xは、個人で事業を営んでいた頃、電車内に掲出するポスターの広告契約を継続して締結していたところ、A法人の設立登記を申請した同日(平成22年12月24日)に、平成23年1月から12月に掲出するポスター(以下「本件ポスター」という。)に係る広告契約をX個人名義で締結し、X個人名義で広告宣伝費(以下「本件広告宣伝費」という。)を支払った。なお、法人化に伴うポスターのデザイン変更により、本件ポスターの広告掲載者は、同年3月以降、X個人からA法人に変更された。
③ Xが、本件広告宣伝費について、平成22年分のX個人の必要経費及び課税仕入れとして所得税及び消費税等の確定申告書を提出したところ、Y(課税庁)は、本件広告宣伝費は、X個人にではなくA法人に帰属するとして、上記所得税及び消費税等の更正処分等を行った。
④ 第一審である横浜地裁平成26年11月19日判決(税資264号-186(順号12567))は、下記「判決要旨」①及び②のように判断して、Xの請求を棄却した。Xはこれを不服として東京高裁に控訴した。
(2)本件の主な争点
本件広告宣伝費は、X個人の所得税の必要経費に算入できるか及び消費税の課税仕入れとなるかである。
(3)判決要旨(棄却)(上告・上告受理申立て)
①及び②は第一審判決引用
① 次の(1)及び(2)の点から、本件ポスターは、A法人の業務に関する広告であると認められる。
(1)平成22年12月24日以降の司法書士業務の主体
(イ)XがYに提出した届出書等には、平成22年12月24日にA法人が事業を開始した旨記載されていること、(ロ)A法人名義で平成23年1月7日に司法書士業務を行っていることなどから、平成22年12月24日以降に司法書士業務を行っていた主体は、A法人であり、X個人ではないと認められる。
(2)本件ポスターの宣伝効果等
本件ポスターの広告掲載者がX個人であった間(平成23年1月~3月)も、本件ポスターに掲載された住所及び電話番号はA法人と同一であり、本件ポスターを見て業務を依頼する者は、当該住所等に連絡することになるから、本件ポスターの宣伝効果はA法人の業務に及ぶといえる。
また、A法人の社員であるXが自己のために司法書士業務を行うことは、司法書士法やA法人の定款の規定する競業禁止義務に違反することになるので、Xが、かかる義務違反となるようなX個人の司法書士業務を行うことの広告を意図していたとは考え難い。
② 本件ポスターがA法人の業務に関する広告である以上、本件広告宣伝費は、A法人の業務について生じた費用であるから、X個人の必要経費に算入できず、また消費税の課税仕入れとならない。
③ なお、そもそも本件広告宣伝費は、平成22年12月29日及び同月30日に支払われたもので、所得税基本通達37-30の2(短期の前払費用)にいう「その支払った日から1年内に提供を受ける役務に係るもの」との要件を欠き、同通達は適用されず、平成22年の必要経費として算入することはできない。
(4)その後
上告審の最高裁第三小法廷平成27年12月22日決定(税資265号-193・順号12776)において、棄却・不受理で確定。

