概要
国内の公募株式投資信託を個人が保有している場合、換金して得た利益と、保有中に受け取る普通分配金では、税金の計算や申告方法が異なります。この記事では、日本の居住者が、主に非上場の追加型投資信託を課税口座で保有する場合を取り上げます。税率と申告方法は令和8年分を基準とします。
公募株式投資信託の課税関係
株式投資信託は、信託約款上、株式に投資できる証券投資信託です。実際の運用資産が債券だけでも、約款上、株式に投資できる商品は株式投資信託に分類されます。そのうち、受益権の募集が税法上の公募の要件を満たすものが、公募株式投資信託です。通常の国内公募株式投資信託の受益権は、取引所に上場していなくても、税法上の「上場株式等」に含まれます(所法2①十三・十五、措法8の4①二、37の11②二)。
| 取引・受取金 | 所得税上の取扱い |
|---|---|
| 買取による換金 | 上場株式等に係る譲渡所得等 |
| 一部解約・償還による換金 | 交付額を上場株式等に係る譲渡所得等の収入金額とみなす |
| 普通分配金 | 配当所得 |
| 元本払戻金(特別分配金) | 非課税。払戻額だけ、その後の換金時に使う取得価額が下がる |
買取・解約・償還による換金
買取とは、証券会社などに投資信託の受益権を売却する方法です。解約では通常、販売会社を通じて解約を請求し、信託財産から解約代金が支払われます。償還は、信託期間の満了などで信託が終了し、償還金が支払われるものです。
居住者が一部解約や償還により受け取る金額は、通常、その全額が上場株式等に係る譲渡所得等の収入金額になります。換金の際に元本を超えた部分も、この収入金額に含めて損益を計算します。信託の併合により新たな信託の受益権のみが交付される場合は、課税が繰り延べられます(措法37の11①・④一)。
財形貯蓄契約等に基づいて取得した公募株式投資信託の解約・償還には特例があります。元本に達するまでの金額は譲渡所得等の収入金額となり、元本超過部分は配当所得として扱います。財形住宅貯蓄・財形年金貯蓄では、別途、非課税要件を確認します(措法4の2、4の3、4の4③、所令58①)。
通常の換金損益は、次の式で計算します(所法33③、38①、措法37の11①)。
換金損益 = 換金に係る収入金額 − 取得費 − 譲渡費用
取得費には、購入代金に購入手数料とその消費税等を含めます。同じ銘柄を複数回購入した場合は、総平均法に準ずる方法で算出した単価を基に計算します。元本払戻金を受け取った場合は、払戻額を反映して取得価額を修正します。特定口座では、金融機関が計算した譲渡損益を特定口座年間取引報告書で確認できます(所法38①、48③、所令109①一、114⑥、118、措法37の11の3①)。
換金益は、所得税・復興特別所得税15.315%と住民税5%を合わせた20.315%の申告分離課税の対象です。特定口座(源泉徴収あり)で生じた換金益は、口座ごとに申告不要を選択できます。一般口座や特定口座(源泉徴収なし)の換金益は、原則として確定申告で精算します(措法37の11①、37の11の4、37の11の5①)。
令和9年分から、防衛特別所得税1%が加わります。復興特別所得税は令和9年分から令和29年分まで1.1%となります。いずれも基準となる所得税額に対する割合です。この期間は両税を合わせて2.1%で、所得税の本税が15%、住民税が5%の場合の合計税率は20.315%です(令和8年法律第12号、国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」)。
普通分配金と元本払戻金の違い
追加型投資信託では、投資家ごとに「個別元本」が管理されます。個別元本は購入時の基準価額などを基に算出され、購入手数料等は含みません。分配後の基準価額が分配直前の個別元本を下回るときは、その差額に相当する金額が、分配金の額を上限として元本払戻金(特別分配金)になります。残りは普通分配金です(所法9①十一、24①、所令27、所基通9-13)。
普通分配金は配当所得として課税されます。元本払戻金は受取時には非課税で、その金額だけ個別元本と換金時の損益計算に使う取得価額が下がります。同じファンドの同じ決算期でも、投資家によって普通分配金と元本払戻金の内訳が異なるのは、この個別元本が異なるためです(所法9①十一、24①、所令27、114⑥、118②)。
分配金800円を受け取った場合の計算例
1万口を10,000円で購入し、購入手数料等を220円支払ったとします。分配直前の個別元本が10,000円、1万口当たりの分配金が800円、分配後の基準価額が9,700円の場合は、次のとおりです。
| 項目 | 金額・計算 |
|---|---|
| 元本払戻金(非課税) | 10,000円 − 9,700円 = 300円 |
| 普通分配金(配当所得) | 800円 − 300円 = 500円 |
| 分配後の取得価額 | 10,000円 + 220円 − 300円 = 9,920円 |
| 後日11,000円で全口を換金した場合の譲渡益 | 11,000円 − 9,920円 = 1,080円(譲渡費用なし) |
普通分配金の確定申告
普通分配金の源泉徴収・特別徴収の税率は、原則として所得税・復興特別所得税15.315%、住民税5%です。対象となる分配金は、次の三つの方法から選択できます(所法24①、措法8の4、8の5、9の3、9の3の2)。
| 選択する課税方法 | 取扱い |
|---|---|
| 申告不要 | 源泉徴収・特別徴収で納税が完了 |
| 申告分離課税 | 税率は原則20.315%。上場株式等の譲渡損失との損益通算・繰越控除の対象 |
| 総合課税 | 給与所得などと合算して累進税率を適用。対象となる分配金には配当控除を適用 |
源泉徴収ありの特定口座に受け入れた配当等は、口座ごとに申告するかを選びます。それ以外の配当等については、原則として、1回に支払を受ける配当等の額ごとに申告不要を選べます。申告する上場株式等に係る配当所得には、全額について総合課税か申告分離課税のいずれかを適用します。いったん確定申告書を提出すると、修正申告や更正の請求で申告不要の選択を変更することはできません(措法8の4、8の5、37の11の6⑨)。
令和5年分の所得税・令和6年度の個人住民税から、上場株式等の配当所得等・譲渡所得等の課税方式は、所得税と住民税で一致します。申告した所得は、扶養控除などの判定に用いる所得金額や、国民健康保険料等に影響することがあります(地法32⑬、313⑬、地法附33の2)。
換金損失の損益通算と3年間の繰越控除
公募株式投資信託の換金で損失が出た場合は、同じ年の上場株式等の譲渡益と差し引きできます。なお残る損失のうち一定のものは、確定申告により、申告分離課税を選んだ普通分配金や上場株式の配当、申告する特定公社債等の利子などと損益通算できます(措法37の11①、37の12の2①・②、措令25の9①)。相対取引など、法令が定める方法によらない譲渡で生じた損失は、配当等との損益通算や繰越控除の対象外です(措法37の12の2②・⑥)。
源泉徴収ありの特定口座に受け入れた配当等は、同じ口座内の譲渡損失と金融機関が通算します。その口座の譲渡損失を確定申告するときは、同じ口座に受け入れた配当等も併せて申告します。他の金融機関の口座との損益通算や、残った損失の繰越控除には、確定申告が必要です(措法37の11の6、37の12の2)。
控除しきれなかった損失は、翌年以後3年間、上場株式等の譲渡益や申告分離課税の配当所得等から控除できます。損失が出た年分に所定の付表・明細書を添えて申告し、その後も付表を添えて連続して申告します。取引がなかった年も、翌年に損失を繰り越すためには申告が必要です(措法37の12の2⑤・⑦、国税庁タックスアンサーNo.1474)。
NISA口座で保有する対象投資信託の普通分配金と換金益は、所定の要件の下で非課税です。NISA口座での換金損失は、課税口座の利益との損益通算や繰越控除の対象外です(措法9の8、37の14、国税庁タックスアンサーNo.1535)。
総合課税で申告するときの配当控除
国内の公募株式投資信託の普通分配金を総合課税で申告する場合、配当控除の可否と控除率は、信託約款で定める外貨建資産割合と非株式割合の上限で判定します。次の表は、特定株式投資信託を除く、国内の公募株式投資信託の控除率です。割合は、二つの上限のうち高い方で判定します(所法92、措法9、地法37の2、314の6)。
| 約款上の上限のうち高い方 | 1,000万円以下に対応する部分(所得税/住民税) | 1,000万円超に対応する部分(所得税/住民税) |
|---|---|---|
| 50%以下 | 5%/1.4% | 2.5%/0.7% |
| 50%超75%以下 | 2.5%/0.7% | 1.25%/0.35% |
| 75%超、またはいずれかが「制限なし」「約款規定なし」 | 控除なし | 控除なし |
1,000万円の判定には「課税総所得金額等」を用います。課税総所得金額のほか、上場株式等の課税譲渡所得等の金額なども含まれます。所得税と住民税は、それぞれの課税総所得金額等で判定します。上限割合は、特定口座年間取引報告書や上場株式配当等の支払通知書で確認し、記載がなければ信託約款や目論見書を確認します。確定申告書等作成コーナーでは、「制限なし」「約款規定なし」のものは配当控除の対象外となる区分で入力します(国税庁タックスアンサーNo.1250、国税庁「特定証券投資信託に係る配当控除を受けられる方へ」)。
外国法人から受ける投資信託の分配金は、原則として配当控除の対象外です。ただし、外国法人の国内営業所等に信託された証券投資信託の分配金は、その他の適用要件を満たせば配当控除の対象になります。国内で設定された投資信託が外国株式に投資する場合には、上の表のとおり約款上の上限で判定します(所法92①、措法9)。
申告不要と総合課税の税負担を比べる
比較するのは、普通分配金を総合課税で申告したときに増える所得税・復興特別所得税と住民税の合計額です。次の表は、普通分配金が所得税の一つの税率区分に収まり、所得税・住民税とも課税総所得金額等が1,000万円以下で、該当する配当控除を全額使える場合の概算です。住民税所得割の標準税率は10%とし、損益通算や分配時の外国税調整などは考慮していません(所法89①、92、地法35、37の2、314の3、314の6)。
| 普通分配金にかかる所得税の限界税率 | 申告不要 | 総合課税(配当控除5%/1.4%) | 総合課税(配当控除2.5%/0.7%) | 総合課税(配当控除なし) |
|---|---|---|---|---|
| 5% | 20.315% | 8.600% | 11.8525% | 15.105% |
| 10% | 20.315% | 13.705% | 16.9575% | 20.210% |
| 20% | 20.315% | 23.915% | 27.1675% | 30.420% |
例えば、所得税の限界税率が20%で配当控除率が所得税5%・住民税1.4%の場合、所得税等は(20%−5%)×1.021=15.315%、住民税は10%−1.4%=8.6%で、合計23.915%です。普通分配金を加えることで所得税の税率区分をまたぐときは、区分ごとに税額を計算します。
分配時調整外国税相当額控除
令和2年1月1日以後に支払を受ける一定の分配金には、分配時調整外国税相当額控除の制度があります。投資信託の信託財産で外国税が課されている場合、一定の収益分配金については、分配時の国内の源泉徴収税額の計算で外国税相当額が調整されます。対象の分配金を確定申告する場合は、「分配時調整外国税相当額控除に関する明細書」等を添付し、明細書で計算した控除額を申告書の「外国税額控除等」欄に記載します(所法93、所規40の10の2、措法9の3の2)。
特定口座年間取引報告書の「上場株式配当等控除額」は、明細書を作るための金額です。内書きの控除所得税相当額がある場合は、明細書で外国税相当額と区分し、源泉徴収税額相当額も計算します。特定口座以外で受け取った場合は、支払通知書等の記載を確認します(国税庁「分配時調整外国税相当額控除に関する明細書」)。
非居住者が解約・償還を受ける場合
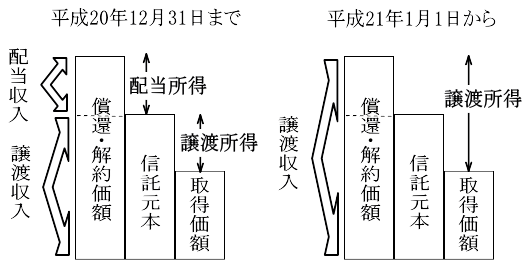
平成20年末まで、公募株式投資信託の解約・償還金の元本超過部分は、配当所得として扱われていました。平成20年度税制改正により、平成21年1月1日以後の解約・償還では、居住者等が交付を受ける金額を譲渡所得等の収入金額とみなす取扱いになりました。現行の規定は、居住者に加え、国内に恒久的施設(PE)を有する非居住者も対象にしています(平成20年法律第23号附則42、措法37の11④一)。
国内に恒久的施設を有しない非居住者が、国内の営業所に信託された公募株式投資信託の解約金・償還金を受け取る場合は、その受益権に対応する信託元本を超える部分が国内源泉の配当所得となり、国内法上、原則として15.315%の源泉徴収の対象となります(令和8年)。非居住者の課税関係は、国内源泉所得の範囲、恒久的施設への帰属、適用される租税条約も踏まえて判断します(所法24①、161①九ロ、164、212、所令58①、国税庁タックスアンサーNo.2884)。
参考資料
- 国税庁 No.1538 上場株式等に係る譲渡所得等の収入金額とみなされる場合
- 国税庁 No.1330 配当金を受け取ったとき(配当所得)
- 国税庁 No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除
- 国税庁 No.1250 配当所得があるとき(配当控除)
- 国税庁 分配時調整外国税相当額控除に関する明細書
- 国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
- 国税庁 防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A
関連記事
- 私募株式投資信託と私募公社債投資信託の所得税上の取り扱い
- ETF(上場株式投資信託)とETN(上場投資証券)の所得税の取り扱い
- 特定口座(源泉徴収あり)の譲渡損益・配当等と確定申告
- 法人の株式投資信託の税務と仕訳
租税特別措置法37条の11第4項(上場株式等に係る譲渡所得等の課税の特例)
投資信託若しくは特定受益証券発行信託(以下この項において「投資信託等」という。)の受益権で上場株式等に該当するもの又は社債的受益権で上場株式等に該当するものを有する居住者又は恒久的施設を有する非居住者がこれらの受益権につき交付を受ける次に掲げる金額は、上場株式等に係る譲渡所得等に係る収入金額とみなして、所得税法及びこの章の規定を適用する。
一 その投資信託等の終了(当該投資信託等の信託の併合に係るものである場合にあつては、当該投資信託等の受益者に当該信託の併合に係る新たな信託の受益権以外の資産(信託の併合に反対する当該受益者に対するその買取請求に基づく対価として交付される金銭その他の資産を除く。)の交付がされた信託の併合に係るものに限る。)又は一部の解約により交付を受ける金銭の額及び金銭以外の資産の価額の合計額
二 その特定受益証券発行信託に係る信託の分割(分割信託の受益者に承継信託の受益権以外の資産(信託の分割に反対する当該受益者に対する信託法第百三条第六項に規定する受益権取得請求に基づく対価として交付される金銭その他の資産を除く。)の交付がされたものに限る。)により交付を受ける金銭の額及び金銭以外の資産の価額の合計額
三 社債的受益権の元本の償還により交付を受ける金銭の額及び金銭以外の資産の価額の合計額