概要
同じ会社が発行した同じ銘柄の社債でも、受取人と会社の関係によって、利子を確定申告に含めるかどうかが変わります。この記事では、令和8年11月9日現在の法令等に基づき、日本の居住者である個人が国内で支払を受ける利付社債を取り上げます。
社債の利子にかかる税金
社債の利子は利子所得です。課税方法は、まず社債が税法上の特定公社債に該当するかを確認し、特定公社債以外の場合は、発行会社と受取人の関係や契約内容を確認して判定します(所法23①、措法3①、8の4①、8の5①)。
| 社債利子の区分 | 課税方法 | 支払時の国税の源泉徴収 | 支払時の住民税の特別徴収 |
|---|---|---|---|
| 特定公社債の利子 | 申告分離課税。申告不要を選択可 | 15.315% | 配当割5% |
| 特定公社債以外の社債の利子(原則) | 源泉分離課税 | 15.315% | 利子割5% |
| 特定公社債以外の社債の利子(一定の株主等が受け取るもの) | 総合課税 | 15.315% | なし |
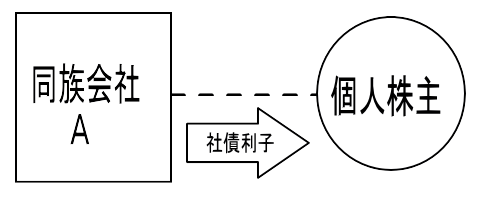
特定公社債には、上場社債や一定の公募社債などが含まれます。特定公社債以外の社債の利子は、原則として国税と住民税を合わせた20.315%の徴収で課税が完結します。以下の要件を満たす社債利子は、利子所得として総合課税になります(措法3①一・四・五、37の11②、地法23①十四・十七)。
社債利子をめぐる税制改正
平成25年度税制改正
同族会社が発行した社債(特定公社債を除きます。)の利子のうち、同族会社の判定の基礎となる一定の個人株主やその親族等が受け取るものを総合課税の対象とすることが決まりました。役員報酬等の代わりに社債利子を支払い、分離課税により税負担を軽減する取引に対応した改正です。平成28年1月1日以後に支払を受けるべき利子に適用されます(措法3①四、措令1の4⑤、措規2①②、平成25年改正法附則19)。
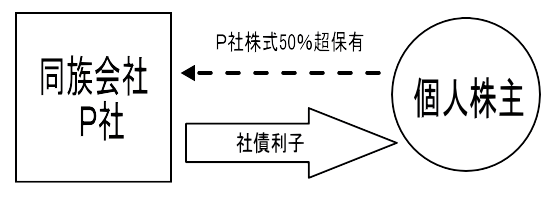
発行会社が同族会社に該当するか、誰がその判定の基礎となる株主等かは、利子の支払が確定した日(無記名の社債は実際に支払った日)で判定します(措法3①四、措令1の4⑤、措規2①②)。
対象となる個人株主は、原則として、株主グループを所有割合の大きい順に第1順位から第3順位まで並べ、上位から合計して初めて50%を超えるまでのグループに属する人です。例えば、互いに特殊の関係のないA、B、C、Dがそれぞれ40%、30%、20%、10%を持つ会社を株式数で判定すると、AとBで初めて50%を超えます。この場合、AとBが判定の基礎となる株主です。株式等の所有割合のほか、一定の議決権等で判定する場合もあります(法法2十、法令4、71①五イ、措規2②)。
役員に就任していない個人も、株主等として要件を満たせば対象になります。親族等には、特定個人の親族のほか、事実婚の相手方、使用人、その個人から受ける金銭等で生計を維持する人が含まれます。事実婚の相手方、使用人又は生計を維持してもらっている人と生計を一にする、これらの人の親族も対象です(措令1の4⑤、措規2②)。
平成26年度税制改正
平成25年度改正の段階では、平成27年12月31日以前に発行された公社債を、既発債として特定公社債に含めることとされていました。このまま適用されれば、同族会社が平成27年末までに発行した社債の利子は、一定の個人株主等が平成28年以後に受け取る場合にも、発行時期を理由に申告分離課税の対象となる仕組みでした。
平成26年度改正では、この既発債の区分から、発行時に同族会社に該当する会社が発行した社債を除きました。これにより、平成27年末までに発行済みでも、特定公社債以外の社債の利子は、平成28年1月1日以後に支払を受けるべきものから、受取人の要件を満たせば総合課税になります。上場や一定の公募など、別の要件を満たす場合は、特定公社債に該当することがあります(措法3①四、37の11②一・五~十四、措通37の11-6)。
令和3年度税制改正
令和3年度改正では、個人と社債の発行会社との間に法人株主が入る場合にも対象が広がりました。令和3年4月1日以後に支払を受けるべき利子については、同族会社の判定の基礎となる一定の法人株主と特殊の関係がある個人やその親族等が、発行会社から利子を受け取る場合も総合課税になります(措法3①四、措令1の4③~⑤、措規2②、令和3年改正法附則16)。
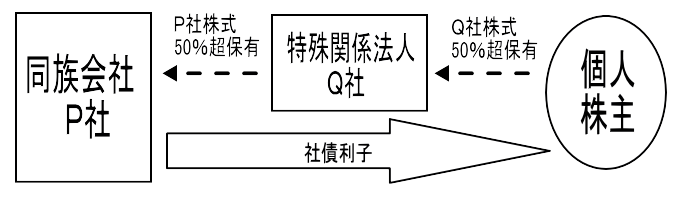
例えば、個人Aが持株会社Qの株式を100%保有し、Qが同族会社Pの株式を100%保有しているとします。AがPの発行した特定公社債以外の社債の利子をPから受け取ると、その利子は総合課税になります(措法3①四、措令1の4③~⑤、措規2②)。
特殊の関係がある法人の判定では、本人と一定の親族等による支配や、法人を介した支配も考慮します。発行済株式等の50%超の保有は支配関係の一例です。一定の議決権や持分会社の社員数による判定もあり、政令の要件を満たせば、同族会社の株主である法人を含めて最大3社を介する場合も対象になります(措令1の4③④、法令4①③)。
令和8年度税制改正
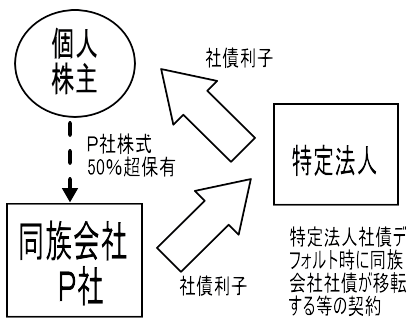
令和8年度改正では、別法人が社債を発行し、個人に利子を支払う場合にも対象が広がりました。同族会社の一定の株主等やその親族等が、当該同族会社以外の法人(特定法人)が発行した特定公社債以外の社債の利子を受け取り、その利子を実質的に同族会社から受け取ると認められるときは、総合課税になります(措法3①五、措令1の4③~⑦、措規2)。
令和8年4月1日以後に支払を受けるべき利子に適用されます。施行前に発行済みの社債も、適用日以後に支払を受けるべき利子が判定の対象です。受取人と同族会社との関係は、利子の支払が確定した日(無記名の社債は実際に支払った日)で判定します(措法3①五、令和8年法律第12号附則24)。
発行法人が支払えなくなったとき、誰が損失を負うか
判断の基準は、特定法人が社債の利払いや償還を履行できない場合に、受取人が実質的に損失を受けないと認められるかどうかです。社債に関する契約に加え、同族会社による債務保証、同族会社の社債を使った担保、保証人の求償権の担保、債務が消滅する条件などを確認します(措令1の4⑥、措通3-2、3-3)。
- 第三者法人が間に入る場合 同族会社Pの社債を第三者法人Qが引き受け、Pの一定の株主である個人AがQの社債を引き受けます。PがQの社債債務を保証し、Qが支払えなくなってもAが実質的に損失を受けない場合には、AがQから受け取る利子は総合課税になります(措令1の4⑥一)。
- たすき掛けの場合 同族会社Pの対象株主Aが別会社Qの社債を、Qの対象株主BがPの社債を引き受けます。PとQが互いの社債債務を保証するなどして、AとBがそれぞれ実質的に損失を受けない場合には、それぞれが受け取る利子は総合課税になります(措令1の4⑥二・⑦、措規2③)。
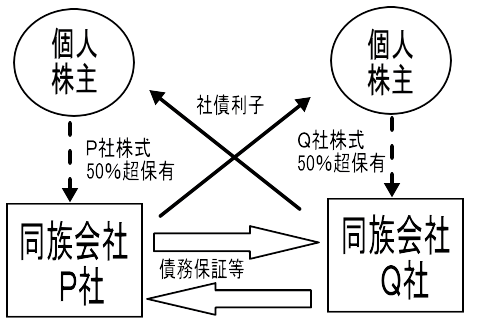
保証等でカバーされない金額が社債債務の全体に比べてごく小さい場合や、受取人に生じる損失に相当する利益が同族会社に生じ、両者を一体としてみれば損失がない場合も対象になり得ます。第三者法人が同族会社から受け取るのが貸付金の利子である場合も、契約全体を踏まえて判定します(措令1の4⑥、措通3-2、3-3)。
前澤友作氏の資産管理会社をめぐる報道
令和7年7月9日付の読売新聞は、衣料品通販サイト「ZOZO」の創業者である前澤友作氏の資産管理会社「グーニーズ」が、東京国税局から令和5年3月期までの4年間で計約4億円の申告漏れを指摘されたと報じました。
同紙によると、前澤氏が全株式を保有していたグーニーズの社債をコンサルティング会社が引き受け、その会社が同額の社債を発行し、前澤氏の知人が取得しました。グーニーズが支払った利子の大半に相当する額が、コンサルティング会社から知人に支払われたとされています。

報道によると、社債に関して問題となったのは、グーニーズが利払いを経費に計上した処理です。約4億円には、社債に関する指摘のほか、経理上の指摘も含まれます。同社は取材に対し、課税庁との見解の相違があり、修正申告を行ったと説明しています。追徴課税は生じなかったと報じられています。
受取人側の課税関係や、令和8年度改正の適用を判定するために必要な保証・担保等の契約内容は、報道からは確認できません。
源泉徴収と確定申告
総合課税の対象となる社債利子についても、支払者は支払時に国税15.315%を源泉徴収します。令和8年中は、所得税15%と復興特別所得税0.315%の合計です。住民税の利子割・配当割の特別徴収はなく、住民税は総合課税の所得として計算されます。令和9年からは防衛特別所得税の創設と復興特別所得税の税率引下げが同時に適用され、国税の源泉徴収税率は合計15.315%です(所法181①、182一、地法23①十四・十七、復興財確法28、防衛財確法5の26)。
例えば、令和8年に総合課税の対象となる利子を100万円受け取る場合、源泉徴収税額は15万3,150円で、手取りは84万6,850円です。確定申告では、源泉徴収前の100万円を利子所得に計上し、15万3,150円を源泉徴収税額として精算します。総合課税の社債利子に、上場株式等の譲渡損失の損益通算や繰越控除を適用することはできません(所法23②、120①四、措法37の12の2①⑤)。
確定申告の要否は、その年の他の所得などと合わせて判定します。一定の給与所得者で、給与所得・退職所得以外の所得金額の合計が20万円以下の場合などには、所得税の確定申告が不要となることがあります。医療費控除などで所得税の申告をする場合は、総合課税の利子も申告に含めます。所得税の申告を省略できる場合も、住民税の申告要否は別途確認します(所法120、121、地法45の2、317の2)。
同族会社の役員等が、同じ会社から給与のほかに事業に係る貸付金の利息を受け取る場合は、20万円基準による所得税の申告不要の対象から外れます(所法121①ただし書、所令262の2)。
償還差益は雑所得として総合課税になる場合がある
公社債の償還金は、原則として株式等の譲渡所得等の収入金額とみなされ、申告分離課税の対象です。ただし、特定公社債以外の社債で、一定の株主等やその親族等が同族会社から償還金の交付を受ける場合は、償還差益が雑所得として総合課税になります。これらの人が特定法人から交付を受ける償還金についても、令和8年4月1日以後に交付を受けるべきもので、実質的にその同族会社から交付を受けると認められれば、同様です。受取人と同族会社との関係は償還の日で判定し、償還には買入れによる償還も含まれます(措法37の10③八イ・ロ、措令25の8⑩、措規18の9①、令和8年法律第12号附則38)。
例えば、この例外の対象となる社債を95万円で取得し、100万円で償還を受けた場合、他に必要経費がなければ、雑所得は差額の5万円です。同じ社債の定期的な利払いは利子所得として区分します。また、第三者への売却による譲渡益には、償還と区別して譲渡の課税ルールを適用します(所法23、35、37①、措法37の10①③八)。
社債と貸付金に関する裁決例
社債利息の名目で支払った金額を雑所得と給与所得に区分した事例
同族会社が国外で発行した社債を外国法人等が取得した取引で、課税庁は、利息相当額が実質的に役員側に帰属するとして更正しました。請求人は、発行には資金調達の必要があり、利率は第三者が決定した市場レートであることや、外国法人等が受領した金額を自身の給与所得とすることはできない旨を主張しました。
審判所は、社債の購入資金が役員側から出ていた経緯や関係者の合意を踏まえ、利息相当額は役員側に帰属すると判断しました。請求人に帰属する額のうち、発行会社に対する金融機関のスプレッド貸しを参考に算定した適正利率までの部分を実質的な貸付金の利息として雑所得に、それを超える部分を役員として受けた利益として給与所得に区分しました。取引の実態に基づいて所得の帰属と区分を判断した事例です(平成17年10月21日裁決・東裁(所)平17第49号)。
社債を償還して同日に低利で貸し付けた事例
同族会社は、総合課税への切替えの適用開始直前の平成27年12月30日に社債78億円を買入消却しました。同日、株主らは償還金とその他の未払金の合計81億6,000万円を同社に貸し付け、会社は未払金を短期借入金に振り替えました。償還と貸付けに伴う現実の資金移動はなく、貸付けは無期限・無担保で、金利は1年物の大口定期預金の利率を基準とし、日銀が公表する国内銀行の貸出約定平均金利のおおむね100分の1又は500分の1でした。
株主らは、自己資金の保管や、返済を求めたときに速やかに回収できることなどを理由に、貸付条件には経済的合理性があると主張しました。審判所は、貸付額と条件、従前の社債との金利差、税制改正の適用開始直前に同じ事業資金を低利の借入金へ切り替えた経緯などを踏まえ、所法157①の適用を認め、審査請求を棄却しました。
審判所は、帳簿上は短期借入金でも弁済がほとんど行われず、毎年8月に利率を見直す契約だったことなどから、実質は長期の貸付けとみました。そのうえで、平成28年から令和2年までの各年8月の国内銀行の新規・長期貸出約定平均金利を用いて、雑所得となる利息相当額を計算することが相当と判断しました(令和6年5月15日裁決・大裁(所)令5第47号)。
同族会社に対する通常の貸付金から生じる利息は、貸付けが事業に当たる場合を除き、雑所得です。低利・無利息の貸付けに所法157①が適用されるかは、貸付けの目的、金額、期間、担保、借手の財務状況、金利設定の理由などによって変わります。比較に用いる金利も事案ごとに異なり、会社が金融機関から実際に借り入れた際の、条件の近い融資契約を参照した裁決もあります(所法35、157①、所基通35-1(1)、35-2(6)、令和7年3月7日裁決・裁事138集)。
参考資料
- 国税庁 タックスアンサー No.1310「利息を受け取ったとき(利子所得)」
- 国税庁 タックスアンサー No.1510「公社債の償還金と税金」
- 国税庁 租税特別措置法に係る所得税の取扱い 第3条関係
- 財務省 令和8年度税制改正の解説「租税特別措置法等(所得税関係)の改正」338~343頁、344~346頁
- 令和7年3月7日裁決・裁事138集
- 読売新聞オンライン 前澤友作氏の資産管理会社に関する報道(令和7年7月9日)
- 共同通信(千葉日報掲載) 前澤友作氏の資産管理会社に関する報道(令和7年7月9日)
平成17年10月21日裁決(東裁(所)平17第49号)要旨
審査請求人Xの経営する同族会社A社が社債利息相当額として支払った金員のうち、適正利率(A社に対する金融機関によるスプレッド貸しに準じて算定)までの部分については、実質的な「法人への貸付金」に係る利息と認めるのが相当であり、所得税法35条1項に規定する雑所得に該当する。適正利率を超える部分については、XがA社の取締役として受けた利益供与であり、役員報酬に該当すると認められるから、その所得区分は給与所得である。
同族会社に対する貸付金の利率が著しく低いとして、同族会社等の行為又は計算の否認等の規定が適用された事例-令和6年5月15日裁決(大裁(所)令5第47号)
(1)事案の概要
本件の事案の概要は、次のとおりである。
① A社は、資産運用及び経営に関するコンサルタント業務等を事業目的とした同族会社である。
② 請求人Xらは、A社が発行した社債を保有し社債利息を得ていたが、平成27年11月16日に開催された取締役会の決議に基づき、同年12月30日、当該社債を全て買入消却して償還した(以下、この買入消却により償還された社債を「本件社債」という。)。本件社債の償還金額は、合計78億円であった。
その後、Xらは、本件社債の償還によって生じた償還金を原資として、平成27年12月30日、金銭消費貸借契約に基づき、A社に貸し付けた(以下、当該貸付けを「本件消費貸借」といい、本件消費貸借に係る契約を「本件各契約」という。)。
A社は、本件消費貸借について、帳簿上、Xらから本件社債を買入消却した際の償還金を未払金として計上すると同時に、当該償還に係る未払金及びその他未払金(合計81億6,000万円)を、Xらからの短期借入金に振り替える会計処理を行っており、本件社債の償還の際も、本件消費貸借の貸付けの際も、Xらと同社との間において、現実の金員の移動がされていなかった。
③ Xらが貸し付けた金員の合計81億6,000万円(以下「本件貸付金」という。)は、以下の貸付であった。
(イ)弁済期限を定めず、無担保で貸し付けていた。
(ロ)本件消費貸借における貸付利率を(以下「本件貸付利率」という。)は、日本銀行が公表している国内銀行における貸出約定平均金利の約100分の1又は約500分の1にすぎなかった。
(ハ)本件消費貸借の原資の大部分(78億円)は、A社が発行した社債の償還金であり、本件貸付利率は、社債の年利率と比較して、著しく低くなっていた。
④ Xらが、A社に対する貸付金に係る利息を雑所得として申告したところ、原処分庁が、貸付利率が著しく低いとして、所得税法157条《同族会社等の行為又は計算の否認等》第1項の規定を適用し、適正な貸付利率で受け取るべき利息を計算するなどして更正処分等をしたのに対し、Xらが、当該貸付けには経済的合理性があるとして、更正処分等の全部の取消しを求めた。
(2)本件の主な争点
本件消費貸借を容認した場合に、Xらの所得税の負担を不当に減少させる結果となると認められるか否かである。
(3)判断要旨(棄却)
① 所得税法157条1項規定の「所得税の負担を不当に減少させる結果となると認められるもの」とは、同族会社の行為又は計算のうち、経済的かつ実質的な見地において不自然、不合理なもの、すなわち、経済的合理性を欠くものであって、当該株主等の所得税の負担を減少させる結果となるものをいうと解するのが相当である。そして、同族会社の行為又は計算が、独立当事者間の通常の取引との比較において異常又は変則的であり、かつ、当該行為又は計算を行ったことにつき租税回避以外に正当で合理的な理由や目的があったとは認められない場合には、当該行為又は計算が経済的合理性を欠くと評価されるというべきである。
② (イ)本件貸付金(合計81億6000万円)のような多額の金員を、弁済期限を定めず、無担保で貸し付けたこと、(ロ)本件貸付利率は、日本銀行が公表している国内銀行における貸出約定平均金利の約100分の1又は約500分の1にすぎないこと、(ハ)本件消費貸借の原資の大部分(78億円)は、A社が発行した社債の償還金であり、本件貸付利率は、社債の年利率と比較して、著しく低くなっていることが認められる。以上からすれば、貸付利率を本件貸付利率とする本件消費貸借は、独立当事者間の通常の取引との比較において、明らかに異常又は変則的であるといわざるを得ない。
③ 同族会社が発行する社債から生じる利子については、従前は源泉分離課税により課税することとされていたものが、税制改正により、当該同族会社の一定の株主等が支払を受けるものについては、総合課税により課税することとなったところ、A社は、税制改正前に、従前からXらが保有していた本件社債を、その償還期限前に買入消却により償還し、Xらは、これによって生じた償還金等を原資として、A社との間で本件消費貸借契約を締結している。このような事情等を考慮すると、本件消費貸借は、税制改正によってXらに新たに生ずることが予定されていた所得税の負担を回避することを主たる目的として行われたものであると推認される。
④ 以上によると、本件消費貸借は経済的合理性を欠くものというべきであり、本件消費貸借に係る本件各契約は、これを容認した場合に、Xらの所得税の負担を不当に減少させる結果となると認められるから、これに対して所得税法157条1項の規定を適用することができる。
⑤ 事業者が金員を借り入れる場合においては、取引のある銀行から借り入れるのが一般的と考えられることからすれば、独立当事者間で行われる標準的な金銭消費貸借において付されるべき利率については、事業者が銀行から金員を借り入れる際の利率を採用するのが合理的かつ相当である。そうすると、所得税法157条1項の規定を適用するに当たって、本件消費貸借について適用されるべき年利率についても、国内銀行における貸出約定平均金利を採用すべきことになる。
⑥ 本件貸付金は、A社においては、短期借入金として計上されているが、ほとんど弁済をしていないことに加えて、本件貸付利率が毎年8月に見直されることが予定されていることも踏まえれば、本件消費貸借は、実質的には貸出期間が1年以上の長期間にわたる貸付けであったとみるのが相当である。そうすると、本件消費貸借を標準的な金銭消費貸借に引き直した場合に適用すべき貸付利率は、平成28年から令和2年までの各年の8月における国内銀行の新規貸出しかつ長期貸出しに係る貸出約定平均金利とするのが相当である。


