概要
個人が土地・建物を売却した場合、譲渡所得の計算では、売却による収入金額から取得費と譲渡費用を差し引きます。昔の売買契約書を紛失していたり、相続した不動産について親の購入代金が分からなかったりすると、この取得費の確認が問題になります。
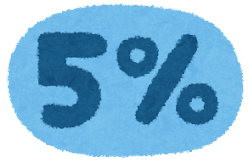
取得費が分からない場合には、譲渡収入金額の5%を取得費とする「概算取得費」を利用できます。ただし、契約書がないことと、実際の取得費を確認できないことは同じではありません。売主の帳簿や金融機関の資料などから、支払額を確認できる場合もあります。
この記事では、個人の譲渡所得について、取得費の資料の探し方、建物の標準的な建築価額表の使い方、概算取得費5%、価格指数による推定の限界、更正の請求を解説します。
購入総額が不明な場合と、土地・建物の内訳が不明な場合を分ける
まず、何が分からないのかを整理します。
| 分からない内容 | 検討する事項 |
|---|---|
| 購入総額は分かるが、土地と建物の内訳が分からない | 確認できる購入総額を、土地と建物に合理的に区分する |
| 購入総額そのものが分からない | 購入時の資料や相手方の記録を調べ、実額を確認できるか、推定に合理性があるかを検討する |
| 土地・建物の一方の取得費だけが分からない | 資産ごとに実額と概算取得費の適用関係を確認する |
購入総額が分かる場合の契約書の確認、消費税等から建物代金を逆算する方法、按分に関する裁判例・裁決例は、土地・建物を一括取得したときの取得価額の按分と裁判例で解説しています。
また、今回の売却代金を土地と建物にどう区分するかは、過去の取得費とは別の問題です。売却時の区分については、土地・建物を一括売却したときの価額区分と消費税をご覧ください。按分方法の全体像は、土地・建物の売買価額に関する総合解説にまとめています。
譲渡所得の取得費は、購入代金そのものとは限らない
購入代金のほか、取得に要した費用や改良費も確認する
取得費は、原則として、その資産の取得に要した金額と、設備費・改良費の合計額です。購入代金や建築代金のほか、購入時の仲介手数料なども含まれます(所法38①)。
登録免許税、登記費用、不動産取得税等は、業務用資産かどうかによって取扱いが異なります。すでに不動産所得や事業所得などの必要経費に算入された費用を、取得費として重ねて控除することもできません。費用の範囲は、国税庁の取得費となるもので確認できます。
購入代金が分からなくても、その後の造成工事や増改築の資料が残っている場合があります。売買契約書だけでなく、取得費を構成する費用全体を確認することが大切です。
建物は、所有期間中の減価を差し引く
建物は、購入代金などを確認できても、その全額を売却時の取得費にできるわけではありません。取得から譲渡までの期間に対応する減価償却費等を控除します(所法38②)。
賃貸用・事業用の建物は、法令により必要経費に算入される減価償却費の累積額を確認します。過去の申告で減価償却費を計上しなかったという理由で、その分を取得費に残せるわけではありません。
自宅などの非業務用建物の減価償却費相当額は、原則として次の算式で計算します(所令85)。
- 減価償却費相当額=建物の取得価額×0.9×非業務用建物の償却率×経過年数
償却率は、法定耐用年数の1.5倍の年数に対応する旧定額法の償却率によります。1.5倍した年数の1年未満の端数は切り捨てます。経過年数は、6か月以上の端数を1年とし、6か月未満を切り捨てます。減価償却費相当額は、原則として取得価額の95%が限度です。
償却率は、建物の構造等に応じて確認します。具体的な率は、国税庁の建物の取得費の計算をご覧ください。概算取得費5%との比較も、建物については減価を控除した後の取得費で行います。
相続税評価額を、そのまま取得費にはできない
相続や個人からの贈与で取得した土地・建物は、原則として、被相続人や贈与者の取得費と取得時期を引き継ぎます。相続した本人が購入代金を支払っていないからといって、取得費が当然にゼロになるわけではありません(所法60①)。
一方、相続時の相続税評価額や固定資産税評価額を、そのまま取得費に置き換えることもできません。被相続人等が実際に取得したときの購入代金や付随費用を確認します。相続が重なっている場合には、さらに前の所有者の取得状況まで確認する必要があります。
建物は、相続前の期間も含めて減価償却等の状況を確認します。相続時の評価額から新たに減価償却を始める計算ではありません。
売買契約書がないときに確認する資料
契約書以外の記録も、実額を確認する手掛かりになる
取得費の確認資料は、売買契約書や領収書に限られません。次の資料が残っていないかを調べます。
| 確認先・資料 | 主な確認内容 |
|---|---|
| 当時の売主・分譲会社・仲介業者の記録 | 売買代金、手付金・残代金の支払状況、物件ごとの販売記録 |
| 預金通帳・振込記録・決済明細 | 支払日、支払先、金額、手付金と残代金の対応関係 |
| 金融機関の融資資料 | 購入対象物件、売買代金の記載、自己資金と借入金の内訳 |
| 過去の確定申告書・青色申告決算書・減価償却明細 | 購入時の計上額、建物の取得価額、過去の償却状況 |
| 工務店・施工業者の帳簿や請求書 | 建築・増改築・造成工事の内容と支払額 |
| 登記事項証明書・閉鎖登記簿等 | 取得原因・時期、従前の地番や地目、建物の建築時期・構造 |
住宅ローンの借入額や抵当権の債権額が、そのまま購入代金を示すとは限りません。自己資金の有無や、諸費用・工事費を含む借入れかどうかを確認します。預金の出金記録も、支払先や対象物件との対応を説明できることが重要です。
過去の申告書に取得価額が記載されていても、当時どの資料に基づいて計上したのかを確認します。複数の資料を照合し、対象物件、取得時期、支払額が整合しているかを確かめます。
売主の土地台帳から実際の取得費を認定した裁決
平成29年12月13日裁決では、相続した土地を売却した納税者が、概算取得費で申告した後、地価公示価格を基に推計した金額を取得費とする更正の請求をしました。
審判所は、売主の不動産会社が作成した土地台帳を調査し、所在地・地積、買主、手付金・内金・残金の記録、登記内容との整合性などから、その信用性を認めました。その結果、納税者の推計額や税務署が主張した概算取得費ではなく、土地台帳から確認した実際の取得費を採用し、処分の一部を取り消しています(平成29年12月13日裁決・裁事109集)。
手元に契約書がなくても、相手方の記録から実額を確認できる場合があることを示す事例です。また、この事案では登記の受付年と実際の取得年が異なっていたため、取得時期の確認にも注意が必要です。
建物の標準的な建築価額表を使う場合
使う場面と、先に確認すべきこと
国税庁の「建物の標準的な建築価額表」は、建築年・構造別の1㎡当たりの建築単価を示した表です。建築着工統計の工事費予定額と床面積を基に作成されています。
国税庁は、土地・建物を一括購入し、購入時の契約で価額が区分されていない場合などに、建物の取得価額を算定する一つの方法として案内しています。
使用前に、契約書等の内訳や、建物に係る消費税等からの逆算で価額を確認できないかを調べます。これらによって建物価額を把握できる場合には、国税庁はこの表を使用しないとしています。契約内容の確認や区分の合理性の判断は、取得時の価額区分と裁判例の解説をご覧ください。
この表は、個別の物件について実際に支払った金額を記録したものではありません。また、購入総額自体が不明な土地の取得費まで、この表だけで算定できるわけではありません。
建物の標準的な建築価額表(単位:千円/㎡)
以下は、国税庁の公表表に掲載されている昭和34年~令和5年の数値です。木造等は「木造・木骨モルタル造」、SRC造は「鉄骨鉄筋コンクリート造」、RC造は「鉄筋コンクリート造」を表します。
| 建築年 | 木造等 | SRC造 | RC造 | 鉄骨造 |
|---|---|---|---|---|
| 昭和34年 | 8.7 | 34.1 | 20.2 | 13.7 |
| 昭和35年 | 9.1 | 30.9 | 21.4 | 13.4 |
| 昭和36年 | 10.3 | 39.5 | 23.9 | 14.9 |
| 昭和37年 | 12.2 | 40.9 | 27.2 | 15.9 |
| 昭和38年 | 13.5 | 41.3 | 27.1 | 14.6 |
| 昭和39年 | 15.1 | 49.1 | 29.5 | 16.6 |
| 昭和40年 | 16.8 | 45.0 | 30.3 | 17.9 |
| 昭和41年 | 18.2 | 42.4 | 30.6 | 17.8 |
| 昭和42年 | 19.9 | 43.6 | 33.7 | 19.6 |
| 昭和43年 | 22.2 | 48.6 | 36.2 | 21.7 |
| 昭和44年 | 24.9 | 50.9 | 39.0 | 23.6 |
| 昭和45年 | 28.0 | 54.3 | 42.9 | 26.1 |
| 昭和46年 | 31.2 | 61.2 | 47.2 | 30.3 |
| 昭和47年 | 34.2 | 61.6 | 50.2 | 32.4 |
| 昭和48年 | 45.3 | 77.6 | 64.3 | 42.2 |
| 昭和49年 | 61.8 | 113.0 | 90.1 | 55.7 |
| 昭和50年 | 67.7 | 126.4 | 97.4 | 60.5 |
| 昭和51年 | 70.3 | 114.6 | 98.2 | 62.1 |
| 昭和52年 | 74.1 | 121.8 | 102.0 | 65.3 |
| 昭和53年 | 77.9 | 122.4 | 105.9 | 70.1 |
| 昭和54年 | 82.5 | 128.9 | 114.3 | 75.4 |
| 昭和55年 | 92.5 | 149.4 | 129.7 | 84.1 |
| 昭和56年 | 98.3 | 161.8 | 138.7 | 91.7 |
| 昭和57年 | 101.3 | 170.9 | 143.0 | 93.9 |
| 昭和58年 | 102.2 | 168.0 | 143.8 | 94.3 |
| 昭和59年 | 102.8 | 161.2 | 141.7 | 95.3 |
| 昭和60年 | 104.2 | 172.2 | 144.5 | 96.9 |
| 昭和61年 | 106.2 | 181.9 | 149.5 | 102.6 |
| 昭和62年 | 110.0 | 191.8 | 156.6 | 108.4 |
| 昭和63年 | 116.5 | 203.6 | 175.0 | 117.3 |
| 平成元年 | 123.1 | 237.3 | 193.3 | 128.4 |
| 平成2年 | 131.7 | 286.7 | 222.9 | 147.4 |
| 平成3年 | 137.6 | 329.8 | 246.8 | 158.7 |
| 平成4年 | 143.5 | 333.7 | 245.6 | 162.4 |
| 平成5年 | 150.9 | 300.3 | 227.5 | 159.2 |
| 平成6年 | 156.6 | 262.9 | 212.8 | 148.4 |
| 平成7年 | 158.3 | 228.8 | 199.0 | 143.2 |
| 平成8年 | 161.0 | 229.7 | 198.0 | 143.6 |
| 平成9年 | 160.5 | 223.0 | 201.0 | 141.0 |
| 平成10年 | 158.6 | 225.6 | 203.8 | 138.7 |
| 平成11年 | 159.3 | 220.9 | 197.9 | 139.4 |
| 平成12年 | 159.0 | 204.3 | 182.6 | 132.3 |
| 平成13年 | 157.2 | 186.1 | 177.8 | 136.4 |
| 平成14年 | 153.6 | 195.2 | 180.5 | 135.0 |
| 平成15年 | 152.7 | 187.3 | 179.5 | 131.4 |
| 平成16年 | 152.1 | 190.1 | 176.1 | 130.6 |
| 平成17年 | 151.9 | 185.7 | 171.5 | 132.8 |
| 平成18年 | 152.9 | 170.5 | 178.6 | 133.7 |
| 平成19年 | 153.6 | 182.5 | 185.8 | 135.6 |
| 平成20年 | 156.0 | 229.1 | 206.1 | 158.3 |
| 平成21年 | 156.6 | 265.2 | 219.0 | 169.5 |
| 平成22年 | 156.5 | 226.4 | 205.9 | 163.0 |
| 平成23年 | 156.8 | 238.4 | 197.0 | 158.9 |
| 平成24年 | 157.6 | 223.3 | 193.9 | 155.6 |
| 平成25年 | 159.9 | 258.5 | 203.8 | 164.3 |
| 平成26年 | 163.0 | 276.2 | 228.0 | 176.4 |
| 平成27年 | 165.4 | 262.2 | 240.2 | 197.3 |
| 平成28年 | 165.9 | 308.3 | 254.2 | 204.1 |
| 平成29年 | 166.7 | 350.4 | 265.5 | 214.6 |
| 平成30年 | 168.5 | 304.2 | 263.1 | 214.1 |
| 令和元年 | 170.1 | 363.3 | 285.6 | 228.8 |
| 令和2年 | 172.0 | 279.2 | 276.9 | 230.2 |
| 令和3年 | 172.2 | 338.4 | 288.2 | 227.3 |
| 令和4年 | 176.2 | 434.4 | 277.5 | 241.5 |
| 令和5年 | 204.1 | 366.7 | 314.3 | 281.1 |
単位は千円/㎡です。例えば「144.5」は、1㎡当たり144,500円を意味します。表に掲載されていない建築年の単価は推測で補わず、国税庁の公表資料等で確認してください。
建築年・構造は登記事項証明書等で確認します。中古で購入した場合も、単価を選ぶ基準は購入年ではなく建築年です。マンションの床面積は、その専有部分の床面積によっても差し支えないとされています。
なお、「木造等」は建築単価の区分です。減価償却費相当額を計算する際の償却率は、建物の具体的な構造等に応じて別途確認します。
標準的な建築価額表による計算方法
新築で購入した場合
新築で購入した場合は、建築年・構造に対応する単価に床面積を掛けて、建物の取得価額を算定します。
- 建物の取得価額=建築年・構造別の建築単価×床面積
この金額は、減価償却の基礎となる金額です。売却時の取得費を求めるには、さらに購入後の減価償却費等を控除します。
中古で購入した場合は、購入前と購入後を分ける
中古建物では、まず建築年の単価に床面積を掛け、建築時点の価額を求めます。そこから建築時から購入時までの償却費相当額を差し引いて、購入時の建物の取得価額を算定します。
その後、売却時の取得費を求めるため、購入時から売却時までの減価償却費等を控除します。購入前と購入後の二つの期間を分け、後者は購入時に算定した取得価額を基に計算します。
次の例は、非業務用の居住用建物について、国税庁の計算表に沿って計算の流れを示したものです。建物本体について計算し、付随費用や増改築等は別途確認するものとします。
| 項目 | 前提 |
|---|---|
| 建築年・構造 | 昭和60年築・鉄筋コンクリート造 |
| 床面積 | 100㎡ |
| 購入年・売却年 | 平成17年に中古で購入し、令和7年に売却 |
| 経過年数 | 建築から購入まで20年、購入から売却まで20年 |
| 購入総額 | 土地・建物の合計5,000万円。購入時の内訳は不明 |
| 償却率 | 非業務用の居住用RC造の償却率0.015 |
昭和60年のRC造の単価は144.5千円/㎡、すなわち144,500円/㎡です。計算結果は次のとおりです。
| 計算する項目 | 計算 | 金額 |
|---|---|---|
| 建築時点の建物の価額 | 144,500円×100㎡ | 14,450,000円 |
| 建築から購入までの償却費相当額 | 14,450,000円×0.9×0.015×20年 | 3,901,500円 |
| 購入時の建物の取得価額 | 14,450,000円-3,901,500円 | 10,548,500円 |
| 購入から売却までの償却費相当額 | 10,548,500円×0.9×0.015×20年 | 2,848,095円 |
| 売却時の建物の取得費 | 10,548,500円-2,848,095円 | 7,700,405円 |
この例では、購入時の建物の取得価額は10,548,500円、売却時の建物の取得費は7,700,405円となります。建築時点の価額14,450,000円を、そのまま購入時の取得価額や売却時の取得費にしない点が重要です。
また、購入総額5,000万円から購入時の建物の取得価額10,548,500円を差し引くと、土地の購入代金に相当する金額は39,451,500円となります。ここでも、差し引くのは売却時の建物の取得費ではありません。
実際には、購入時の付随費用、購入前後の増改築、業務用と非業務用の使用状況の変更等も確認します。計算表の詳細は、国税庁の建物の標準的な建築価額による建物の取得価額の計算表をご覧ください。
概算取得費5%の使い方
取得費が不明な場合だけでなく、実額が5%未満の場合にも使える
土地・建物の取得費が分からない場合には、譲渡収入金額の5%相当額を取得費とすることができます。実際の取得費が判明していても、その金額が譲渡収入金額の5%を下回る場合には、5%相当額によることができます(国税庁取得費が分からないとき)。
措法31の4①は、昭和27年12月31日以前から引き続き所有していた土地・建物等について定めていますが、昭和28年1月1日以後に取得した土地・建物等についても、同項に準じて計算して差し支えないとされています(措通31の4-1)。
また、国税庁の短期譲渡所得の計算上控除する取得費と概算取得費控除では、短期譲渡所得の計算についても適用して差し支えないとされています。
5%を掛けるのは、譲渡費用を差し引く前の譲渡収入金額です。例えば、土地を3,000万円で売却し、実際の取得費が分からず、譲渡費用が100万円の場合、特別控除前の譲渡所得は次のようになります。
- 概算取得費:3,000万円×5%=150万円
- 特別控除前の譲渡所得:3,000万円-150万円-100万円=2,750万円
土地と建物は、それぞれの取得費を確認する
土地と建物を一緒に売却した場合でも、実額取得費と概算取得費の検討は、それぞれについて行います。土地の取得費が不明で、建物の取得費を確認できる場合には、土地はその土地の譲渡収入金額の5%、建物は減価償却後の実額取得費による計算が可能です。
その際は、売却総額のうち土地に対応する収入金額と、建物に対応する収入金額を合理的に区分します。売却総額全体の5%を土地の取得費として、さらに建物の実額取得費を加える計算ではありません。
相続した持分と購入した持分がある場合
一筆の土地でも、共有持分を別々の時期に相続と売買により取得した場合には、持分ごとに概算取得費と実額取得費を適用できることがあります。
名古屋国税局の平成24年12月11日付文書回答では、父から相続した持分3分の1の取得価額が不明で、残りの持分3分の2を兄から適正な価額と認められる2,500万円で購入した土地を、6,000万円で売却した事例について、次の計算を認めています。
| 取得した持分 | 取得費の計算 | 取得費 |
|---|---|---|
| 父から相続した持分3分の1 | 6,000万円×3分の1×5% | 100万円 |
| 兄から購入した持分3分の2 | 実際に支払った購入代金 | 2,500万円 |
| 土地全体 | 100万円+2,500万円 | 2,600万円 |
相続した持分は、原則として父の取得費・取得時期を引き継ぎますが、その取得価額が不明なため、当該持分に対応する譲渡収入金額の5%を取得費とします。購入した持分は、本人が支払った購入代金を基に計算します。
この回答は、取得時期・取得原因の異なる共有持分を順次取得したという事実関係を前提としています。一つの購入代金の一部が不明な場合に、直ちに同じ計算を使えるというものではありません。詳しくは、名古屋国税局の文書回答事例をご覧ください。
概算取得費に、取得時の費用や改良費を重ねて加えない
同じ資産について、概算取得費5%に、購入時の仲介手数料、登記費用、造成費等をさらに加えることはできません。実額で確認できる取得費と、概算取得費とを比較します。
相続した非業務用の土地・建物でも、概算取得費を使う場合には、相続人が支払った登記費用等を別に加算することはできません(国税庁相続や贈与によって取得した土地・建物の取得費と取得の時期)。
相続税の取得費加算の特例は別の制度です。一定の要件を満たす場合には、概算取得費を使う場合でも、譲渡した資産に対応する相続税額のうち所定の金額を加算できます。相続税評価額そのものを取得費とする制度ではない点にも注意が必要です(措法39①)。
価格指数などによる取得費の推定は、どこまで認められるか
取得当時の時価と、実際に支払った購入代金は同じとは限らない
取得費の資料が不足している場合には、市街地価格指数、地価公示価格、路線価、鑑定評価等から、取得当時の価額を推定できないかが問題となります。
しかし、取得費の基本は資産の取得に要した金額です。ある時点の市場価格を推定できても、その金額を実際に支払ったことまで当然に証明できるわけではありません。
推定を検討する場合には、取得時期、当時の地目・利用状況、地域性、その後の造成・開発等を確認し、資料が対象物件の取得当時の価額をどの程度反映するかを検討します。
建築単価と市街地価格指数による推定を認めた裁決
平成12年11月16日裁決では、土地・建物を一括して譲渡した事案で、取得費を直接裏付ける資料から実額を確認できない部分について、建築単価や市街地価格指数を用いた算定が認められました。
建物は、統計上の建築物単価等を基に算定し、減価償却費相当額を控除しています。土地は、譲渡総額から建物部分の金額を差し引いて土地の譲渡価額を求め、取得時と譲渡時の市街地価格指数の割合から取得時の価額を推定しています。
審判所は、この事案で課税庁が採用した方法に合理性があると判断しました。また、確認できた改築費は、工務店の帳簿等に基づいて認定しています(平成12年11月16日裁決・裁事60集208頁)。
具体的な事実関係に即した判断であり、取得費が不明であれば、市街地価格指数から計算した金額を必ず使えるという一般的な取扱いではありません。
農地だった土地に宅地の価格指数を用いた推定を認めなかった裁決
平成30年5月7日裁決では、相続した土地の取得費について、全国市街地価格指数と近隣の路線価を基に算定した金額は認められませんでした。
対象土地は、被相続人の取得当時は農地で、その後に宅地へ利用形態が変わっていました。審判所は、宅地価格の推移を示す指数等で取得当時の農地の価額を推定することには前提の問題があるとし、全国の平均的な指数や、条件の異なる近隣地域の路線価を使うことの問題も検討しています(平成30年5月7日裁決・東裁(所)平29第119号)。
方法の名称だけでなく、取得時点の物件の実態と、推定に使う資料との対応関係が重要です。
購入代金が不明でも、確認できる改良費を見落とさない
平成30年7月31日裁決では、相続した土地について、市街地価格指数から算定した金額を購入代金に相当する取得費とは認めませんでした。一方、実際に支払った造成工事費と給水管引込工事費は、取得費となる改良費と認定されています。
この改良費が概算取得費5%を上回っていたため、改良費を取得費とし、さらに相続税の取得費加算額を加えた金額が認められました(平成30年7月31日裁決・仙裁(所)平30第1号)。
購入代金が分からなくても、確認できる改良費だけで概算取得費を上回る場合があります。例えば、売却収入5,000万円に対する概算取得費は250万円ですが、取得費となる造成費500万円の支払額を確認できる場合には、その500万円を基に取得費を検討します。概算取得費250万円と造成費500万円を足して750万円とする計算ではありません。
また、売却に近い時期の工事でも、当然に譲渡費用になるとは限りません。取得費と譲渡費用のどちらに該当するかは、工事の目的・内容から判断します。
取得費の計算を見直す場合の更正の請求
概算取得費で申告した後に、実際の取得費が判明した場合
概算取得費5%で申告した後に契約書等が見つかり、実際の取得費が概算取得費を上回ることを証明でき、当初申告の税額が過大となっている場合には、更正の請求を検討できます(通法23①一)。
東京国税局課税第一部資産課税課・資産評価官「資産税審理研修資料」(令和3年8月作成)211~212頁でも、この場合の更正の請求を認容するのが相当とされています。
同資料は、昭和60年に購入した土地について、書類の所在が分からず令和2年分の申告で概算取得費を使った後、書類が見つかって購入金額が概算取得費を上回ることが判明した設例です。措法31の4①ただし書の仕組みから、実際の購入金額に基づいて取得費を計算し、更正の請求を認めると説明しています。
当初申告で概算取得費を使ったことだけで、後から確認した実額取得費への訂正ができなくなるわけではありません。
実額取得費で申告した後に、概算取得費の方が大きいと分かった場合
反対に、当初申告で実額取得費を使ったものの、譲渡収入金額の5%相当額の方が大きいと後で分かる場合もあります。例えば、土地を3,000万円で売却し、取得費を実額100万円として申告した後、概算取得費なら150万円になると気付いた場合です。
この場合も、当初申告で実額取得費を使ったことだけを理由として、更正の請求ができないと決めつけるのは適切ではありません。まず、適用される法令・通達と、その計算の仕組みを確認します。
措法31の4①が直接適用される昭和27年12月31日以前から引き続き所有していた土地・建物等では、実額取得費が5%相当額を下回る場合、5%相当額が法令上の取得費となります。少ない実額取得費を使って申告し、税額が過大となっていれば、更正の請求の対象になります(通法23①一、措法31の4①)。
昭和28年1月1日以後に取得した土地・建物等についても、措通31の4-1により、同項に準じた計算が認められています。
大阪国税局「資産税関係質疑応答事例集」(平成23年6月24日)42頁は、取得費を概算取得費と証明された実額取得費のいずれか多い金額とするもので、両者を選択するものではなく、概算取得費の控除は確定申告を要件とするものでもないと説明しています。
この計算の仕組みによれば、昭和28年以後に取得した土地・建物等でも、概算取得費を下回る実額取得費で申告して税額が過大となっていた場合には、取得費の計算の是正として、更正の請求が認められると思われます。
ただし、大阪国税局資料が直接回答している事案は、概算取得費で申告した後、それを上回る実額取得費が判明した場合です。実額取得費から概算取得費への変更については、同資料が示す計算の仕組みと法令・通達に基づく解釈として整理しています。
請求期間と、取得費の裏付けを確認する
更正の請求ができる期間は、原則として法定申告期限から5年以内です。資料が見つかった日から5年ではありません。建物は、減価償却費等を控除した後の取得費で比較します(通法23①、国税庁確定申告を間違えたとき)。
岐阜地裁平成25年7月3日判決では、概算取得費で申告した後に実額取得費を主張した事案について、支出と対象土地の取得との対応等から、概算取得費を上回る実額取得費の証明があるとは認めませんでした。控訴審も控訴を棄却しています(岐阜地裁平成25年7月3日判決・税資263号-123、順号12247、名古屋高裁平成25年11月13日判決・税資263号-209、順号12333)。
更正の請求では、当初申告の税額が過大であったことを、その事案に即して説明する必要があります。確認できた支払額や採用する計算方法について、対象物件との対応関係と根拠資料を整理します。
参考資料
法令・通達
- 所法33①③、38①②、60①、所令85
- 措法31の4①、39①、措通31の4-1
- 通法23①
国税庁・国税局の公表資料
- 国税庁:No.3252「取得費となるもの」
- 国税庁:No.3258「取得費が分からないとき」
- 国税庁:No.3261「建物の取得費の計算」
- 国税庁:No.3270「相続や贈与によって取得した土地・建物の取得費と取得の時期」
- 国税庁:No.3267「相続財産を譲渡した場合の取得費の特例」
- 国税庁:No.2026「確定申告を間違えたとき」
- 国税庁質疑応答事例:短期譲渡所得の計算上控除する取得費と概算取得費控除
- 国税庁:建物の標準的な建築価額表
- 国税庁:令和7年分「譲渡所得の申告のしかた」参考1・取得費と価額区分の説明、参考2・建物の標準的な建築価額表及び計算表
- 名古屋国税局:共有持分に応じて概算取得費と実額による取得費を適用することの可否(平成24年12月11日付回答)
裁判例・裁決例
- 平成12年11月16日裁決(裁事60集208頁)
- 岐阜地裁平成25年7月3日判決(税資263号-123、順号12247)・名古屋高裁平成25年11月13日判決(税資263号-209、順号12333)
- 平成29年12月13日裁決(裁事109集)
- 平成30年5月7日裁決(東裁(所)平29第119号)
- 平成30年7月31日裁決(仙裁(所)平30第1号)
通達逐条解説・国税内部資料
- 『令和8年版所得税基本通達逐条解説』法38関係
- 『令和7年版譲渡所得・山林所得・株式等の譲渡所得等関係租税特別措置法通達逐条解説』218~220頁(措通31の4-1関係)
- 東京国税局課税第一部資産課税課・資産評価官「資産税審理研修資料」(令和3年8月作成)211~212頁「概算取得費により申告した後に実際の取得費が判明した場合の更正の請求の可否」(国税内部資料)
- 大阪国税局「資産税関係質疑応答事例集」(平成23年6月24日)42頁「概算取得費を実際の取得費の金額にすることを求める更正の請求の可否」(国税内部資料)
- 大阪国税局資産課税課「誤りやすい事例(土地等譲渡所得関係・令和7年分用)」取得費関係(国税内部資料)
内部資料
概算取得費を実際の取得費の金額にすることを求める更正の請求の可否-大阪国税局 資産課税課「資産税関係質疑応答事例集」(平成23年6月24日)
(質疑事項)
土地を譲渡したことによる譲渡所得の申告に当たり、その取得費が不明であったことから、譲渡価額の5%を取得費として譲渡所得を計算して確定申告したが、法定申告期限後になって実際の取得費を明らかにする資料が見つかり、その実際の取得費で計算した方が有利となることが判明した。
この場合、譲渡所得の金額の計算上控除する取得費を実際の取得費の金額とする更正の請求が認められるのか。
(回答)
更正の請求は認められる。
(理由)
1 昭和27年12月31日以前から引き続き所有していた土地建物等の取得費は、所得税法38条及び61条の規定にかかわらず、その譲渡に係る収入金額の5%相当額(以下「概算取得費」という。)とするとされている。ただし、その金額が実際の取得費に満たない場合で、かつ、その実際の取得費が証明された場合には、実際の取得費とするとされている(措法31の4①)。
このように、譲渡所得の金額の計算上控除する取得費は、概算取得費と証明された実際の取得費のいずれか多い金額とするものであって、どちらかを選択するというものではなく、また、概算取得費の控除は確定申告を要件とするものでもない。
なお、昭和28年1月1日以後に取得した土地建物等の取得費についても、租税特別措置法31条の4第1項の規定に準じて計算して差し支えないものとするとされている(措通31の4-1)。
2 そうすると、実際の取得費が概算取得費を上回る場合において、譲渡所得の金額の計算上控除する取得費を概算取得費としていた場合は、国税通則法23条1項1号に規定する課税標準等又は税額等の金額の計算に誤りがあるということになる。
したがって、本件のように、申告後に他の一方の金額で計算した方が有利となることが判明した場合には、通則法23条1項1号の規定による更正の請求をすることができる。
概算取得費により申告した後に実際の取得費が判明した場合の更正の請求の可否-東京国税局課税第一部 資産課税課 資産評価官(令和3年8月作成)
甲は、令和2年分の所得税及び復興特別所得税の確定申告において、土地に係る譲渡所得の計算に際し、昭和60年に土地を購入した際の書類等の所在が分からなかったため、当該土地の取得費について、租税特別措置法第31条の4《長期譲渡所得の概算取得費控除》第1項及び租税特別措置法通達第31の4-1《昭和28年以後に取得した資産についての適用》の規定等に基づき、譲渡収入金額の100分の5に相当する金額(以下「本件概算取得費」という。)により計算した。
その後、当該土地を購入した時の書類が見付かり、それによって把握した実際の購入金額(以下「本件購入金額」という。)が本件概算取得費よりも高額であったことから、甲は本件購入金額に基づき取得費を計算する旨の更正の請求(以下「本件更正の請求」という。)を行った。
この場合、本件更正の請求は認められるか。
答 本件更正の請求は認められる。
(理由)
国税通則法第23条《更正の請求》第1項第1号は、更正をすべき旨の請求をすることができる場合として、納税申告書に記載した課税標準等若しくは税額等の計算が国税に関する法律の規定に従っていなかったこと又は当該計算に誤りがあったことにより、当該申告書の提出により納付すべき税額が過大であるときを定めている。
この点、本事例では、租税特別措置法第31条の4第1項等の規定等に基づき取得費を計算していることから、本件更正の請求の請求事項は、「計算が国税に関する法律の規定に従っていなかったこと又は当該計算に誤りがあったこと」に該当しないのではないかとの疑義が生ずる。
しかしながら、租税特別措置法第31条の4第1項は、その本文で「取得費は、(中略)当該収入金額の百分の五に相当する金額とする」と規定しているものの、そのただし書において、「当該金額(=概算取得費)がそれぞれ次の各号に掲げる金額に満たないことが証明された場合には、当該各号に掲げる金額とする」とし、その第1号において、「その土地等の取得に要した金額と改良費の額との合計額」と規定している。
すなわち、概算取得費は、その額が土地等の取得に要した金額に満たないことが証明されていない場合に適用するものであるから、このことが証明された本事例においては、本件概算取得費ではなく、土地等の取得に要した金額である本件購入金額により取得費を計算することとなる。
したがって、本件更正の請求については、国税通則法第23条第1項の規定に基づくものとして、その請求を認容するのが相当である。
平成29年12月13日裁決(裁事109集)
(1)事案の概要
本件は、審査請求人Xが、相続により取得した土地の譲渡に係る分離長期譲渡所得の金額の計算上、当該譲渡に係る収入金額の100分の5に相当する金額を当該土地の取得費として、平成25年分の所得税等の確定申告をした後、地価公示価格を基に推計した金額を当該土地の取得費とすべきであるなどとして更正の請求をしたところ、原処分庁が、上記の推計した金額は当該土地の実額の取得費ではないなどとして更正処分をしたのに対し、Xが、当該処分の一部の取消しを求めた事案である。
(2)争点
本件譲渡所得の金額の計算上控除すべき取得費の金額はいくらとなるか。
(3)判断要旨
Xは、本件土地の譲渡に係る分離長期譲渡所得の計算上控除される本件土地の取得費は、地価公示価格から推計した金額によるべきである旨主張し、原処分庁は、本件土地の取得に要した金額の実額は不明であるから、本件土地の譲渡に係る収入金額の100分の5に相当する金額(概算取得費)を本件土地の取得費とすべきであると主張する。
しかしながら、当審判所の調査により把握された、本件土地を被相続人が取得した際の売主が作成した土地台帳(本件土地台帳)の記載内容の信用性は高く、記載内容どおりの事実を認定することができるから、本件土地台帳に記載された金額を本件土地の取得費と認めるのが相当である。なお、Xの主張する本件土地の取得費の金額は推計したものに過ぎないことから採用することはできない 。
譲渡所得の計算上、相続により取得した土地の取得費は相続税評価額ではなく概算取得費とするのが相当であるとした事例-平成29年6月26日裁決(仙裁(所)平28第12号)(棄却)
(1)事案の概要
本件は、審査請求人X(以下「X」という。)が、相続により取得した土地(以下「本件土地」という。)を他の共有者と共に譲渡したことによる分離長期譲渡所得の金額の計算上、当該譲渡による収入金額の100分の5に相当する金額を当該土地の取得費として確定申告を行った後、当該土地の相続開始時の相続税評価額を取得費とすべきであったとして更正の請求をしたのに対し、原処分庁が、当該相続税評価額を取得費とすることは認められず、Xは当該土地の取得に要した実際の金額を証明していないとして、更正をすべき理由がない旨の通知処分を行ったことから、Xが、その全部の取消しを求めた事案である。
(2)裁決要旨
① Xは、本件土地を相続により他の相続人と共に取得(共有持分6分の1)し、相続税の申告の際、相続税評価額を本件土地の財産の価額として申告し、相続税評価額に基づき相続税が課税されているのであるから、本件譲渡に係るXの分離長期譲渡所得の金額の計算上控除すべき取得費の額は、本件相続税評価額の6分の1の金額となる旨主張する。
② しかしながら、本件土地の共有持分6分の1は、Xが相続により取得したものであることから、その取得費については、所得税法60条1項の規定により被相続人が取得した価額等を引き継ぐこととなるのであって、相続税評価額を基に算出した価額を取得費とする旨の法令の規定は存在しない以上、Xの主張は採用することができない。
③ Xは、他に被相続人が本件土地を取得した価額等について何ら主張せず、当該価額等を明らかにする売買契約書等の書類の提出もないことから、本件土地の概算取得費が実額取得費に満たないことが証明されたとは認められない。よって、本件譲渡に係るXの分離長期譲渡所得の金額の計算上控除すべき取得費の額は、租税特別措置法31条の4第1項の規定に準じて計算される概算取得費とするのが相当である。

