概要
個人事業主が、自分が代表者や株主となっている会社に業務を委託し、その外注費を事業所得の必要経費に算入できる場合はあります。ただし、業務上の必要性など、必要経費としての要件を満たしていることが前提です(所法37①)。
特に、個人事業主が100%出資し、自ら代表者を務める会社と同じ事業を行っている場合には、慎重な検討が必要です。仕事の振分けや委託料を本人が決められる関係にあるため、売上の帰属、会社に業務を委託する必要性、委託料の合理性を具体的に説明できることが重要になります。
会社にお金を支払い、会社が売上として申告しているというだけでは、必要経費として認められるとは限りません。実際に、会社への外注費が事業主自身の労働の対価に当たるとして、必要経費への算入を認めなかった裁判例があります。
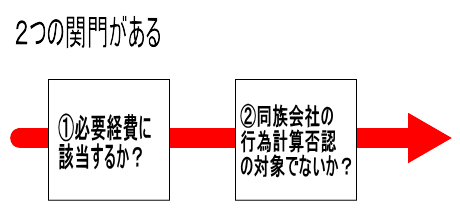
自分の会社への外注費で確認する三つの論点
売上が個人と会社のどちらに帰属するか
個人事業と会社の事業内容が重なる場合には、まず、それぞれの売上がどちらに帰属するのかを明確にする必要があります。
売上の帰属は、誰が契約当事者となり、個人の事業として、又は法人の事業として取引を行い、費用や取引上の責任を負っているかなど、取引の実態に即して検討します。単なる名義人と真実の収益の帰属者が異なる場合には、実質所得者課税の原則も問題になります(所法12、所基通12-2)。
例えば、個人の事業として受注・遂行した取引について、後から請求書の名義や入金口座を会社に変えただけで、売上を自由に会社へ移せるものではありません。
会社が事業主体として受注し、その契約に基づく権利・義務を負って業務を遂行する場合と、会社の名義だけを利用する場合とを区別することが重要です。
会社への支払が必要経費に該当するか
事業所得の必要経費には、売上原価など総収入金額を得るため直接に要した費用と、その年の販売費、一般管理費その他事業の業務について生じた費用が含まれます(所法27②・37①)。
後で取り上げる大阪地裁平成30年4月19日判決は、必要経費に当たるためには、支出が業務と合理的な関連性を有し、かつ、その業務の遂行上必要であることを要するとしました。
その判断は、外注費などの名称や当事者の主観だけで決めるものではなく、業務の内容、契約の内容、支払先と事業主との関係などを踏まえ、客観的に、社会通念に従って行うべきものとしています。
したがって、自分の会社への支払でも、個人事業に必要な業務を会社に委託し、その内容に応じた対価を負担していると説明できることが重要です。
同族会社の行為計算否認の対象となるか
必要経費の一般的な要件とは別に、会社が同族会社に当たる場合には、同族会社の行為計算否認も検討する必要があります。
同族会社の行為又は計算を容認すると、その株主等である居住者などの所得税の負担を不当に減少させる結果となると認められる場合には、その行為又は計算にかかわらず、所得金額等を計算されることがあります(所法157①)。
税負担が減少したという事実だけで、直ちにこの規定の対象になるわけではありません。取引の具体的な内容が、特殊な関係にない通常の経済人の取引として経済的合理性を有するかなどが問題になります。
なお、個人事業主の所得税について問題となる規定は所法157であり、会社自身の法人税に関する行為計算否認の規定とは区別する必要があります。
大阪地裁平成30年4月19日判決で外注費が認められなかった事例
事案の概要
この事件では、燃料小売業を営む個人事業主が、自分が代表者を務める会社に配達販売等の業務を委託したとして、支払った外注費を事業所得の必要経費に算入していました。
もともとは、先代が個人事業を営み、本人が会社の代表者としてその委託業務を行うという取扱いでした。その後、本人が先代から個人事業を承継し、個人事業主と委託業務を行う者が同一人となってからも、その取扱いが続けられていました。
争われた平成22年分から平成24年分までの外注費と、本人が会社から受け取っていた役員給与は、次のとおりです。
| 年分 | 個人事業から会社への外注費 | 会社から本人への役員給与 |
|---|---|---|
| 平成22年分 | 665万円 | 600万円 |
| 平成23年分 | 692万5,000円 | 600万円 |
| 平成24年分 | 675万5,000円 | 570万円 |
裁判所は、主に次のような事実を認定しました。
- 会社の事業目的に、委託された配達販売等や労働者派遣は含まれていなかった。
- 業務に必要な販売登録や保安機関の認定は個人事業主が受けており、会社は受けていなかった。
- 業務に使用する設備や車両は個人事業主のもので、燃料代等の経費も個人事業主が負担していた。
- 委託業務に従事するのは個人事業主本人だけで、会社の他の従業員は従事していなかった。
- 本人が個人事業の業務全般を、自分の判断で日常的に行っていた。
- 契約書がなく、業務の範囲、従事する日数や時間、契約期間等についても明確な取決めがなかった。
地裁は、事業主自身の労働の対価であると判断
大阪地裁は、これらの事情を総合し、本人が自ら個人事業主として主体的に業務を行っていたと判断しました。
そのうえで、会社への外注費は、実質的には、本来支払う必要のない事業主自身の労働の対価であると評価しました。そして、業務遂行上の必要性を欠くとして、必要経費への算入を認めませんでした。
税務署は所法157①による行為計算否認を理由に更正処分を行っていましたが、地裁は、外注費がそもそも必要経費に該当しない以上、同規定の適用の可否を判断する必要はないとしています。
高裁は、契約の有効性と役務提供を認めても必要経費性を否定
控訴審の大阪高裁平成30年11月2日判決も、必要経費への算入を認めませんでした。
ここで注目すべき点は、高裁が、個人事業主と会社との契約は私法上有効であり、会社が契約に基づいて役務を提供し、外注費がその対価として支払われたことを認めている点です。業務との関連性も認めています。
それでも、実際の業務遂行の状況から、支払の実質は事業主自身の労働の対価であると評価されるため、業務遂行上の必要性は認められないと判断しました。
この事件は、単に架空の支払であったとか、契約が無効であったという理由で必要経費を否定したものではありません。契約が有効で、役務提供と支払があっても、必要経費性は別に判断されることを示しています。
最高裁の決定と、この事件から読み取れること
最高裁第三小法廷令和元年7月16日決定は、上告を棄却し、上告受理申立てを受理しないとしました。これにより、納税者の請求を認めなかった結論が確定しています。
ただし、最高裁が必要経費の判断基準について実体的な理由を示した判決ではありません。
また、この事件から、自分が経営する会社への外注費はすべて認められないとか、会社の他の従業員が担当すれば必ず認められると結論付けることも適切ではありません。具体的な業務の内容と、その業務を誰がどの立場で遂行しているのかを検討する必要があります。
自分の会社に業務を委託するときの実務上の確認事項
同じ事業を行う場合は、売上の帰属と役割分担を明確にする
個人事業主が100%出資し、自ら代表者を務める会社と同じ事業を行っている場合には、売上の帰属が曖昧にならないよう、特に注意が必要です。
個人事業と会社の仕事内容や取引先が重なり、両者の区分が不明確であれば、売上の計上先を恣意的に振り分けているのではないか、税負担を調整するために売上を付け替えているのではないかという疑問を招くおそれがあります。
そのため、取引を引き受ける段階から、個人事業と会社のどちらが契約当事者となるのか、どの立場で業務を行うのかを明確にし、契約書、受発注記録、業務記録、請求書などによって説明できるようにしておくことが重要です。
会社への外注についても、委託する業務の範囲、実際の担当者、費用や責任の負担、報酬の算定根拠などを具体的に説明できる必要があります。税務調査では、こうした点を詳しく確認されることを想定しておくべきです。
定款の事業目的が重複していること自体は一律の否認要件ではありません(ただし、事業目的が重なることはできるだけ避けるべきでしょう)が、実際の業務や取引まで区分されていなければ、売上の帰属や外注費の必要経費性を争われるリスクがあります。事業目的の文言を変更するだけでなく、実際の業務と取引関係を整理する必要があります。
契約内容と実際の仕事の進め方を一致させる
業務委託契約書には、委託する業務、役割分担、業務の実施方法、報酬の算定方法、費用負担、契約期間などを具体的に定めておくことが望まれます。
契約書は、実際に合意した内容と、それに基づく業務の実態を明らかにするための資料です。書面を作成したこと自体で、必要経費性が確保されるわけではありません。
契約書に加えて、業務報告書、作業記録、成果物、連絡記録、請求書、振込記録なども、業務の内容に応じて保存します。
事業主本人が担当する場合は、特に慎重に検討する
会社の他の従業員が受託業務を行う場合には、その勤務実態や会社としての業務管理の状況を確認します。
他方、個人事業主本人が会社の立場で受託業務を行うとしている場合には、前記判決と同様に、実質は個人事業主自身の労働に対する支払ではないかという問題が生じます。
会社に他の従業員がいるかどうかだけでなく、実際の担当者、会社と個人事業の業務管理、設備や資格、費用や責任の負担などを踏まえて検討する必要があります。
報酬額の根拠を残す
報酬額は、同種の業務を第三者に委託した場合の見積額、業務量、作業時間、必要な人員、会社が負担する費用や責任などを踏まえて決め、その算定根拠を残します。
個人事業の利益を減らすために金額を決めたり、会社から本人や親族に支払う給与額から逆算したりしても、それだけでは委託料の合理性を説明できません。
過大な支払については、超過部分等が否認されることがあります。一方、前記判決のように支払自体の必要性が認められなければ、相場を示すだけでは問題を解消できず、外注費の全額が必要経費から除外される場合もあります。
必要経費に算入する年分を確認する
必要経費に該当する支出であっても、支払日だけで計上する年分が決まるわけではありません。
通常の業務委託料については、別段の定めがある場合を除き、年末までに、債務が成立していること、具体的な給付の原因となる事実が発生していること、金額を合理的に算定できることのすべてを満たすかを確認します(所法37①、所基通37-1・37-2)。
そのため、原則として、翌年の業務に対する前払金は、年内に支払っただけではその年分の必要経費になりません。反対に、その年中に業務が行われ、年末までに債務が確定した委託料は、支払が翌年でも、その年分の必要経費になります。
会社から本人や親族へ給与を支払えば、必ず節税になるのか
会社から代表者に役員給与を支払う場合、その給与を法人税の計算上損金に算入するためには、原則として、定期同額給与などの要件を満たす必要があります。不相当に高額な部分等は、損金に算入されません(法人税法34)。
親族に給与を支払う場合も、勤務の実態や職務に見合った金額であることが重要です。役員に該当する場合の規制や、特殊関係使用人に対する過大給与の規制にも注意が必要です(法人税法34・36)。
本人の給与所得の計算で給与所得控除を適用できることと、個人事業から会社への外注費が必要経費になることは、それぞれ検討する必要があります。
全体の負担を比較する際には、本人と親族の所得税・住民税、会社の法人税等、社会保険料、会社を維持するための費用なども含めて確認します。会社への外注費と会社からの給与を組み合わせれば、必ず有利になるというものではありません。
主な根拠資料
- 所得税法12・27②・37①・157①
- 所得税基本通達12-2・37-1・37-2
- 国税庁「法第12条《実質所得者課税の原則》関係」
- 国税庁「No.2210 必要経費の知識」
- 『令和8年版所得税基本通達逐条解説』所基通37-1・37-2の解説、369~370頁
- 大阪地裁平成30年4月19日判決〔平成27年(行ウ)第393号、税務訴訟資料268号-39・順号13144〕
- 大阪高裁平成30年11月2日判決〔平成30年(行コ)第59号、税務訴訟資料268号-101・順号13206〕
- 最高裁第三小法廷令和元年7月16日決定〔税務訴訟資料269号-71・順号13294〕
- 国税不服審判所「平成28年5月30日裁決」の所法157①に関する法令解釈部分(賃料に関する事案)
- 法人税法34・36、国税庁「No.5211 役員に対する給与」
大阪地裁平成30年4月19日判決(税資268号-39(順号13144))
(1)事案の概要
本件は、甲商店の屋号で燃料小売業を営む個人事業主Xが、自身が代表者(かつ、主要な株主)を務める株式会社C(以下C社という。)に業務委託として支払った外注費を事業所得の必要経費に算入したところ、課税庁が同族会社の行為計算否認により、本件外注費を必要経費に算入することはできないとして更正処分等を行ったため、その取消しを求めた事案である。
主たる争点は、(1)本件外注費はXの事業所得に係る必要経費に該当するか(2)本件取引が所得税法157条1項の規定による同族会社の行為計算否認の対象となるか、である。
○本件における事実等は、次のとおりである。
・C社の定款の事業目的には、本件委託業務の内容は含まれていなかった。
・甲商店とC社との間に契約書等の書面は作成されず、本件委託業務の範囲はもとより、本件委託業務に従事する日数や時間、本件取決めの及ぶ期間等についても、明確な合意や取決めはなかった。
・本件委託業務に従事するのはXのみであり、C社の他の従業員らがこれに従事することは予定されておらず、実際にもそのようなことはなかった。
・甲商店がC社に支払った外注費の金額と、XがC社から役員報酬として受け取った給与所得の収入金額
| 甲商店からC社への外注費 | C社でのXの役員給与 | |
|---|---|---|
| 平成22年分 | 665万円 | 600万円 |
| 平成23年分 | 692万5000円 | 600万円 |
| 平成24年分 | 675万5000円 | 570万円 |
(2) 判決要旨(棄却)
① 関係規定の文言及びその趣旨を踏まえると、ある所得が事業所得の金額の計算上必要経費として控除されるためには、当該支出が事業所得を生ずべき業務と合理的な関連性を有し(関連性要件)、かつ、当該業務の遂行上必要であること(必要性要件)を要すると解するのが相当である。そして、必要経費該当性の判断に当たっては、客観的な見地から判断すべきであり、また、当該支出の外形や名目等から形式的類型的に判断するのではなく、当該業務の内容、当該支出及びその原因となった契約の内容など個別具体的な諸事情に即し、社会通念に従って実質的に判断すべきである。
② Xは、自己の個人事業(甲商店)に係る業務全般を、自己の保有する設備、車両等や資格を用いて、日常的に、自己の経験と判断に基づき、自己の労力及び経費負担をもって遂行していたものというべきである。そして、業務委託に係る本件取決め又は本件取引については、契約書等の書面が作成されておらず、契約の重要な要素についても明確に定められていないなど、一般的な事業者間の業務委託契約や労働者派遣契約とは明らかに異質のものであることも考慮すると、Xによる委託業務の遂行の実質は、C社による役務の提供(業務委託)や労働力の提供(労働者派遣)といったものではなく、正にXが自ら甲商店の事業主として主体的にその業務を遂行していたものというほかはない。
③ そうすると、甲商店の業務に関し、甲商店たるXがC社に対し本件配達販売を委託し、C社がこれを遂行し、XからC社に対し本件外注費が支払われたという形式及び外観が存在するものの、その実質は、Xが自ら甲商店の事業主としてその業務を遂行する一方で、本件取決めに基づく取扱いを継続することにより、本来支払う必要のない事業主自身の労働の対価(報酬)を、「外注配達費」や「人夫派遣費」という名目で本件外注費としてC社に支払っていたものといわざるを得ない。
④ 仮に、本件のような事情の下で、本件外注費を事業所得に係る必要経費として認めるとすると、個人事業主(農家、個人商店など)と同族会社の代表者を兼務する者の場合、事業主自身が従事する業務を会社に外注し、その外注費を支払うことにすれば、本来は必要経費に算入することのできない事業主自身の労働の対価を、個人事業の必要経費とすることができることとなり、ひいては、税額の自由な操作を許すことになりかねないのであって、租税法の根本原則に反する不合理な結論となることは明らかである。
⑤ 以上によれば、本件外注費は、社会通念上、甲商店の業務の遂行上必要であるとはいえず、必要経費該当性の判断基準における必要性要件を欠くものと認められるから、Xの事業所得に係る必要経費には該当しないというべきである。なお、本件外注費が必要経費に該当しない以上、本件取引が所得税法157条1項の規定による同族会社の行為計算否認の対象となるかについては、判断する必要がない。

