役員給与とは
株式会社の取締役や合同会社の業務執行社員などは、法人税法上の「役員」に該当します。法人がこれらの役員に対して支給する報酬は、法人税法上「役員給与」として取り扱われます。
役員は自らの給与額の決定に関与できる立場にあるため、法人税法では、使用人に対する給与とは異なる損金算入の制限が設けられています。
役員給与が法人税上の経費になるための基本ルール
法人が役員に対して支給する給与は、原則として、次のいずれかに該当しなければ、法人税の計算上、損金の額に算入することができません(法法34①)。
・定期同額給与
・事前確定届出給与
・一定の業績連動給与
また、これらのいずれかに該当する場合であっても、不相当に高額な部分の金額や、事実を隠蔽・仮装して経理することにより支給する給与などについては損金算入が認められません(法法34②・③)。
定期同額給与
定期同額給与とは、その支給時期が1月以下の一定の期間ごとであり、原則として、その事業年度の各支給時期における支給額が同額である給与などをいいます(法法34①一、法令69①)。
一般的な中小企業で役員に毎月支給する月額報酬については、この定期同額給与として損金算入するケースが多いでしょう。
事前確定届出給与
事前確定届出給与とは、役員の職務について所定の時期に確定した額を支給する旨をあらかじめ定め、原則として、その定めの内容を期限内に所轄税務署長へ届け出た上で、その定めどおりに支給する給与です(法法34①二、法令69)。
一般的な中小同族会社が役員に通常の金銭による賞与を支給し、その金額を損金に算入しようとする場合には、原則として、この事前確定届出給与の制度を利用することになります。
詳しくは「事前確定届出給与(役員に対して賞与を支払う場合は届け出が必要)」で解説しています。
業績連動給与
業績連動給与とは、利益の状況を示す指標その他一定の業績指標等を基礎として算定される役員給与のうち、法人税法上の要件を満たすものです(法法34①三・⑤)。
一般的な中小同族会社では利用できる場面が限られるため、中小企業の役員給与では、定期同額給与又は事前確定届出給与を利用するケースが中心になります。
定期同額給与は毎月同じ金額が基本
例えば、役員に毎月60万円を継続して支給している場合には、原則として定期同額給与に該当します。
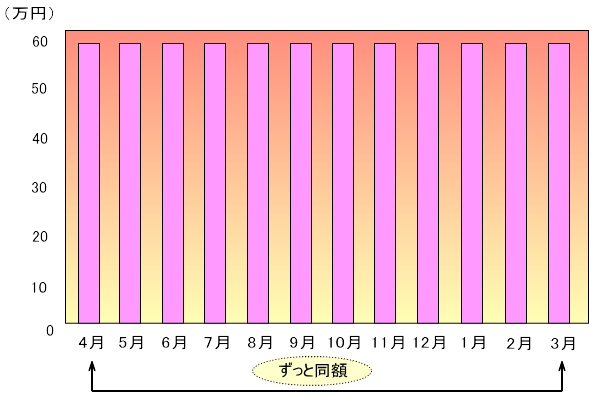
また、額面の支給額が同額である場合だけでなく、源泉徴収される所得税、特別徴収される住民税、社会保険料等を控除した後の金額が同額である場合についても、一定の要件の下で同額として取り扱われます(法令69②)。
もっとも、毎月同額であれば、どれだけ高額な役員給与でも全額が損金になるということではありません。
役員の職務内容、その法人の収益状況、使用人に対する給与の支給状況、同種の事業を営む規模の類似する法人の役員給与などに照らして不相当に高額な部分がある場合には、その部分は損金に算入されません(法法34②、法令70)。
過大役員給与については「役員に対して支給する定期同額給与(役員報酬)が過大とされて否認される場合」で詳しく解説しています。
決算間際に利益が出たから役員給与を増額することはできるのか
例えば、通常は毎月60万円の役員給与を支給している会社が、決算間際になって会社の業績が好調だったことを理由に、決算月とその前月だけ20万円を上乗せし、それぞれ80万円を支給したとします。
この増額が法人税法上認められる給与改定に該当しない場合には、上乗せした40万円(20万円×2か月)は、原則として損金の額に算入することができません。
したがって、この例で実際に支給した役員給与が760万円(60万円×10か月+80万円×2か月)であっても、法人税の計算上は720万円が定期同額給与として損金算入の対象となり、増額部分40万円が損金不算入となります。
役員給与を決算間際に自由に増額できると、利益の状況を見ながら法人の課税所得を恣意的に減少させることが可能になります。定期同額給与の制度には、このような利益調整を制限する趣旨があります。
役員給与は事業年度の途中でも変更できる
「役員給与は一度決めたら、決算まで絶対に変更できない」と思われることがありますが、そのような制度ではありません。
法人税法上認められる改定に該当し、改定前後の各支給時期における給与額がそれぞれ同額であれば、改定前・改定後の給与はいずれも定期同額給与となります(法令69①一)。
主な改定として、次の3つがあります。
・通常改定
・臨時改定事由による改定
・業績悪化改定事由による減額改定
通常改定は原則として3月経過日等まで
通常の役員給与改定については、原則として、その事業年度開始の日の属する会計期間開始の日から3月を経過する日である「3月経過日等」までに、定期給与の額の改定がされる必要があります(法令69①一イ)。
例えば一般的な3月末決算法人であれば、原則として6月30日が3月経過日等となります。
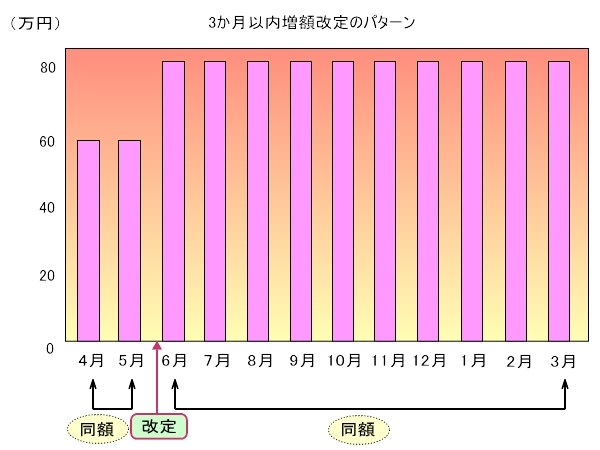
ただし、ここで非常に重要なのは、「6月30日までに新しい給与を実際に支給しなければならない」という意味ではないことです。
法人税法施行令が3月経過日等までに行うことを求めているのは、「定期給与の額の改定」です。
一方、改定後の給与が定期同額給与となるかどうかについては、「給与改定前の最後の支給時期」と「給与改定後の最初の支給時期」を基準として、改定前後それぞれの期間の各支給時期における給与額が同額であるかどうかを判定します(法令69①一)。
したがって、「給与額をいつ改定したか」と「新しい給与額をどの支給時期から適用するか」は区別して考える必要があります。
平成18年度税制改正の解説
法人税法上、役員給与の改定が3月経過日までとされた理由は、次のとおりです(平成18年度税制改正の解説324ページ)。
1.役員給与の支給額を定める時期が、一般的に定時株主総会の時であること
2.事業年度終了の日間近の改定を許容すると、利益の払出しの性格を有する増額改定を認める余地が生じること
定時株主総会の日と給与支給日の関係
一般的な中小株式会社では、定時株主総会において計算書類を承認するとともに、その後の職務執行期間に係る役員給与を決定・改定するケースが多くあります。
例えば、3月決算法人が5月25日の定時株主総会で役員給与を改定し、毎月20日に役員給与を支給している場合には、国税庁資料では、4月20日及び5月20日を改定前、6月20日以降を改定後の支給時期として区分する事例が示されています。
しかし、役員給与の支給日が毎月20日なのか毎月末日なのか、定時株主総会をいつ開催するのかなどによって、新しい給与額をどの支給時期から適用するかについての考え方は異なる場合があります。
また、「定時株主総会後最初の給与支給日から必ず新額にしなければならない」という明文のルールがあるわけでもありません。
国税庁「役員給与に関するQ&A」Q2では、3月決算法人が6月25日の定時株主総会で役員給与を改定する毎月末日払いの事例について、6月30日から新額とする場合だけでなく、6月30日は旧額のままとして7月31日から新額とする場合も定期同額給与となることが示されています。
ただし、これは「3月経過日等までに改定決議さえしておけば、その後いつからでも自由に新しい給与額へ変更できる」という意味ではありません。
定時株主総会の日と給与支給日の関係については、「役員給与はいつから変更できる?定時株主総会の日・支給日と定期同額給与の3か月ルール」で詳しく解説しています。
法人税の申告期限と役員給与の3か月ルールは別
3月末決算法人で法人税の申告期限の延長を受けていない場合、法人税の確定申告期限は原則として5月末です(法法74①)。
一方、定期同額給与の通常改定については、一般的な3月末決算法人では、原則として6月30日が3月経過日等となります(法令69①一イ)。
したがって、「法人税の申告期限が5月末だから、役員給与についても5月末までに改定しなければならない」という関係にはありません。
もっとも、一般的な中小株式会社では、定時株主総会で計算書類を承認し、その確定した決算に基づいて法人税の申告を行うため、申告期限の延長を受けていない3月末決算法人では、実務上、4月又は5月に定時株主総会を開催して役員給与についても決定・改定することが多いでしょう(会社法438、法法74①)。
役員給与を決定・改定した場合には証拠を残す
役員給与を決定・改定した場合には、その法人の定款、既存の株主総会決議、機関設計等に従って必要な会社法上の手続を行い、その意思決定の内容を確認できる書類を作成・保存しておくことが重要です。
株式会社の場合には、実際の意思決定方法に応じて、株主総会議事録、取締役会議事録、各取締役の報酬額に関する決定書等を作成・保存することになります。
例えば、株主総会で取締役全員に対する報酬総額の上限だけを決議し、各取締役への個別配分を代表取締役等へ一任している場合には、株主総会議事録だけでは各役員の具体的な給与額をいつ決定したのか確認できないことがあります。
このような場合には、各役員の具体的な給与額を決定したことが分かる書類も作成・保存しておくことが重要です。
また、税法上、役員給与を変更するために必ず「株主総会」を開催しなければならないという規定があるわけではありません。誰がどのような手続で役員給与額を決定するかは、会社法、定款、既存の株主総会決議、個別配分の委任の有無等によって異なります。
合同会社の場合
合同会社についても、「社員総会議事録」を作成すればよいと一律に考えるのではなく、定款に定められた意思決定方法に従って、必要に応じて総社員の同意書その他の書類を作成・保存します。
合同会社で間違えが多いのは、役員給与の改定があったという証拠として社員総会議事録で作成保存をしていることです。社員総会を合同会社で設置しているのは極めてレアケースです。
合同会社の定款に「(業務執行社員の報酬)第〇条 業務執行社員の報酬、賞与その他の職務執行の対価として当会社から受ける財産上の利益は、総社員の同意をもって定める。」というような条項があれば、社員の同意書を作成保存しておくということになります。
臨時改定事由がある場合
事業年度の途中であっても、役員の職制上の地位の変更、役員の職務内容の重大な変更その他これらに類するやむを得ない事情によって定期給与の額が改定された場合には、臨時改定事由による改定として、改定前後の給与が定期同額給与に該当する場合があります(法令69①一ロ)。
例えば、代表取締役の急逝などによって別の取締役が代表取締役に就任し、その職務・責任が大幅に増加したことに伴い役員給与を増額する場合などが考えられます(法基通9-2-12の3)。
ただし、形式的に役職名を変更しただけで当然に臨時改定事由となるわけではありません。実際の職務内容や責任の重大な変更等を含めて判断する必要があります。
業績悪化改定事由は原則として減額改定
その法人の経営状況が著しく悪化したことその他これに類する理由によって、やむを得ず役員給与を減額した場合には、業績悪化改定事由による改定として、改定前後の給与が定期同額給与に該当する場合があります(法令69①一ハ)。
ここで重要なのは、業績悪化改定事由による改定は、原則として「減額した改定」に限られるという点です。
また、法人の一時的な資金繰りの都合や、単に売上・利益が当初の業績目標に達しなかったというだけでは、業績悪化改定事由には該当しません。経営状況の著しい悪化等によって、客観的にみてやむを得ず役員給与を減額せざるを得ない事情が必要です(法基通9-2-13)。
平成23年1月25日裁決(裁事82集158頁)では、経常利益が前年同期比で約6%減少していたものの、過年度と比較した売上高や経常利益等の状況から、やむを得ず役員給与を減額せざるを得ない事情があるとは認められず、業績悪化改定事由への該当性が否定されています(平成23年1月25日裁決・裁事82集158頁)。
会社設立1期目の役員給与
会社設立後最初の事業年度であっても、定期同額給与の通常改定については、原則として、設立後最初の事業年度開始の日の属する会計期間開始の日から3月経過日等までという基準によって判断します(法法13①、34①一、法令69①一イ)。
会社を設立してから実際に営業や診療を開始するまで一定の期間があったとしても、実際の営業開始日や診療開始日から改めて3か月を計算できるとは限りません。
令和6年8月1日裁決(金裁(法)令6第1号)では、歯科医業を営む医療法人社団について、実際の診療開始日を会計期間開始日とする請求人の主張は認められませんでした。
また、この裁決では、設立総会において理事長の月額報酬限度額は定められていたものの、具体的な支給額をいつ決定したのかを示す資料が確認できなかったため、後日の総勘定元帳への計上日を給与額の改定日と推認しています(令和6年8月1日裁決・金裁(法)令6第1号、TAINS F0-2-1296)。
したがって、設立初年度には、単に「役員報酬は月額○○万円以内」などと限度額だけを定めるのではなく、各役員の具体的な給与額を明確に決定し、その決定時期を確認できる資料を残しておくことが重要です。
月の途中で役員に就任した場合の日割り計算
月の途中で役員に就任した場合や、月の途中で会社を設立した場合について、法人税法には「役員給与を日割り計算してはならない」という一般的な規定があるわけではありません。
したがって、「役員給与は使用人給与と違って絶対に日割り計算できない」と一律に判断するのは適切ではありません。
一方、初回だけ通常の月額と異なる金額を支給する場合には、その法人がどのような内容で役員給与を決定していたのか、職務執行期間、最初の給与支給時期、その後の各支給額等を踏まえて、定期同額給与への該当性を判断する必要があります(法法34①一、法令69①)。
したがって、「初月を日割りにすれば、その後の通常月額との差額が当然に損金不算入になる」と一律に判断することもできません。
実務上は、会社設立時や役員就任時に、具体的な給与額、給与の支給開始時期その他の支給条件を明確に決定し、その内容を議事録等で確認できるようにしておくことが重要です。
まとめ
中小企業の役員給与については、定期同額給与を利用するのが最も一般的です。
定期同額給与は、基本的には毎月同額の給与を支給する制度ですが、一度決めたら事業年度末まで絶対に変更できないというわけではありません。
通常改定であれば、原則として3月経過日等までに定期給与の額を改定し、改定前後の各支給時期における給与額をそれぞれ同額とする必要があります(法令69①一イ)。
ここで特に注意したいのは、3月経過日等が「新しい給与の支給期限」ではないことです。「給与額の改定」と「給与改定後の最初の支給時期」は別に考える必要があります。
また、臨時改定事由や業績悪化改定事由があれば、3月経過日等後の改定であっても定期同額給与となる場合があります。ただし、業績悪化改定事由は原則として減額改定に限られ、単なる業績目標の未達や一時的な資金繰りでは足りません。
役員給与については、給与額だけでなく、「いつ」「誰が」「どのような手続で」その具体額を決定・改定したのかを客観的に説明できる資料を残しておくことが重要です。
定時株主総会の日と給与支給日の関係や、毎月20日払い・毎月末日払いで新しい給与額をいつから適用できるかについては、「役員給与はいつから変更できる?定時株主総会の日・支給日と定期同額給与の3か月ルール」で詳しく解説しています。
※本記事は2026年8月26日現在の法令、通達及び公表資料等に基づいています。

