概要
会社を設立するとき、「資本金を1,000万円未満にすれば、設立当初は消費税が免税になる」と考える方もいるでしょう。
しかし、資本金が1,000万円未満でも、出資者との関係や、その出資者・関係会社の売上高等によって、設立1期目から消費税の納税義務が免除されないことがあります。その一つが、「特定新規設立法人」に該当する場合です。
この記事では、株式会社・合同会社などの内国普通法人を対象として、特定新規設立法人の判定方法を、出資関係図と具体例で説明します。
特定新規設立法人とは
特定新規設立法人とは、基準期間がなく、事業年度開始日の資本金の額又は出資の金額が1,000万円未満の法人のうち、一定の支配関係と、判定対象者の売上高等に関する要件を満たす法人をいいます。該当する場合は、その基準期間がない事業年度に含まれる各課税期間について、消費税の納税義務は免除されません(消法12の3①)。
通常、新たに設立された法人の設立1期目・2期目には、納税義務の判定に使う「基準期間」がありません。しかし、基準期間がないことだけで、免税事業者になるとは限りません。
また、消費税法上の「新設法人」と「特定新規設立法人」は、次のように区別されます。
| 区分 | 主な判定内容 | 納税義務 |
|---|---|---|
| 新設法人 | 基準期間がなく、期首の資本金等が1,000万円以上 | 免除されない |
| 特定新規設立法人 | 基準期間がなく、期首の資本金等が1,000万円未満で、支配関係・売上高等の要件を満たす | 免除されない |
なお、特定新規設立法人の制度は、平成26年4月1日以後に設立される新規設立法人から適用されています。社会福祉法人など、本記事の対象と異なる法人には別途確認すべき規定があります(消法12の2①、12の3①、国税庁「新規開業又は法人の新規設立のとき」)。
まずは「支配関係」と「売上高等」の2段階で確認する
基準期間がなく、期首の資本金等が1,000万円未満の法人については、次の2点を順に確認すると、制度の全体像をつかみやすくなります。
- 事業年度開始日に、一定の支配関係があるか。
- 判定対象者のいずれかについて、基準期間相当期間の課税売上高が5億円を超えるか、又は総収入金額が50億円を超えるか。
図1 特定新規設立法人の判定の流れ
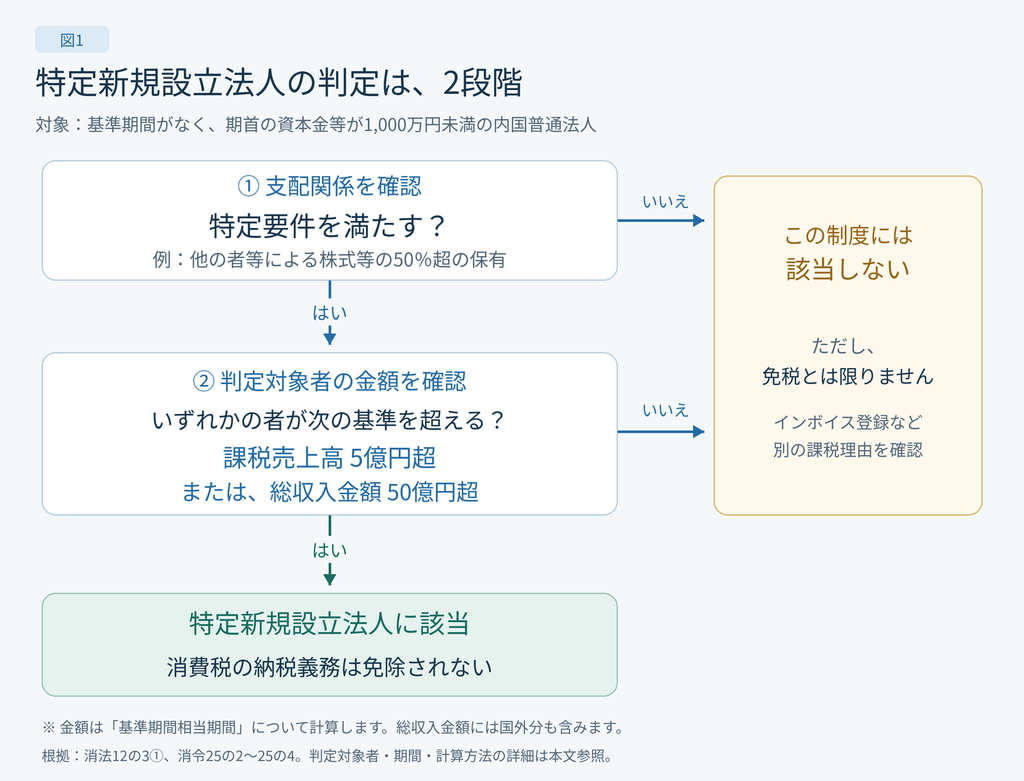
支配関係があることと、売上高等の要件を満たすことの両方が必要です。また、この制度に該当しない場合でも、インボイス登録や特定期間の課税売上高等によって課税事業者となる場合があります(消法9①、9の2①、12の3①)。
支配関係の要件――親会社からの出資だけではありません
支配関係の要件を「特定要件」といいます。代表的なのは、他の者が新設会社の株式等の50%を超えて保有している場合です。この「他の者」には、法人だけでなく個人も含まれます(消法12の3①、消令25の2①一)。
ただし、判定は1人又は1社の直接の持株割合だけで終わるものではありません。本人とその親族等、本人等が完全支配する会社などの保有分を合わせて判定する場合があります。また、一定の議決権や、合同会社などの社員の構成による判定もあります(消令25の2①二〜四)。
例えば、本人が40%、その配偶者が20%を保有している場合には、本人と親族の保有分を合わせて50%を超えるため、株式等の保有による特定要件に該当します。
単独の株式等の保有割合については、50%ちょうどと50%超は区別されます。ただし、単独では50%以下でも、親族等との合算や他の判定方法によって特定要件に該当することがあるため、株主名簿だけでなく議決権や関係会社の出資状況も確認します(消令25の2)。
誰の売上高等を確認するのか
売上高等を確認する「判定対象者」は、特定要件の判定の基礎となった他の者と、その者と一定の特殊な関係にある法人です。後者を「特殊関係法人」といいます(消法12の3①、消令25の3、25の4①)。
そのため、新設会社自身の資本金や売上見込みに加え、出資者と、その出資者が完全支配する別会社なども確認する必要があります。
例:同じ個人が既存会社と新設会社を100%所有している場合
次のようなケースを考えてみましょう。
- 個人Xが、既存のA社の株式を100%保有している。
- Xが、資本金300万円でB社を設立し、その株式を100%保有している。
- B社の基準期間相当期間におけるA社の課税売上高が6億円である。
図2 同じ個人が2社を所有している場合の判定例
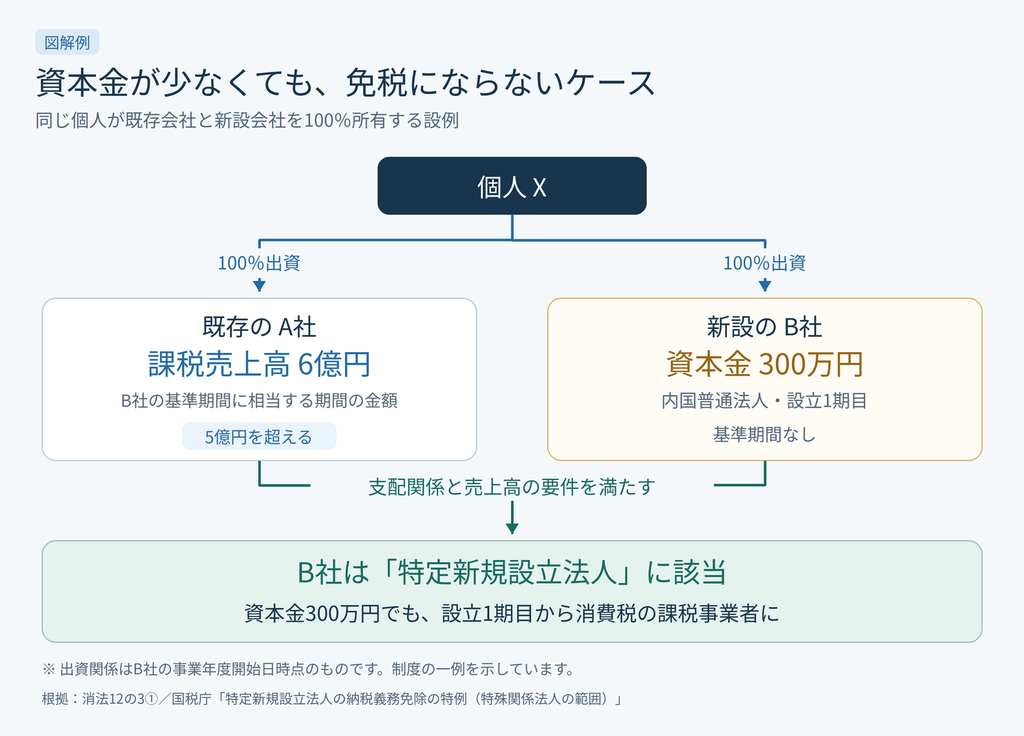
この場合、B社はXに100%保有されているため、特定要件を満たします。また、Xが完全支配するA社は特殊関係法人に該当し、その課税売上高が5億円を超えています。
したがって、B社は特定新規設立法人に該当し、資本金が300万円でも、設立1期目から消費税の納税義務は免除されません(消法12の3①、消令25の3①一、国税庁質疑応答事例「特定新規設立法人の納税義務免除の特例(特殊関係法人の範囲)」)。
このように、親会社が直接出資する子会社の設立に加え、同じ個人が複数の会社を所有する場面でも確認が必要です。
関係会社の売上高をすべて合計する制度ではありません
金額基準は、判定対象者のいずれかの者について、5億円又は50億円を超えるかにより判断します。複数の判定対象者の売上高等を、単純に足し合わせて判定する仕組みではありません(消法12の3①)。
なお、特殊関係法人には範囲の定めがあり、別生計の親族等が完全支配する一定の法人については除外規定があります。また、一定の関係法人が設立前又は新設開始日前の1年以内に解散している場合には、その法人も判定に含める規定があります。親族や解散法人が関係する場合は、関係図を作成して個別に確認します(消令25の3②、消法12の3②)。
金額基準は「課税売上高5億円超」又は「総収入金額50億円超」
判定対象者の基準期間相当期間について、課税売上高が5億円を超えるか、又は総収入金額が50億円を超えると、金額基準を満たします(消法12の3①、消令25の4①②)。
総収入金額50億円超による判定は、令和6年10月1日以後に開始する事業年度から追加されています。課税期間を短縮している場合も、改正の適用関係は事業年度により確認します(所得税法等の一部を改正する法律〔令和6年法律第8号〕附則13③)。
総収入金額には、国内・国外の売上高に加え、受取利息、受取配当金、有価証券売却益、固定資産売却益などの収益も含まれます。国内の課税売上高が5億円以下でも、国外分を含めた総収入金額によって要件を満たすことがあります(消令25の4②、消基通1-5-21の3)。
例えば、年換算等が不要な12か月の期間について比較すると、次のようになります。
| 課税売上高 | 総収入金額 | 金額基準だけをみた判定 |
|---|---|---|
| 6億円 | 6億円 | 課税売上高5億円超の基準を満たす |
| 4億円 | 60億円 | 総収入金額50億円超の基準を満たす |
| 5億円ちょうど | 50億円ちょうど | この期間の金額は、いずれの基準も超えない |
5億円・50億円の「超」である点に注意が必要です。また、ある期間の金額が基準以下でも、次に説明する他の期間について確認が必要となる場合があります。
いつの売上高等を使うのか――「基準期間相当期間」を確認する
判定に使うのは、判定対象者の過去の所定の期間の金額です。この期間を「基準期間相当期間」といいます(消令25の4③)。
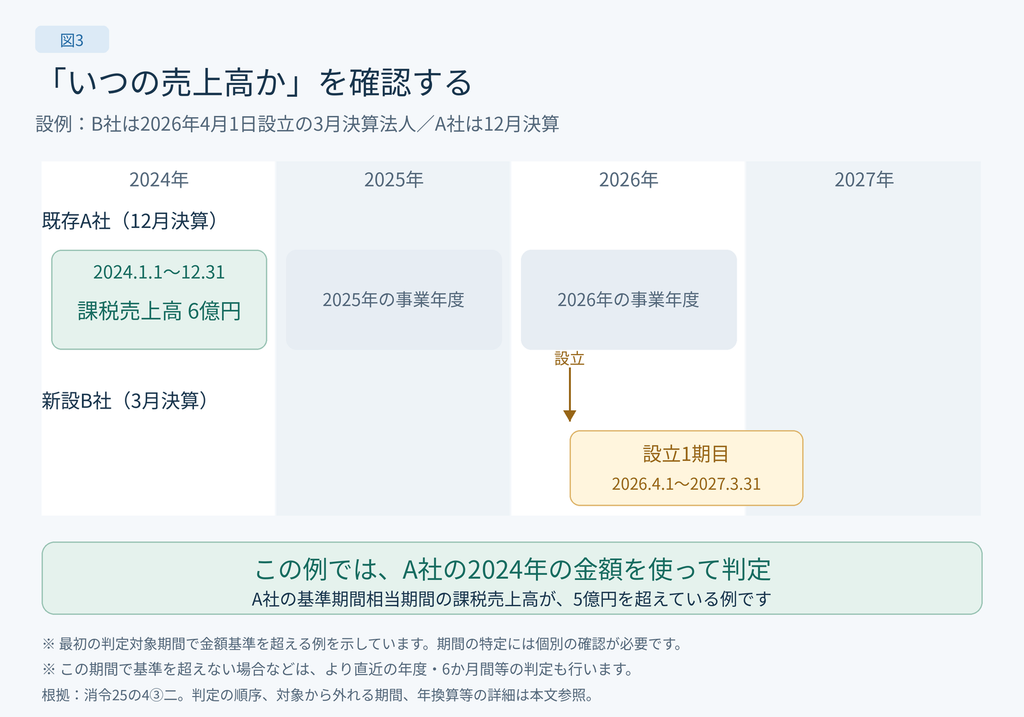
判定対象者が法人である場合は、まず、新設開始日の2年前の日の前日から同日以後1年を経過する日までの間に終了した、その判定対象者の事業年度を合わせた期間を確認します(消令25の4③二イ)。
例えば、B社を令和8年(2026年)4月1日に設立し、既存A社が12月決算で毎期1年間の事業年度を継続している場合、最初に確認するA社の期間は、令和6年(2024年)1月1日から12月31日までです。この期間の課税売上高が6億円なら、金額基準を満たします。
図3 新設会社と判定対象者の決算期が異なる場合の期間の例
古い年度の金額が基準以下でも、確認は終わりません
最初に確認する期間の金額が基準を超えない場合や、その期間に該当する事業年度がない場合などには、規定の順序に従い、より直近の事業年度を合わせた期間、さらに所定の事業年度開始後6か月の期間についても確認します。対象とする期間には、終了後から新設開始日の前日までが2か月未満となる一定の期間を除くなど、細かな要件があります(消令25の4③二ロ・ハ、④)。
法人の事業年度を合わせた期間の金額は、所定の月数による12か月換算で判定します。一方、所定の6か月の期間による判定では、その6か月の金額を用います。判定対象者が個人の場合には、暦年や1月から6月までの期間に関する別の規定があります(消令25の4①〜③⑤)。
したがって、「2年前の売上高が5億円以下だった」という理由だけで、対象外と判断しないことが重要です。判定対象者の決算期、設立時期、決算期の変更、総収入金額も含めて確認します。
設立1期目・2期目は、それぞれの期首で判定する
特定要件に該当するかどうかは、基準期間がない事業年度の開始日時点の状況で判定します。設立1期目だけでなく、設立2期目についても改めて確認が必要です(消基通1-5-15の2)。
例えば、1期目の途中で株式の譲渡があっても、その事業年度の支配関係は期首の状況により判定します。そして、2期目は2期目の期首の状況と、その期に対応する基準期間相当期間の金額で判定します。
このため、1期目に該当したことだけで2期目の結論を固定したり、1期目に該当しなかったことだけで2期目も免税と判断したりすることはできません。
また、基準期間ができた後は、原則として自社の基準期間の課税売上高等による判定に移ります。ただし、インボイス登録や固定資産の取得等による免税制限などは、引き続き別途確認します(消法9①、9の2①、12の3③、消基通1-5-18)。
該当する場合の届出と、あわせて確認すること
「特定新規設立法人に該当する旨の届出書」を提出する
特定新規設立法人に該当した場合は、原則として「消費税の特定新規設立法人に該当する旨の届出書」を、所轄税務署長に速やかに提出します(消法57②)。
この届出は、課税事業者になることを任意に選ぶ「消費税課税事業者選択届出書」とは異なります。届出書を提出していなくても、法令上の要件を満たせば納税義務は免除されません(消法12の3①、57②)。
判定に当たっては、次の資料を確認できるようにしておきます。
- 事業年度開始日時点の株主名簿、出資割合、議決権の内容
- 株主本人・親族等・関係会社の出資関係図
- 判定対象者の各事業年度と、その期間に対応する決算書・売上明細
- 課税売上高・総収入金額の計算資料と、必要な月数換算の資料
- 関係法人の解散の有無と時期
なお、特定要件の判定の基礎となった他の者には、新設会社から金額基準の判定に必要な情報の提供を求められた場合に応じる義務が定められています(消法12の3④)。
簡易課税を選択できる場合があります
特定新規設立法人に該当しても、そのことだけで簡易課税制度の適用が禁止されるわけではありません。届出期限や適用制限などの要件を満たせば、簡易課税制度を選択できます(消基通1-5-19)。
ただし、基準期間がない課税期間中に調整対象固定資産を取得し、その取得した課税期間を一般課税で申告する場合などには、一定期間、免税事業者になることや簡易課税の選択が制限されます。調整対象固定資産とは、原則として、1取引単位の税抜価額が100万円以上の棚卸資産以外の資産をいいます(消法2①十六、12の3③、37③、消令5)。
この場合は、原則として、その取得した課税期間の初日以後3年を経過する日の属する課税期間まで、免税事業者となることができません。設備投資や建物の取得を予定している場合は、設立当初の判定とあわせて検討します(消法12の3③による12の2②の準用)。
インボイス登録による課税と区別する
特定新規設立法人に該当する場合は、インボイス登録の有無とは別の理由で納税義務が免除されません。また、課税事業者であることと、適格請求書を発行するための登録を受けていることは別の事項です。取引先へ適格請求書を交付する必要がある場合は、登録についても確認します(消法9①、12の3①、57の2①)。
設立1期目でも2割特例は利用できません
特定新規設立法人の特例により消費税の納税義務が免除されない課税期間は、設立1期目であっても、2割特例を利用することはできません(消法12の3①、国税庁「インボイス制度に関するQ&A」問115⑤)。
2割特例は、インボイス制度を契機に免税事業者から適格請求書発行事業者となった小規模事業者の負担を軽減する措置です。令和5年10月1日から令和8年9月30日までの日の属する所定の課税期間を対象としていますが、その対象期間内であっても、特定新規設立法人の特例によって課税事業者となる課税期間には適用できません。
特定新規設立法人は、インボイス登録を受けなくても納税義務が免除されないためです。インボイス登録を受けたとしても、2割特例の適用対象にはなりません。
例えば、資本金300万円で設立し、1期目の自社の課税売上高が500万円であっても、特定新規設立法人の特例によって課税事業者となる場合には、2割特例は利用できません。
ただし、特定新規設立法人でも、届出期限や適用制限などの要件を満たせば、簡易課税制度を選択できる場合があります。納付税額については、本則課税と簡易課税を比較して検討します(消基通1-5-19)。
会社設立時は、資本金と出資関係をセットで確認しましょう
新設会社の消費税を判断するときは、資本金に加え、「誰が所有しているのか」「その人や関係会社の売上高等はいくらか」「どの期間の数字を使うのか」を確認する必要があります。
特に、既存会社の子会社を設立する場合や、同じ経営者が2社目・3社目を設立する場合には、会社設立前に出資関係図を作り、特定新規設立法人の判定を行っておきましょう。
また、納税義務の有無は、インボイス登録、特定期間、合併・分割、固定資産の取得等の規定も含めて判断します。免税制度の全体像は、関連記事「消費税における小規模事業者に係る納税義務の免除」をご参照ください。
主な根拠資料・参考資料
- 消費税法9、9の2、12の2、12の3、37、57、57の2
- 消費税法施行令25の2、25の3、25の4
- 消費税法基本通達1-5-15の2、1-5-18、1-5-19、1-5-21の3
- 国税庁「基準期間がない法人の納税義務の免除の特例」「新規開業又は法人の新規設立のとき」
- 国税庁質疑応答事例「特定新規設立法人の納税義務免除の特例(特定要件の判定)」「同(特殊関係法人の範囲)」
- 国税庁「消費税の特定新規設立法人に該当する旨の届出手続」
- 国税庁「インボイス制度に関するQ&A 問115」
- 所得税法等の一部を改正する法律(令和6年法律第8号)附則13③
- 財務省『令和6年度税制改正の解説』797~798頁「特定新規設立法人の納税義務の免除の特例の見直し」
- 『令和6年版消費税法基本通達逐条解説』71~72頁(消基通1-5-15の2関係)、77~78頁(消基通1-5-19関係)、82~83頁(消基通1-5-21の3関係)
※本記事は、令和8年10月17日現在の法令・公表資料等に基づいています。図中の会社・出資関係・金額は、制度を説明するための設例です。

