相続税はどのように計算する?
相続税の計算は、①財産を取得した人ごとの課税価格と課税遺産総額を求める、②法定相続分を用いて相続税の総額を求める、③相続税の総額を各人に割り振り、税額の加算・控除をして納付税額を求める、という順序で行います。速算表の税率を、各人が実際に取得した財産へ直接当てはめるわけではありません(相法15~19、国税庁「No.4152 相続税の計算」)。
1.各人の課税価格と課税遺産総額を計算する
財産を取得した人ごとに課税価格を計算する
まず、相続・遺贈や相続時精算課税に係る贈与によって財産を取得した人ごとに、相続・遺贈による財産、死亡保険金などのみなし相続財産、非課税財産、控除できる債務・葬式費用、加算対象となる生前贈与などを確認します。非課税財産や債務・葬式費用を反映した純資産価額がマイナスになる場合はゼロとし、加算対象となる暦年課税による贈与財産を加えて、各人の課税価格を求めます。小規模宅地等の特例を適用できる場合は、対象財産を減額した後の価額を用います(相法3、12~14、19、21の15、21の16、措法69の4、国税庁「No.4152 相続税の計算」)。
暦年課税による生前贈与の加算期間
被相続人から相続・遺贈等により財産を取得した人が、その被相続人から暦年課税による贈与を受けていた場合、加算対象期間内の贈与財産は原則として贈与時の価額をその人の課税価格に加算します。贈与税の基礎控除額110万円以下の贈与で、贈与税が課されていなくても、加算対象となり得ます。相続・遺贈等によって財産を取得していない人には、原則として、この暦年課税の贈与加算を行いません(相法19①、相基通19-3、国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」)。
- 令和8年12月31日までに相続が開始:相続開始前3年以内の贈与
- 令和9年1月1日から令和12年12月31日までに相続が開始:令和6年1月1日から相続開始日までの贈与
- 令和13年1月1日以後に相続が開始:相続開始前7年以内の贈与
令和6年1月1日より前に受けた贈与まで一律に7年間遡るわけではありません。相続開始前3年以内の贈与以外で加算対象となる贈与については、その贈与時の価額の合計額から総額100万円までを控除します。年ごとに100万円を控除する制度ではありません。贈与税の配偶者控除の適用を受けた部分や、一定の非課税特例の適用を受けた部分など、加算対象とならない財産もあります(相法19①②、令和5年改正法附則19①~③、国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」)。
相続時精算課税による贈与の取扱い
相続時精算課税を適用した贈与財産は、特定贈与者の相続税の計算に反映します。令和5年12月31日以前の贈与は原則として贈与時の価額を算入します。一方、令和6年1月1日以後の贈与は、贈与を受けた年ごとに、その年の相続時精算課税適用財産の価額の合計額から同制度の基礎控除額を差し引いた残額を算入します。基礎控除額は受贈者1人につき年110万円で、同じ年に特定贈与者が複数いるときは、その価額に応じて按分します。暦年課税の贈与加算とは対象期間や控除の仕組みが異なります(相法21の11の2、21の15、21の16、措法70の3の2、国税庁「参考 相続時精算課税制度のあらまし」)。
課税価格を合計し、基礎控除額を差し引く
各人の課税価格を合計した金額から、遺産に係る基礎控除額を差し引いた残額が「課税遺産総額」です(相法15①)。
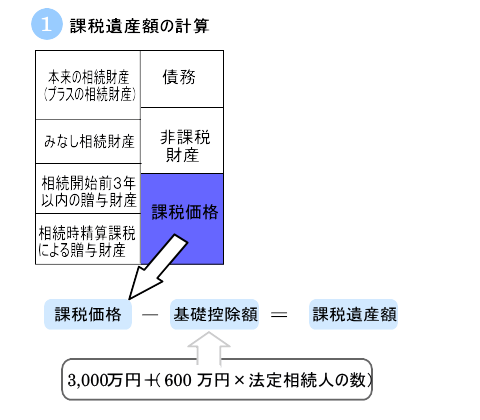
基礎控除額を計算する際、相続放棄をした人がいても、放棄がなかったものとして法定相続人の数を数えます。通常の養子については、実子がいる場合は1人、実子がいない場合は2人までを数える制限がありますが、特別養子などは取扱いが異なります。法定相続人の数がゼロの場合の基礎控除額は3,000万円です(相法15、相基通15-1・15-2、国税庁「No.4170 相続人の中に養子がいるとき」)。
2.法定相続分を使って相続税の総額を求める
課税遺産総額を、法定相続人が法定相続分に応じて取得したものと仮定し、各法定相続人の「法定相続分に応ずる取得金額」を求めます。
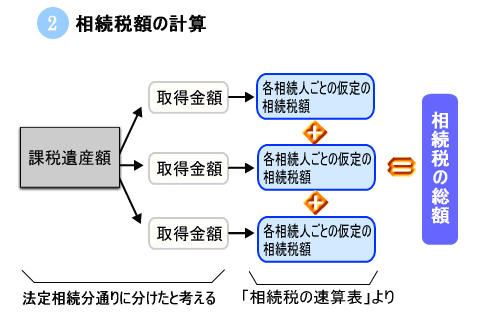
その金額ごとに次の速算表で税額を計算し、合計した金額が「相続税の総額」です。実際の遺産分割の割合を、この段階で速算表に当てはめるわけではありません。法定相続人が1人又はいない場合は、基礎控除後の金額全体について税率を適用します(相法16、相基通16-1、国税庁「No.4155 相続税の税率」)。
| 法定相続分に応ずる取得金額 | 税率 | 速算控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 1,000万円超~3,000万円以下 | 15% | 50万円 |
| 3,000万円超~5,000万円以下 | 20% | 200万円 |
| 5,000万円超~1億円以下 | 30% | 700万円 |
| 1億円超~2億円以下 | 40% | 1,700万円 |
| 2億円超~3億円以下 | 45% | 2,700万円 |
| 3億円超~6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
各人の仮の税額=法定相続分に応ずる取得金額×税率-速算控除額
3.相続税の総額を各人に割り振り、納付税額を求める
相続税の総額を、財産を取得した各人の課税価格が全員の課税価格の合計額に占める割合で按分します。この割合には、加算対象となる贈与財産を反映した各人の課税価格を用います(相法17、相基通17-1)。
各人の按分後の税額=相続税の総額×その人の課税価格÷全員の課税価格の合計額
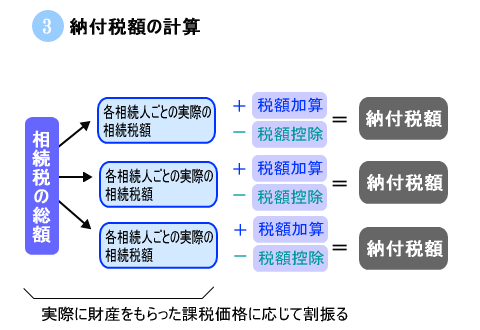
被相続人の配偶者や一親等の血族等以外の人が財産を取得した場合には、原則として、その人の税額に2割を加算してから税額控除を行います。兄弟姉妹やおい・めいは一般に対象です。他方、子に代わって相続人となった孫などの直系卑属は2割加算の対象外であり、被相続人の養子となった孫でも代襲相続人でない場合は原則として対象です(相法18、相基通18-3、国税庁「No.4157 相続税額の2割加算」)。
適用できる場合には、暦年課税分の贈与税額控除、配偶者の税額軽減、未成年者控除、障害者控除、相次相続控除、外国税額控除などを順に計算します。相続時精算課税分の贈与税相当額も控除し、控除しきれない場合には還付を受けられることがあります。税額控除にはそれぞれ要件があります(相法19、19の2、19の3、19の4、20、20の2、21の15、21の16、国税庁「No.4152 相続税の計算」)。
配偶者の税額軽減により、配偶者が実際に取得した正味の遺産額が1億6,000万円又は配偶者の法定相続分相当額のいずれか多い金額までであれば、原則として配偶者の納付税額は生じません。ただし、分割状況や申告書等の提出要件を確認する必要があります(相法19の2、国税庁「No.4158 配偶者の税額の軽減」)。
計算例:課税価格の合計額が1億円の場合
法定相続人が配偶者と子2人で、各人の課税価格が配偶者5,000万円、子が各2,500万円、合計1億円とします。生前贈与や他の税額加算・控除はなく、遺産はこの割合で分割済みであり、配偶者の税額軽減の要件を満たすものとします。
基礎控除額は3,000万円+600万円×3人=4,800万円、課税遺産総額は1億円-4,800万円=5,200万円です。
- 配偶者の法定相続分に応ずる取得金額:5,200万円×1/2=2,600万円。仮の税額は2,600万円×15%-50万円=340万円。
- 子1人当たりの法定相続分に応ずる取得金額:5,200万円×1/4=1,300万円。仮の税額は1,300万円×15%-50万円=145万円。
したがって、相続税の総額は340万円+145万円×2人=630万円です。課税価格の割合で按分した税額は、配偶者が315万円、子がそれぞれ157万5,000円となります。配偶者の税額軽減によって配偶者の納付税額がゼロになれば、子2人の納付税額の合計は315万円です。相続税の総額630万円と、税額軽減後に実際に納付する315万円は異なります。
納付税額がゼロでも申告が必要になる場合
課税価格の合計額が基礎控除額以下であれば、通常、相続税の申告は不要です。一方、配偶者の税額軽減や小規模宅地等の特例を適用した結果として納付税額がゼロになる場合は、申告書の提出が必要となることがあります。申告が必要な場合の期限は、原則として被相続人の死亡を知った日の翌日から10か月以内です(相法27①、国税庁「No.4205 相続税の申告と納税」「No.4158 配偶者の税額の軽減」「No.4124 相続した事業の用や居住の用の宅地等の価額の特例」)。
主な根拠資料
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4155 相続税の税率」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- 国税庁「No.4157 相続税額の2割加算」
- 国税庁「No.4158 配偶者の税額の軽減」
- 財務省『令和5年度税制改正の解説』446~448頁