概要
iDeCo(個人型確定拠出年金)や企業型確定拠出年金(企業型DC)の老齢給付金は、一時金または年金で受け取ることができます。制度や運営管理機関の取扱いによっては、一時金と年金を組み合わせて受け取ることも可能です。
ただし、一時金と年金では税金の計算方法が異なります。
特に、勤務先から退職一時金を受け取る人は、iDeCoや企業型DCの老齢一時金を受け取る時期によって、退職所得控除額が調整されることがあります。
令和7年度税制改正により、2026年以後にDCの老齢一時金を先に受け取る場合には、いわゆる「10年ルール」が適用されることになりました。
この記事では、iDeCo・企業型DCの老齢給付金の受け取り方について、退職所得控除額の計算方法、勤務先の退職金との関係、年金方式で受け取る場合の税金などを、2026年9月現在の制度に基づいて解説します。
1.iDeCo・企業型DCの老齢給付金を一時金で受け取る場合
iDeCoや企業型DCの老齢給付金を一時金で受け取る場合、その一時金は退職所得として課税されます。
退職所得は、原則として給与所得や事業所得などの他の所得と分離して課税されます。
通常の退職所得の金額は、次の算式によって計算します。
退職所得の金額=(退職所得の収入金額-退職所得控除額)×1/2
例えば、退職所得の収入金額が1,000万円、退職所得控除額が800万円の場合、退職所得の金額は100万円となります。
(1,000万円-800万円)×1/2=100万円
なお、特定役員退職手当等や短期退職手当等に該当する場合には、通常の退職所得とは異なる計算方法が適用されることがあります。
以下では、主に通常の勤務先の退職一時金とDCの老齢一時金を受け取る場合を想定して説明します(所法30・31)。
退職所得控除額の計算方法
退職所得控除額は、原則として、退職所得控除額の計算に用いる勤続年数等に応じて次のように計算します。
| 勤続年数等 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数等。ただし、計算額が80万円に満たない場合は80万円 |
| 20年超 | 800万円+70万円×(勤続年数等-20年) |
勤続年数等に1年未満の端数がある場合は、原則として1年に切り上げます。
例えば、勤務先の勤続期間が25年9か月である場合は、26年として計算します。
退職所得控除額=800万円+70万円×(26年-20年)=1,220万円
ただし、勤務先の退職一時金とDCの老齢一時金とでは、退職所得控除額の計算に用いる期間の考え方が異なるため、注意が必要です(所法30③、所令69)。
勤務先の退職金とDCの老齢一時金では、計算対象となる期間が異なる
勤務先から支払われる通常の退職一時金については、原則として、その勤務先に引き続き勤務した実際の期間に基づいて勤続年数を計算します。
退職給与規程において、見習社員であった期間を退職金の支給額の計算対象から除外していたとしても、税務上の勤続年数には、その期間を含めて計算する場合があります。
また、一定の休職期間についても、勤続年数に含まれる場合があります。
したがって、退職給与規程に基づいて退職金の支給額を計算するための期間と、税務上の勤続年数とは、必ずしも一致しません。
これに対し、DCの老齢一時金については、企業型年金加入者期間、個人型年金加入者期間、他の制度から移換された資産に係る期間等について、税法上の取扱いを確認する必要があります。
単にDCの資産を運用している期間が延びただけでは、退職所得控除額が増えるとは限りません。
また、退職所得控除額の計算対象となる期間が延びた場合でも、勤務先の退職一時金との間で期間の重複があれば、退職所得控除額の調整が必要となることがあります(所法31、所令69・70、所基通30-6・30-7)。
2.勤務先の退職一時金とDCの老齢一時金を受け取る場合
勤務先の退職一時金とDCの老齢一時金を受け取る場合、それぞれについて退職所得控除額を満額適用できるとは限りません。
例えば、勤続年数20年の勤務先の退職一時金800万円と、退職所得控除額の計算対象期間が20年であるDCの老齢一時金800万円を受け取ったとします。
それぞれについて単独で計算した退職所得控除額は800万円ですが、両方の一時金について、それぞれ800万円の控除額をそのまま適用できるとは限りません。
受け取る年や順序、それぞれの退職所得控除額の計算の基礎となる期間の重複状況などによって、調整が必要となる場合があります。
以下では、勤務先の退職一時金とDCの老齢一時金を受け取る場合について、受給時期ごとの取扱いを説明します。
3.勤務先の退職一時金とDCの老齢一時金を同じ年に受け取る場合
勤務先の退職一時金とDCの老齢一時金を同じ年に受け取る場合、原則として、両方の受取額を合算して退職所得を計算します。
退職所得控除額の計算に用いる期間は、それぞれの退職手当等の計算の基礎となる期間を重複させずに通算して求めます。
例えば、勤務先の勤続期間とDCの退職所得控除額の計算対象期間が完全に重複している場合には、その期間を二重に加算することはできません。
一方、勤務先の勤続期間と重複しないDCの計算対象期間がある場合には、その重複しない期間を加算することになります(所令69①三)。
計算例:退職一時金1,000万円とDCの老齢一時金370万円を同じ年に受け取る場合
次の条件を前提とします。
・勤務先の勤続期間:25年9か月
・DCの退職所得控除額の計算対象期間のうち、勤務先の勤続期間と重複しない期間:4か月
・勤務先の退職一時金:1,000万円
・DCの老齢一時金:370万円
・過去に退職手当等を受け取っていない
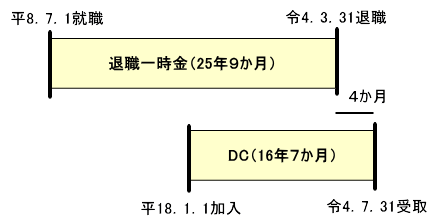
この場合、勤務先の勤続期間25年9か月に、重複しないDCの計算対象期間4か月を加算します。
25年9か月+4か月=26年1か月
1年未満の端数は切り上げるため、退職所得控除額の計算に用いる年数は27年となります。
退職所得控除額=800万円+70万円×(27年-20年)=1,290万円
退職所得の金額=(1,000万円+370万円-1,290万円)×1/2=40万円
2026年中に受け取る通常の退職所得について、他に税額計算に影響する事情がない場合、所得税・復興特別所得税及び住民税は次のとおりです。
所得税・復興特別所得税=40万円×5%×102.1%=20,420円
住民税=40万円×10%=40,000円
所得税・復興特別所得税と住民税の合計額は60,420円です。
なお、過去に別の退職手当等を受け取っている場合や、前の勤務期間を通算して退職金が支払われる場合には、さらに調整が必要となることがあります。
また、同じ年に複数の支払者から退職手当等を受け取る場合には、後から支払う側に対して、先に受け取った退職手当等の情報を記載した「退職所得の受給に関する申告書」と、必要な源泉徴収票を提出することになります(所令69・70、所基通30-10・30-11・30-14)。
4.勤務先の退職一時金を先に受け取り、後からDCの老齢一時金を受け取る場合|19年ルール
勤務先の退職一時金を先に受け取り、その後にDCの老齢一時金を受け取る場合には、原則として、DCの老齢一時金を受け取る年の前年以前19年内に受け取った退職手当等について、退職所得控除額の重複期間の調整を行います(所令70①)。
一般に「19年ルール」と呼ばれる取扱いです。
例えば、2026年に勤務先の退職一時金を受け取った場合、その後のDCの老齢一時金については、次のように取り扱います。
| DCの老齢一時金の受給年 | 2026年の退職金との関係 |
|---|---|
| 2045年 | 前年以前19年内に該当する |
| 2046年 | 前年以前19年内に該当しない |
ただし、DCの老齢給付金には受給開始時期の上限があります。
例えば、55歳で勤務先の退職金を受け取り、75歳でDCの老齢一時金を受け取る場合には、受給年の間隔を20年空けることが考えられます。
一方、60歳で勤務先の退職金を受け取った場合には、通常、DCの老齢一時金の受給開始時期の上限との関係で、20年の間隔を空けることはできません。
なお、20年の間隔を空けた場合であっても、過去の勤務期間を通算して退職金が支払われる場合など、別の調整規定が適用されないか確認する必要があります。
退職所得控除額の計算方法
先に受け取った退職一時金と、後から受け取るDCの老齢一時金について、退職所得控除額の計算の基礎となる期間が重複している場合には、その重複期間に対応する退職所得控除額相当額を控除します。
原則として、後から受け取るDCの老齢一時金に係る退職所得控除額は、次のように計算します。
DCの計算対象期間に基づく退職所得控除額-重複期間に対応する退職所得控除額相当額
なお、重複期間の年数を計算する際に1年未満の端数がある場合には、原則として切り捨てます。
これは、退職所得控除額の計算に用いる勤続年数等について、1年未満の端数を切り上げる取扱いとは異なります。
計算例:勤務先の退職一時金1,420万円を先に受け取る場合(退職所得控除額を使い切る場合)
次の条件を前提とします。
・勤務先の勤続期間:25年3か月
・勤務先の退職一時金:1,420万円
・DCの退職所得控除額の計算対象期間:22年5か月
・両方の期間の重複期間:18年3か月
・後から受け取るDCの老齢一時金:390万円
・両方の一時金は異なる年に受け取り、19年ルールの調整対象となる
・その他の退職手当等の受給歴はない
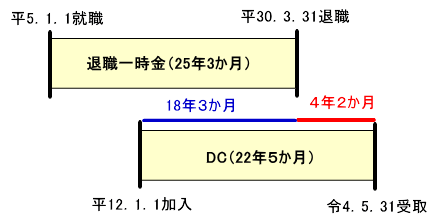
まず、勤務先の退職一時金については、勤続年数25年3か月を26年として計算します。
退職所得控除額=800万円+70万円×(26年-20年)=1,220万円
退職所得の金額=(1,420万円-1,220万円)×1/2=100万円
次に、DCの老齢一時金については、計算対象期間22年5か月を23年として計算します。
DCの計算対象期間に基づく退職所得控除額=800万円+70万円×(23年-20年)=1,010万円
一方、重複期間は18年3か月です。
重複期間については1年未満の端数を切り捨てるため、18年として計算します。
重複期間に対応する退職所得控除額相当額=40万円×18年=720万円
したがって、DCの老齢一時金に係る退職所得控除額は次のとおりです。
1,010万円-720万円=290万円
DCの老齢一時金390万円を受け取った年の退職所得の金額は、次のとおりです。
(390万円-290万円)×1/2=50万円
この例では、勤務先の退職一時金を受け取った年と、DCの老齢一時金を受け取った年について、それぞれ退職所得が生じることになります。
5.先に受け取った退職金が退職所得控除額に満たない場合
先に受け取った退職一時金の金額が、その勤続年数に対応する退職所得控除額に満たない場合には、後から受け取るDCの老齢一時金について、重複期間を計算する際の特例があります。
この場合、先の退職一時金の収入金額に応じて「みなし勤続期間」を求め、その期間とDCの計算対象期間との重複期間を計算します。
みなし勤続期間を求める算式は、次のとおりです。
| 先の退職手当等の収入金額 | 算式 |
|---|---|
| 800万円以下 | 収入金額÷40万円 |
| 800万円超 | (収入金額-800万円)÷70万円+20 |
算式によって求めた年数に1年未満の端数がある場合には、切り捨てます(所令70②)。
計算例:先に受け取った退職一時金が350万円の場合
次の条件を前提とします。
・勤務先への就職日:1993年1月1日
・勤務先の勤続期間:25年6か月
・勤務先の退職一時金:350万円
・DCの退職所得控除額の計算対象期間:24年3か月
・DCの計算対象期間の開始日:1998年1月1日
・両方の一時金は異なる年に受け取り、19年ルールの調整対象となる
・その他の退職手当等の受給歴はない
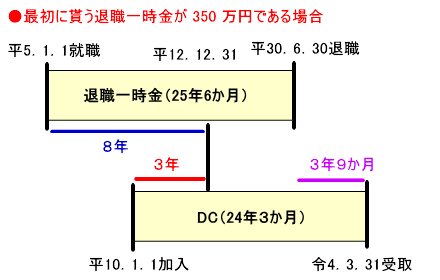
まず、勤務先の退職一時金については、勤続年数25年6か月を26年として計算します。
退職所得控除額=800万円+70万円×(26年-20年)=1,220万円
退職一時金350万円は退職所得控除額1,220万円に満たないため、この退職一時金について課税退職所得金額は生じません。
次に、みなし勤続期間を計算します。
350万円÷40万円=8.75年
1年未満の端数を切り捨てるため、みなし勤続期間は8年です。
勤務先への就職日が1993年1月1日であるため、みなし勤続期間は1993年1月1日から2000年12月31日までとなります。
DCの計算対象期間が1998年1月1日に始まっているため、みなし勤続期間との重複期間は、1998年1月1日から2000年12月31日までの3年間となります。
DCの計算対象期間24年3か月について、25年として計算した退職所得控除額は次のとおりです。
800万円+70万円×(25年-20年)=1,150万円
重複期間3年に対応する退職所得控除額相当額は、次のとおりです。
40万円×3年=120万円
したがって、DCの老齢一時金に係る退職所得控除額は、次のようになります。
1,150万円-120万円=1,030万円
この例では、後から受け取るDCの老齢一時金が1,030万円以下であれば、他に退職所得控除額の調整を要する事情がない限り、その一時金について課税退職所得金額は生じません。
ただし、先に使い切れなかった退職所得控除額を、その金額のまま翌年以後に繰り越せるわけではありません。
先に受け取った退職一時金の金額に応じたみなし勤続期間を求め、その期間を使って重複期間を計算し直す制度です。
6.DCの老齢一時金を先に受け取り、後から勤務先の退職一時金を受け取る場合|10年ルール
DCの老齢一時金を先に受け取り、その後に勤務先の退職一時金を受け取る場合には、令和7年度税制改正によって、退職所得控除額の調整対象となる期間が変更されました。
2026年1月1日以後にDCの老齢一時金を先に受け取った場合には、原則として、後から勤務先の退職一時金を受け取る年の前年以前9年内に受け取ったDCの老齢一時金が調整対象となります(所令70①)。
一般に「10年ルール」と呼ばれることがありますが、条文上の期間は「受給年の前年以前9年内」です。
受給年を含めた暦年によって判断するため、受給日から単純に9年間または10年間を数える方法とは異なります。
計算例:2026年にiDeCoの老齢一時金を受け取った場合
2026年にiDeCoの老齢一時金を受け取った人が、その後に勤務先の退職一時金を受け取る場合について、2026年のiDeCoの老齢一時金が調整対象期間に含まれるかどうかを整理すると、次のようになります。
| 勤務先の退職一時金の受給年 | 2026年のiDeCoの老齢一時金との関係 |
|---|---|
| 2030年 | 前年以前9年内に該当する |
| 2031年 | 前年以前9年内に該当する |
| 2035年 | 前年以前9年内に該当する |
| 2036年 | 前年以前9年内に該当しない |
例えば、2026年に60歳でiDeCoの老齢一時金を受け取り、2031年に65歳で勤務先の退職一時金を受け取る場合、2026年のiDeCoの老齢一時金は、2031年の前年以前9年内に該当します。
この場合、iDeCoと勤務先の退職一時金について、退職所得控除額の計算の基礎となる期間に重複があれば、その重複期間に対応する調整が必要となります。
これに対し、2026年にiDeCoの老齢一時金を受け取り、2036年に勤務先の退職一時金を受け取る場合、2026年のiDeCoの老齢一時金は、2036年の前年以前9年内には該当しません。
ただし、前の勤続期間を通算して後の退職金が支払われる場合など、別の調整規定が適用される可能性はあります。
また、9年の調整対象期間内に受け取った場合でも、必ず退職所得控除額が減額されるわけではありません。それぞれの退職所得控除額の計算の基礎となる期間の重複状況などによって、実際の計算結果は異なります。
2025年以前にiDeCoの老齢一時金を受け取った場合
令和7年度税制改正による「前年以前9年内」の調整規定は、2026年1月1日以後に受け取ったDCの老齢一時金について適用されます。
したがって、2025年以前に受け取ったDCの老齢一時金については、今回の改正によって新たに前年以前9年内の調整対象となるわけではありません。
ただし、従前の「前年以前4年内」の調整規定などは、引き続き検討する必要があります。
例えば、2025年にiDeCoの老齢一時金を受け取り、2030年に勤務先の退職一時金を受け取る場合、2025年のiDeCoの老齢一時金は、2030年の前年以前4年内には該当しません。
一方、2026年にiDeCoの老齢一時金を受け取り、2031年に勤務先の退職一時金を受け取る場合は、前年以前9年内に該当します。
このように、iDeCoの老齢一時金を2025年以前に受け取った場合と、2026年以後に受け取った場合とでは、後から受け取る勤務先の退職一時金について、調整対象となる期間が異なります。
従来の「iDeCoを60歳で受け取り、勤務先の退職金を65歳で受け取ればよい」という説明は、2026年以後にiDeCoの老齢一時金を受け取る場合には、そのまま当てはめることができません。
7.勤務先の退職金とDCの老齢一時金を受け取る順序による違い
勤務先の退職一時金とDCの老齢一時金を異なる年に受け取る場合の主な取扱いをまとめると、次のとおりです。
| 受け取る順序 | 主な調整対象期間 |
|---|---|
| 勤務先の退職一時金が先、DCの老齢一時金が後 | DC受給年の前年以前19年内 |
| DCの老齢一時金が先、勤務先の退職一時金が後 | 2026年以後に受け取ったDCの老齢一時金について、勤務先の退職金受給年の前年以前9年内 |
| 同じ年に受け取る | 原則として受取額を合算し、計算の基礎となる期間を重複させずに退職所得控除額を計算 |
この表は、一般的な受給順序と調整対象期間を示したものです。
実際に退職所得控除額がどの程度減額されるかは、それぞれの計算の基礎となる期間、その重複期間、過去の退職手当等の受給歴、先に受け取った退職手当等の金額などによって異なります。
また、過去の勤務期間を通算して退職金が支払われる場合には、上記の期間とは別の調整規定が適用されることがあります。
8.勤務先が退職金制度から企業型DCへ移行した場合
勤務先が従来の退職金制度から企業型DCへ移行する場合には、制度移行時の退職金の取扱いにも注意が必要です。
例えば、従来の退職金制度に係る退職金を打切支給する場合、その支給が一定の要件を満たすときは、実際に勤務を継続していても退職所得として取り扱われることがあります。
このような打切支給については、退職給与規程の改正や、支給後の退職金の計算において打切支給の対象となった勤続期間を再び加味しないことなど、支給の事情や条件を確認する必要があります。
また、制度移行時に本人へ退職金を支払う場合と、従来の退職金制度に係る資産を企業型DCへ移換する場合とでは、税務上の取扱いが異なります。
勤務先の退職金制度から企業型DCへの移行時に退職所得として取り扱われる一時金を受け取った場合には、その後のDCの老齢一時金について、過去の退職手当等との間で退職所得控除額の調整が必要となることがあります(所基通30-2、所令70)。
9.iDeCoの加入可能年齢の拡大と退職所得控除額
2022年5月の制度改正により、一定の要件を満たす人について、iDeCoの加入可能年齢は65歳未満まで拡大されました。
また、企業型DCについても、一定の要件の下で70歳未満まで加入できるようになりました。
さらに、2026年12月1日からは、iDeCoの加入可能年齢を引き上げる制度改正が施行されます。
2026年12月からiDeCoの加入可能年齢が70歳未満に拡大
2026年12月1日からは、一定の要件を満たす60歳以上70歳未満の国民年金被保険者以外の人についても、iDeCoの加入・継続拠出が認められます。
例えば、iDeCoの加入者や運用指図者であった人、企業年金からiDeCoへ資産を移換する人などについて、老齢基礎年金やiDeCoの老齢給付金を受給していないことなど、所定の要件を満たす場合に加入・継続拠出が認められます。
また、施行後3年間については、一定の経過措置も設けられています。
ただし、すべての人が70歳まで加入できるわけではありません。国民年金の被保険者資格、過去のiDeCoの加入・受給状況などに応じて、加入資格を確認する必要があります。
なお、iDeCoの加入可能年齢が拡大されても、退職所得控除額が必ず増加するとは限りません。
DCの老齢一時金については、税法上、退職所得控除額の計算対象となる期間を確認する必要があります。また、勤務先の退職金との間で期間の重複がある場合には、退職所得控除額が調整されることがあります。
したがって、加入期間を延ばせば、その延長期間に対応する退職所得控除額を必ず追加で利用できるというものではありません。
10.iDeCo・企業型DCの老齢給付金を年金方式で受け取る場合
iDeCoや企業型DCの老齢給付金を年金方式で受け取る場合、その年金は公的年金等に係る雑所得として課税されます。
公的年金等に係る雑所得の金額は、原則として次のように計算します。
公的年金等に係る雑所得の金額=公的年金等の年間収入金額-公的年金等控除額
ここでいう公的年金等の年間収入金額には、DCから年金方式で受け取る金額だけでなく、老齢基礎年金、老齢厚生年金、対象となる企業年金なども含まれます。
DCの年金と公的年金を別々に受け取っていても、公的年金等控除額をそれぞれ独立して適用できるわけではありません(所法35)。
公的年金等控除額の計算
公的年金等控除額は、受給者の年齢、公的年金等の年間収入金額、公的年金等に係る雑所得以外の所得金額によって異なります。
例えば、公的年金等に係る雑所得以外の所得金額が1,000万円以下である人について、公的年金等の年間収入金額が次の場合、公的年金等控除額は原則として次のようになります。
| 年齢 | 公的年金等の年間収入金額 | 公的年金等控除額 |
|---|---|---|
| 65歳未満 | 60万円以下 | 収入金額と同額 |
| 65歳未満 | 60万円超130万円未満 | 60万円 |
| 65歳以上 | 110万円以下 | 収入金額と同額 |
| 65歳以上 | 110万円超330万円未満 | 110万円 |
上記の年間収入金額を超える場合には、別の算式によって公的年金等控除額を計算します。
また、公的年金等に係る雑所得以外の所得金額が1,000万円を超える場合には、公的年金等控除額が異なります。
2026年分の所得税の基礎控除額にも注意
以前は、所得税の基礎控除額48万円を前提として、65歳以上の人について、公的年金等の年間収入金額が158万円以下であれば所得税がかからないという説明が一般的に行われていました。
しかし、所得税の基礎控除額は税制改正によって変更されています。
2026年分の所得税では、合計所得金額132万円以下の場合の基礎控除額は104万円です(所法86、国税庁「No.1199 基礎控除」)。
例えば、65歳以上で、公的年金等に係る雑所得以外の所得がなく、公的年金等控除額110万円を適用できる人が、年間214万円の公的年金等を受け取る場合を考えます。
公的年金等に係る雑所得=214万円-110万円=104万円
この場合、基礎控除額104万円を差し引くことで、所得税の課税所得は生じません。
ただし、これは2026年分の所得税について、上記の前提を置いた計算例です。
他の所得がある場合や、受給する年分が異なる場合には、結論が変わります。
また、所得税がかからないことと、住民税や国民健康保険料等の負担が生じないことは別問題です。
住民税については、所得税とは異なる基礎控除額や非課税判定の基準が適用されるため、別途確認する必要があります。
11.一時金方式と年金方式では、どちらが有利なのか
DCの老齢給付金を一時金方式で受け取るか、年金方式で受け取るかについては、受給額や他の所得の状況などによって税負担が異なります。
例えば、一時金方式で受け取る場合に退職所得控除額の範囲内に収まれば、その一時金について課税退職所得金額は生じません。
一方、年金方式で受け取る場合には、公的年金等控除額を適用できるため、他の公的年金等の受給額が少ない期間に受け取ることによって、所得税の負担を抑えられる場合があります。
ただし、一時金方式で退職所得に課税が生じない場合であっても、年金方式を選択した場合の各年の所得税・住民税、医療保険料等への影響、受給期間中の運用条件などを比較せずに、一時金方式の方が必ず有利と判断することはできません。
国民健康保険料等への影響
年金方式で受け取るDCの老齢給付金は、公的年金等に係る雑所得として、国民健康保険料などの所得判定に影響する場合があります。
一方、退職所得として受け取る一時金は、国民健康保険料の所得割額の算定対象には通常含まれません。
ただし、実際の保険料への影響は、加入している医療保険制度によって異なります。
国民健康保険、勤務先の健康保険、後期高齢者医療制度など、それぞれの制度の取扱いを確認する必要があります。
また、家族の健康保険の被扶養者となっている場合には、税法上の所得計算とは別に、加入している健康保険制度の被扶養者認定基準を確認する必要があります。
そのため、DCの受給方法を決める際には、所得税・住民税だけでなく、加入している医療保険制度への影響も含めて検討することが重要です。
12.公的年金の繰下げ受給とDCの受給時期
DCを年金方式で受け取る場合、公的年金の受給開始時期との組合せによって、各年の公的年金等に係る雑所得の金額が変わることがあります。
老齢基礎年金と老齢厚生年金は、原則として65歳で受け取らず、66歳以後75歳までの間に繰り下げて受け取ることができます。
繰下げによる増額率は、原則として1か月当たり0.7%です。
例えば、65歳から70歳まで60か月繰り下げた場合の増額率は42%となります。
また、老齢基礎年金と老齢厚生年金は、別々に繰下げを選択することもできます。
ただし、繰下げ期間中は、その年金を受け取れません。
また、繰下げ後の年金額が増えることで、所得税・住民税や医療・介護保険料等に影響する場合もあります。
加給年金額や振替加算などについても、個別に確認する必要があります。
したがって、DCを先に受け取り、公的年金を後から受け取る方法についても、税金だけでなく、受給開始前の生活資金や将来の年金受給額などを含めて検討する必要があります。
13.iDeCo・企業型DCの受給方法を決める前に確認したい事項
勤務先の退職一時金とDCの老齢給付金の受け取り方を検討する際には、少なくとも次の事項を確認する必要があります。
・勤務先の退職一時金の受給予定年と受給予定額
・勤務先の実際の勤続期間
・DCの老齢一時金の受給予定年と受給予定額
・DCの退職所得控除額の計算対象となる期間
・勤務先の勤続期間とDCの計算対象期間の重複状況
・過去の退職手当等の受給歴
・過去の勤務期間を通算して退職金が支払われるかどうか
・DCの老齢給付金について選択できる受給方法と受給開始時期
・公的年金等の受給予定額
・その他の所得の状況
・加入している医療保険制度
特に、「iDeCoを先に受け取って10年空ければよい」「勤務先の退職金を先に受け取って20年空ければよい」と、受給間隔だけで結論を出すことはできません。
先に受け取った退職手当等の金額が退職所得控除額に満たない場合には、みなし勤続期間による調整が問題となることがあります。
また、勤務先の退職給与規程における勤続期間の取扱い、過去の退職手当等の受給歴、退職金の打切支給の有無などによっても、計算結果が変わることがあります。
iDeCo・企業型DCの受給方法を決める際には、それぞれの退職所得控除額の計算の基礎となる期間と受給予定額を確認し、受給時期ごとの税負担を具体的に試算することが重要です。
主な根拠資料・参考資料
【法令・通達】
・所得税法第30条、第31条、第35条、第86条
・所得税法施行令第69条、第70条
・所得税基本通達30-2、30-6、30-7、30-10、30-11、30-14
【国税庁公表資料】
・国税庁「No.1420 退職金を受け取ったとき(退職所得)」
・国税庁「No.2732 退職手当等に対する源泉徴収」
・国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」
・国税庁「No.1600 公的年金等の課税関係」
・国税庁「No.1199 基礎控除」
【税制改正関係資料】
・財務省『令和7年度 税制改正の解説』120~121頁(退職所得課税の見直し)
・厚生労働省「2025年の制度改正」(確定拠出年金関係)
【通達逐条解説】
・『令和8年版所得税基本通達逐条解説』162~165頁(所基通30-2関係)
・同書168~169頁(所基通30-6・30-7関係)
・同書170~173頁(所基通30-10・30-11・30-14関係)
【公的年金関係】
・日本年金機構「年金の繰下げ受給」

