老後資金の積立では、分配金の有無と投資枠の関係を確認する
NISAで老後資金を積み立て、当面は運用資金を取り崩す予定がない場合、分配を抑えて信託財産の成長を目指す投資信託は、有力な選択肢です。
理由の一つは、ファンド内に収益を残して運用を続ける場合と、投資家に分配されたお金で投資信託を買い増す場合とでは、NISAの投資枠の使い方が異なるためです。
以下では、その年の1月1日において18歳以上の方が利用する2024年以後のNISAについて、主に国内公募株式投資信託(ETFを除きます。)を対象に説明します。
ファンド内での運用と、分配金の再投資は仕組みが異なる
分配せずにファンド内で運用を続ける場合
投資信託が組入株式から配当金を受け取り、そのお金を投資家に分配せずにファンド内で再投資することがあります。この場合、投資家自身が投資信託を追加購入するわけではありません。
したがって、収益がファンド内に残ることや、それに伴って保有する投資信託の基準価額が上昇することによって、NISAの年間投資枠や非課税保有限度額を追加で使うことはありません。
なお、ファンドが受け取る外国株式の配当金などには外国で税金が課されることがあります。NISAだからファンド内部の外国税までなくなる、という意味ではありません(三菱UFJアセットマネジメント「分配金が出ていない株式ファンドの場合、投資している株式からの配当金はどうなりますか。」)。
分配されたお金で投資信託を買い増す場合
一方、投資家に支払われる分配金で、同じ投資信託を追加購入する仕組みが「分配金再投資コース」です。自動的に処理される場合でも、投資家による新たな買付けに当たります。
この買付け分をNISAに受け入れる場合は、再投資額も年間投資枠に算入されます。また、普通分配金を再投資して取得した投資信託を保有する分は、非課税保有限度額の管理対象にもなります(措法37の14⑤六、NISA推進・連絡協議会「NISA制度の口座開設及び勧誘並びに販売時等における留意事項について」別紙1・1(3))。
分配金は投資信託の純資産から支払われるため、他の条件が同じなら、分配した分だけ基準価額が下がります。分配しない場合と分配金を全額再投資する場合は、運用内容・費用・再投資時点などが同じで、税金や端数処理等の差もなければ、再投資直後の保有資産額は理論上同じになります。しかし、NISAの投資枠の使用額まで同じになるわけではありません(三菱UFJアセットマネジメント「基準価額の推移が表示されているグラフの多くには基準価額(分配金再投資)と基準価額が記載されていますが、ファンドの運用実績をチェックするには、どちらを見たらよいですか。」)。
NISAには年間投資枠と非課税保有限度額がある
NISAの枠を考えるときは、その年に新たに買い付けられる金額と、保有する商品の簿価を基に計算する非課税保有限度額を分けて確認します。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額 | 両枠合計で1,800万円 | 合計1,800万円のうち1,200万円まで |
| 非課税保有期間 | 無期限 | 無期限 |
非課税保有限度額は、時価ではなく簿価を基に管理されます。そのため、値上がりによって評価額が1,800万円を超えても、それだけでNISAの非課税対象から外れることはありません。また、つみたて投資枠だけで1,800万円を利用することもできます(措法37の14⑤六、金融庁「よくある質問」)。
保有商品を売却した場合は、売却した商品の簿価に対応する分を翌年以降に再利用できます。ただし、売却してもその年の年間投資枠の使用額は減らず、翌年以降の再投資も各年の年間投資枠の範囲内で行います(金融庁「NISAを知る」「よくある質問」)。
80万円の積立と4万円の分配金で比較する
ある年につみたて投資枠で合計80万円を積み立て、その後、4万円の運用益が生じた場合を考えます。
比較のため、運用内容や費用は同じとし、一方は分配せず、もう一方はその運用益4万円を全額普通分配金として分配し、同じ年のつみたて投資枠で全額再投資するものとします。非課税保有限度額には十分な余裕があり、その後の価格変動・費用・端数処理はないものとします。
| 比較項目 | 分配しない場合 | 普通分配金4万円をNISAで再投資する場合 |
|---|---|---|
| 当初の積立額 | 80万円 | 80万円 |
| 運用益 | ファンド内に4万円が残る | 4万円を分配して再投資する |
| 再投資後のNISA内の評価額 | 84万円 | 84万円 |
| その年の年間投資枠の使用額 | 80万円 | 84万円 |
| 同じ年につみたて投資枠で追加購入できる額 | 40万円 | 36万円 |
| 上記の追加購入後のNISA内の評価額 | 124万円 | 120万円 |
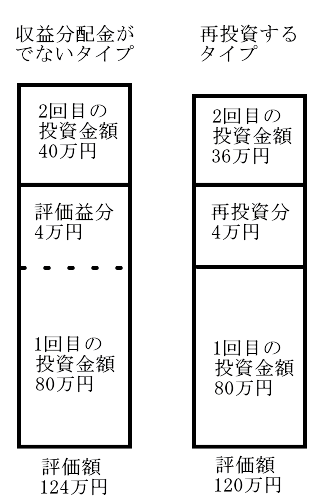
分配しない場合は、4万円の値上がり分が年間投資枠を使わないため、手持ち資金からさらに40万円を投資できます。一方、普通分配金4万円をNISAで再投資した場合、手持ち資金から追加できるのは36万円となります。
この場合、分配金を再投資した方の手元には、NISAに追加投入できなかった4万円が残ります。したがって、表の評価額の差は、NISA内に追加できた手持ち資金の差であり、この時点で資産全体が4万円少なくなったことを意味するものではありません。
このように、年間投資枠を使い切る予定の方は、分配金の再投資によって、手持ち資金からNISAへ新たに投入できる金額が小さくなる点に注意が必要です(措法37の14⑤六、日本証券業協会「NISAのよくある質問」Q35)。
非課税保有限度額1,800万円への影響
次に、複数年にわたって、つみたて投資枠で手持ち資金から合計1,000万円を投資した場合を考えます。売却や元本払戻金の支払はないものとします。
分配せずに運用を続けた結果、評価額が1,800万円になっても、簿価は1,000万円のままです。そのため、総枠には800万円の余裕があり、各年の年間投資枠の範囲内で追加投資できます。
一方、手持ち資金からの買付け1,000万円に加え、複数年にわたる普通分配金の再投資額が合計800万円となり、その取得分も全てNISAで保有していれば、簿価は合計1,800万円となります。
| 比較項目 | 分配しない場合 | 普通分配金をNISAで再投資する場合 |
|---|---|---|
| 手持ち資金からの買付額 | 1,000万円 | 1,000万円 |
| 普通分配金による追加買付額 | 0円 | 800万円 |
| 非課税保有限度額の計算に用いる簿価 | 1,000万円 | 1,800万円 |
| 総枠の残額 | 800万円 | 0円 |
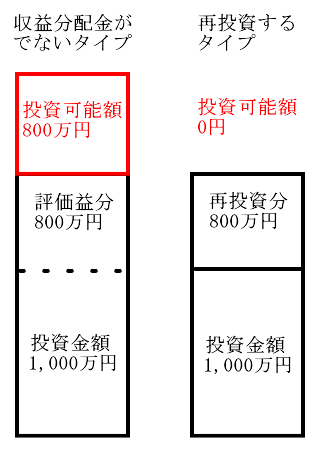
この例では、各年の買付額がつみたて投資枠の年間120万円以内であることを前提としています。成長投資枠を利用する場合は、別途、成長投資枠の非課税保有限度額1,200万円にも注意が必要です。
NISAへ追加する資金があり、年間投資枠や非課税保有限度額を積極的に利用したい方ほど、分配を抑えることによる枠の使い方の違いが重要になります。ただし、将来の資産額は、投資対象、運用成績、費用、追加投資額などにも左右されます(措法37の14⑤六、金融庁「よくある質問」)。
再投資先は金融機関の取扱いによって異なる
NISAで保有する投資信託について分配金再投資コースを選んでも、再投資分が必ずNISAに受け入れられるとは限りません。NISAで買い付けるか、特定口座・一般口座で買い付けるかなどの取扱いは、金融機関によって異なります。
例えば、つみたて投資枠をその年に120万円使い切った後は、同じ年のつみたて投資枠に分配金の再投資分を受け入れることはできません。その後の処理は、利用する金融機関の案内を確認してください。
また、成長投資枠や課税口座で保有する投資信託の分配金による自動再投資分を、つみたて投資枠に受け入れることはできません。これは分配金の自動再投資の取扱いであり、分配金を現金で受け取ったうえで、別途、つみたて投資枠の要件に沿って積立購入する場合とは区別します(日本証券業協会「NISAのよくある質問」Q35・注1)。
なお、NISAで保有する投資信託から受け取る普通分配金は、再投資するかどうかにかかわらず非課税です。その分配金を課税口座で再投資する場合、原則として課税の対象になるのは、課税口座で取得した投資信託からその後に生じる分配金や売却益です(措法9の8、三菱UFJアセットマネジメント「NISA口座で保有しているファンドの分配金を再投資する場合、非課税投資枠を利用して再投資できますか。」)。
元本払戻金は普通分配金と分けて考える
国内の追加型株式投資信託の分配金には、普通分配金と元本払戻金(特別分配金)があります。
| 分配金の種類 | 税務上の取扱い |
|---|---|
| 普通分配金 | 原則として配当所得となり、NISAで保有する対象投資信託については非課税 |
| 元本払戻金(特別分配金) | 元本の一部払戻しに相当し、NISA以外でも非課税 |
元本払戻金が非課税なのは、NISAを利用したことによる効果ではありません(所法9①十一・24①、所令27、措法9の8)。
また、元本払戻金が支払われると、その分だけ非課税保有額は減少します。この減少は翌年以降の投資可能額の計算に反映されますが、その年の年間投資枠の使用額が減るわけではありません。元本払戻金でNISAの投資信託を買い付けた場合は、その買付額が改めて年間投資枠に算入されます(日本証券業協会「NISAのよくある質問」Q35~Q37)。
したがって、前記の計算例のように普通分配金を再投資する場合と、元本払戻金を再投資する場合とでは、非課税保有額への影響を分けて確認する必要があります。
「分配しない」と「将来も絶対に分配しない」は異なる
分配を抑える方針のファンドとして、例えば「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」があります。運用会社の資料では、信託財産の成長を優先し、原則として分配を抑制する方針が示されています。
ただし、この方針は、将来にわたって分配金を支払わないことを保証するものではありません。商品を選ぶ際は、分配方針と分配実績に加え、投資対象、信託報酬その他の費用、価格変動や為替変動のリスクも確認します(三菱UFJアセットマネジメントの各ファンド資料・分配方針)。
老後に生活費が必要になったときは、分配金を受け取るほか、投資信託を必要な分だけ売却・解約する方法もあります。NISAで保有する対象投資信託を販売会社を通じて売却・解約することで生じる利益は、非課税となります(措法37の14①)。
老後資金の積立段階では、分配を抑える投資信託を利用することで、ファンド内の運用収益に新たな投資枠を使わずに運用を続けられます。そのうえで、実際の商品選びでは、ご自身が必要とする資金の時期や、負担できるリスクに合わせて検討することが大切です。NISAで生じた売却損は、課税口座の利益との損益通算や繰越控除ができない点にも注意してください(措法37の14②)。
参考資料
- 国税庁「No.1535 NISA制度」
- 国税庁「No.2011 課税される所得と非課税所得」
- 金融庁「NISAを知る」
- 金融庁「よくある質問」
- 日本証券業協会「NISAのよくある質問」Q21・Q35~Q37
- NISA推進・連絡協議会「NISA制度の口座開設及び勧誘並びに販売時等における留意事項について」別紙1
- 三菱UFJアセットマネジメント「NISA口座で保有しているファンドの分配金を再投資する場合、非課税投資枠を利用して再投資できますか。」
- 三菱UFJアセットマネジメント「分配金が出ていない株式ファンドの場合、投資している株式からの配当金はどうなりますか。」
- 三菱UFJアセットマネジメント「運用開始後、一度も分配金を出していないファンドがありますが、どうしてですか。」
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」月次レポート(2026年9月末基準)
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)の組入銘柄から支払われる配当金は、米国現地で課税されますか。」
2026年11月9日現在の制度に基づいています。