概要
消費税には、小規模な事業者の事務負担などに配慮して、納税義務を免除する「事業者免税点制度」があります。基準期間における課税売上高が1,000万円以下である事業者は、原則として、その課税期間の消費税の納税義務が免除されます(消法9①)。
ただし、「売上高が1,000万円以下なら必ず免税になる」という制度ではありません。インボイス登録、特定期間の判定、課税事業者の選択、新設法人等の特例なども確認する必要があります。
本記事では、国内の個人事業者と内国法人を中心に、免税の判定方法と間違えやすい点を説明します。法令等は2026年10月19日現在を基準としています。
免税事業者と課税事業者の違い
消費税の納税義務が免除される事業者を「免税事業者」、免除されない事業者を「課税事業者」といいます。課税事業者であっても、税額計算の結果、納付税額が生じない場合や還付となる場合があります。
| 区分 | 国内取引に係る納税義務 | 仕入税額控除・還付 |
|---|---|---|
| 免税事業者 | 原則として免除される | 免税事業者のままでは仕入税額控除やその控除に基づく還付を受けられない |
| 課税事業者 | 免除されない | 一般課税では、保存要件や控除制限等に従って仕入税額控除を計算する |
免税事業者であることと、土地の譲渡や住宅の貸付けなどの取引自体が「非課税」であることは、別の問題です。また、輸入品を保税地域から引き取る場合の消費税には、事業者免税点制度は適用されません(消法5②・9①)。
課税期間と基準期間
「課税期間」は、消費税額を計算する期間です。原則として、個人事業者は1月1日から12月31日まで、法人は事業年度となります。一定の届出により、課税期間を短縮する制度もあります(消法19)。
一方、「基準期間」は、納税義務を判定するために使う過去の期間です。通常は次のようになります(消法2①十四)。
イ 個人事業者は、その年の前々年(暦年)
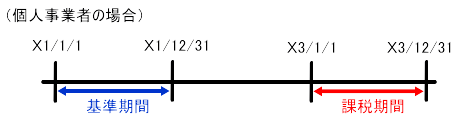
ロ 法人は、その事業年度の前々事業年度
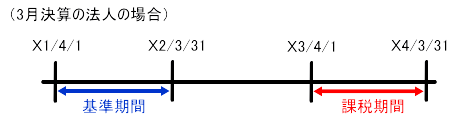
| 事業者 | 納税義務を判定する課税期間の例 | 基準期間 |
|---|---|---|
| 個人事業者 | 2026年1月1日~12月31日 | 2024年1月1日~12月31日 |
| 毎期1年の3月決算法人 | 2026年4月1日~2027年3月31日 | 2024年4月1日~2025年3月31日 |
つまり、原則として、今年の売上高で今年の免税・課税を判定するわけではありません。今年の課税売上高が1,000万円以下でも、基準期間の課税売上高が1,000万円を超えていれば、今年の納税義務は免除されません(消基通1-4-1)。
過去の売上高を基準とするのは、事業者が課税期間の開始前に納税義務を把握し、消費税の転嫁等に対応できるようにするためです(財務省「平成23年度税制改正の解説」644頁)。
基準期間の課税売上高はどう計算する?
基本的には、基準期間中の国内の課税売上げと輸出免税売上げ等を合計し、売上返品・値引き・割戻し等に係る金額を差し引いて計算します。法人の基準期間が1年でない場合には、後述する年換算も必要です(消法9②、消令19、消基通1-4-2)。
| 収入・取引の例 | 課税売上高への算入 |
|---|---|
| 国内の商品販売、サービス提供、事務所の賃料などの課税取引 | 含める |
| 輸出免税の適用を受ける商品の輸出売上げなど | 含める |
| 事業用の建物・車両・機械等の売却 | 課税取引に該当する場合、売却益ではなく譲渡対価を含める |
| 土地の譲渡、住宅の貸付けなどの非課税取引 | 含めない |
| 資産の譲渡等の対価に当たらない補助金・助成金 | 含めない |
| 国内取引に当たらない国外取引 | 含めない |
補助金・助成金は、特定の政策目的の実現のために交付されるなど、資産の譲渡等の対価に該当しないものが対象です。名称だけで判断せず、実際に商品や役務の提供に対する対価となっていないかを確認します(消基通5-2-15)。
課税売上高は、事業や店舗ごとではなく、事業者単位で合計します。例えば、同じ個人が小売業と事務所の賃貸業を行っている場合、それぞれの課税売上高を合計して判定します(消基通1-4-4)。
なお、リバースチャージの対象となる「特定資産の譲渡等」の対価などは、課税売上高に含めない取扱いがあります。また、売掛金が貸倒れとなった金額は、売上返品等と異なり、この課税売上高の計算上、対価の額から控除しません(消基通1-4-2)。
基準期間に免税事業者だった場合は税抜きにしない
基準期間の課税売上高を計算するときは、その基準期間に課税事業者だったか、免税事業者だったかによって取扱いが異なります(消法9②・28①、消基通1-4-5)。
| 基準期間における取扱い | 課税売上高の計算 |
|---|---|
| 課税事業者だった期間の課税売上げ | 消費税・地方消費税に相当する額を除いて計算する |
| 免税事業者だった期間の課税取引の売上げ | 消費税相当額を差し引かず、対価の全額で計算する |
免税事業者だった期間の売上げについては、そもそもその事業者に消費税等が課されていません。そのため、「税込金額を税抜金額に直す」という処理は行いません。
例えば、基準期間の全期間が免税事業者で、国内の商品販売による売上高が1,085万円だった場合、これを1.1で割って1,000万円以下と判定することはできません。返品等がなければ課税売上高は1,085万円となり、その基準期間に対応する課税期間は免税事業者に該当しません(消基通1-4-5)。
免税期間の売上高から消費税相当額を差し引けない理由
この取扱いは、最高裁判決でも確認されています。基準期間に免税事業者であった場合には、その課税売上高を計算する際、売上金額から仮の消費税相当額を差し引くことはできません(最高裁第三小法廷平成17年2月1日判決・平成12年〔行ヒ〕第126号・民集59巻2号245頁、税資255号-38〔順号9919〕)。
この事件では、基準期間に免税事業者であった法人の売上総額が3,052万9,410円でした。法人は、この金額から消費税相当額を差し引けば、当時の免税点である3,000万円以下になると主張し、消費税の申告をしていませんでした。
最高裁は、基準期間における課税売上高の計算上、対価から除く消費税相当額とは、その基準期間について事業者に現実に課される消費税の額をいうと判断しました。そのため、免税事業者が納税義務を免除される消費税相当額を、売上総額から控除することは認められませんでした(最高裁第三小法廷平成17年2月1日判決・民集59巻2号245頁)。
その前の東京高裁判決は、消法9①の「免除」について、法定の要件を満たす場合には、国内の課税資産の譲渡等に係る納税義務が法律上当然に発生しないという意味であると説明しています。免税事業者が消費税相当額を考慮して販売価格を設定したとしても、そのことによって、課税売上高から控除できる消費税額が生じるわけではありません(東京高裁平成12年1月13日判決・税資246号1頁)。
この事件は免税点が3,000万円だった当時のものですが、現在の免税点は1,000万円です。現在も、基準期間に免税事業者であった場合には、課税資産の譲渡等の対価から消費税及び地方消費税に相当する額を控除せず、売上返品等を調整して課税売上高を計算します(消法9①②、消基通1-4-5)。
年の途中でインボイス登録した場合
免税事業者が年の途中でインボイス登録により課税事業者となった場合、その年を基準期間として使うときには、登録前の免税期間の売上げも含めます。登録前の売上げは税抜処理をせず、登録後の課税売上げは消費税等を除いて計算します(消基通1-4-5、国税庁「インボイス制度に関するQ&A」問8-2)。
例えば、X年1月~9月の免税期間の国内の商品売上げが600万円、10月~12月の登録後の商品売上げが税込550万円で、登録後の適用税率がすべて10%、返品等がないとします。
この年の課税売上高は、600万円+550万円×100/110=1,100万円です。登録後の売上げだけで判定したり、登録前の600万円まで税抜処理したりすることはできません。
個人事業者は開業した年の売上高を年換算しない
個人事業者の基準期間は、その年の前々年です。前々年に事業をしていなかった場合でも、前々年という暦年自体がなくなるわけではありません(消法2①十四)。
また、前々年の途中で開業した場合でも、課税売上高を12か月分に換算する必要はありません。基準期間中の実際の課税売上高で判定します(消法9②一、消基通1-4-9)。
例えば、2024年6月30日に開業し、2024年中の課税売上高が999万円だった場合、2026年の基準期間の課税売上高は999万円です。他に納税義務が免除されない事情がなければ、2026年は免税事業者となります。
廃業後に別の事業を始めた場合も、同じ個人である以上、基準期間における旧事業の課税売上高を無視することはできません。事業内容や屋号が変わったことだけで、免税の判定がリセットされるわけではありません(消法9①、消基通1-4-4・1-4-9)。
法人の基準期間が1年でない場合は年換算が必要
まず基準期間を正しく特定する
法人の基準期間は、原則として前々事業年度です。ただし、前々事業年度が1年未満の場合には、その事業年度開始の日の2年前の日の前日から同日以後1年を経過する日までの間に開始した各事業年度を合わせた期間が基準期間となります(消法2①十四)。
例えば、次のような事業年度の法人を考えます。
| 事業年度 | 期間 |
|---|---|
| 第1期 | 2024年4月1日~2025年2月28日 |
| 第2期 | 2025年3月1日~2026年2月28日 |
| 第3期 | 2026年3月1日~2027年2月28日 |
第3期については、前々事業年度の第1期が11か月です。この例では、基準期間を構成する事業年度は第1期だけなので、第1期が基準期間となります。
決算期の変更などによっては、複数の事業年度を合わせた期間が基準期間となることもあります。「いつでも前々期の売上高だけを見ればよい」とは限りません。
課税売上高を12か月相当に換算する
基準期間が1年でない法人は、基準期間の課税売上げから返品等を差し引いた金額を、基準期間に含まれる事業年度の月数の合計数で割り、12を掛けて判定します(消法9②二)。
上記の第1期の課税売上げから返品等を差し引いた金額が990万円であれば、990万円÷11か月×12か月=1,080万円です。したがって、第3期は免税事業者に該当しません。
1か月未満の端数の数え方に注意
月数は暦に従って計算し、1か月未満の端数は1か月とします。月の途中から数える場合、起算日に対応する日の前日で期間が満了し、最後の月に対応する日がない場合には、その月の末日に満了します(消法9③、通法10①二・三)。
次の表は、それぞれの記載期間だけが基準期間となり、売上返品等を差し引いた金額が999万円だった場合の例です。X2年の2月は28日までとします。
| 基準期間 | 計算上の月数 | 年換算による判定 |
|---|---|---|
| X1年4月30日~X2年3月31日 | 12か月 | 999万円÷12×12=999万円で、1,000万円以下 |
| X1年3月31日~X2年2月28日 | 11か月 | 999万円÷11×12となり、1,000万円を超える |
前者は11か月と端数の日数を合わせて12か月となります。後者は、最後の2月に起算日に対応する31日がないため、2月末日で11か月が満了します。設立初年度などは、単に「何月から何月まで」と数えないよう注意が必要です。
特定期間によって課税事業者となる場合
基準期間の課税売上高が1,000万円以下でも、「特定期間」によって納税義務が免除されない場合があります(消法9の2)。
| 事業者 | 特定期間 |
|---|---|
| 個人事業者 | 原則として前年の1月1日~6月30日 |
| 法人 | 原則として前事業年度開始の日以後6か月の期間 |
法人には、前事業年度が短い場合などの特例があります。まず、自社に特定期間があるか、ある場合はどの期間かを特定します(消法9の2④⑤)。
国外事業者以外の事業者は、特定期間の課税売上高に代えて、特定期間中の給与等支払額で判定することができます。例えば、特定期間の課税売上高が1,200万円でも、給与等支払額が400万円であれば、給与等支払額を使うことで、この特例による免税の適用除外を受けずに済みます。ただし、インボイス登録など、他の適用除外がないことも必要です(消法9の2③)。
給与等支払額には、所得税の課税対象となる給与・賞与・役員報酬等を含めます。非課税の通勤手当等や、特定期間中にまだ支払っていない給与・賞与は含めません(消規11の2、消基通1-5-23)。
なお、2024年10月1日以後に開始する年又は事業年度について、その初日に国外事業者である場合は、給与等支払額による代替判定はできません(消法9の2③、令和6年改正法附則13①)。
特定期間の詳しい判定方法は、関連記事「消費税における特定期間とは?」もご参照ください。
基準期間がない法人でも特定期間の判定は必要
資本金1,000万円未満で設立した法人であっても、設立2期目が当然に免税になるわけではありません。基準期間がなくても、特定期間の課税売上高等による納税義務の判定が必要になることがあります。
平成30年2月23日裁決では、資本金500万円で設立された法人の、設立2期目の納税義務が争われました。この法人には設立2期目の基準期間がありませんでしたが、特定期間における課税売上高と給与等支払額は、いずれも1,000万円を超えていました(平成30年2月23日裁決・裁決事例集110集)。
法人は、消法9の2①が「基準期間における課税売上高が1,000万円以下である場合」と規定していることから、基準期間そのものが存在しない法人には、この規定は適用されないと主張しました。
これに対し、国税不服審判所は、この規定の適用対象には基準期間がない法人も含まれると判断しました。その理由として、消法9①の免税対象には基準期間がない法人も含まれることや、消法12の2①の括弧書きが、基準期間のない法人にも特定期間の規定が適用されることを前提としていることを挙げています(平成30年2月23日裁決・裁決事例集110集)。
その結果、この法人の納税義務は免除されず、消費税等の決定処分及び無申告加算税の賦課決定処分に対する審査請求は棄却されました。本件では、給与等支払額による判定を用いても、その金額が1,000万円を超えていた点に注意が必要です(平成30年2月23日裁決・裁決事例集110集)。
設立2期目の納税義務を確認するときは、資本金や基準期間の有無に加え、特定期間の課税売上高・給与等支払額による判定も確認しましょう。
基準期間の売上高が1,000万円以下でも免税にならない主なケース
基準期間と特定期間だけでなく、次の事情も確認します。
| 主なケース | 確認する内容 | 主な根拠 |
|---|---|---|
| インボイス登録を受けている | 基準期間の課税売上高にかかわらず、登録を受けている事業者は免税にならない | 消法9① |
| 課税事業者を選択している | 課税事業者選択届出書の効力が続いていないかを確認する | 消法9④~⑧ |
| 基準期間のない新設法人 | 原則として、事業年度開始の日の資本金又は出資金が1,000万円以上かを確認する | 消法12の2 |
| 特定新規設立法人 | 一定の支配関係と、判定対象者の課税売上高5億円超又は総収入金額50億円超などの要件を確認する | 消法12の3 |
| 相続・合併・分割等があった | 事業承継に伴う納税義務の特例を確認する | 消法10~12 |
| 一定の資産を取得した | 調整対象固定資産、高額特定資産、自己建設高額特定資産等による免税制限を確認する | 消法9⑦・12の2②・12の3③・12の4 |
例えば、一般課税の課税期間に一の取引単位で税抜1,000万円以上の高額特定資産を取得した場合や、金地金等の仕入れ等がその課税期間中に合計税抜200万円以上となる場合などには、一定期間、免税事業者に戻れないことがあります。それぞれ対象となる申告方法や取得時期等の要件が異なるため、資産の購入額だけで判断しないことが大切です(消法12の4、消令25の5)。
法人成りでも新しい法人の判定は必要
個人事業を法人化した場合、個人と法人は別の事業者です。個人の基準期間や特定期間の課税売上高が、そのまま新しい法人の課税売上高になるわけではありません(消基通1-4-6注)。
ただし、新しい法人が当然に免税になるわけでもありません。資本金、特定新規設立法人への該当性、特定期間、インボイス登録などを、新しい法人について判定します。
また、個人が法人に事業用資産等を売却した場合、その個人自身の課税売上げになることがあります。法人側の免税判定と、個人側の資産譲渡の課税関係は分けて確認します(消法4①・5①)。
免税事業者が還付を受けたい場合
免税事業者のままでは、設備投資や輸出取引等によって仕入れに係る消費税額が多くても、その仕入税額控除に基づく還付は受けられません。還付を検討するときは、まず、対象となる期間について課税事業者となる必要があります(消法30①・46①)。
課税事業者選択届出書を提出する方法
原則として、適用を受けようとする課税期間の初日の前日までに「消費税課税事業者選択届出書」を提出します。事業を開始した日の属する課税期間など、一定の場合は、その課税期間中の提出により当該課税期間から適用できます(消法9④、消令20)。
選択後は原則として2年間、免税事業者に戻ることができません。また、選択後の一定期間に調整対象固定資産を取得して一般課税で申告した場合などは、さらに制限が生じます。将来の納税額も含めて検討する必要があります(消法9⑥⑦)。
インボイス登録により課税事業者となる方法
免税事業者が、2023年10月1日から2029年9月30日までの日の属する課税期間中に登録を受ける経過措置を利用する場合、課税事業者選択届出書を提出しなくても、登録日から課税事業者となります(平成28年改正法附則44④)。
この方法では、原則として登録日以後の取引が申告の対象になります。登録前の仕入れがすべて控除対象になるわけではなく、登録時の棚卸資産の調整なども含めて確認します。また、登録日等によっては、登録を取りやめても一定期間は免税に戻れない制限があります(消法36、平成28年改正法附則44④⑤)。
登録の手続や取消しについては、関連記事「適格請求書発行事業者の登録・取消しと免税事業者への戻り方」をご参照ください。
課税事業者になれば必ず還付されるわけではない
実際の仕入税額が売上税額を上回ることによる還付を受けるには、一般課税で、帳簿・インボイス等の保存要件や仕入税額控除の制限を確認する必要があります。簡易課税や2割特例・3割特例では、実際の仕入税額が多いことを理由とした還付計算は行いません。中間納付額の精算による還付は別の問題です(消法30・37・45①七・46、平成28年改正法附則51の2・51の3)。
2割特例は、要件を満たす事業者について、2023年10月1日から2026年9月30日までの日の属する各課税期間が対象です。2026年9月30日を過ぎたら一律に適用できなくなるわけではありません。また、成立済みの2026年度改正により、要件を満たす個人事業者の2027年分・2028年分には3割特例が設けられています。いずれも納付税額の計算に関する特例であり、納税義務を免除する制度ではありません(平成28年改正法附則51の2・51の3)。
例えば、基準期間の課税売上高が1,000万円を超える場合や、新設法人・特定新規設立法人の特例によってインボイス登録の有無にかかわらず納税義務が免除されない場合は、2割特例を適用できません。特定新規設立法人に該当する課税期間は、設立1期目でも同様です(平成28年改正法附則51の2①)。
必要な届出と確定申告を忘れない
基準期間の課税売上高によって課税事業者となる場合は「消費税課税事業者届出書(基準期間用)」を、特定期間の判定によって課税事業者となる場合は「消費税課税事業者届出書(特定期間用)」を、原則として速やかに提出します。これらは、自ら課税を選ぶ「消費税課税事業者選択届出書」とは別の届出です(消法57①一)。
ただし、既に届出を提出して引き続き課税事業者である場合や、インボイス登録日の属する課税期間の翌課税期間以後など、課税事業者届出書の提出を省略できる場合があります(消基通17-1-1、国税庁「インボイス制度に関するQ&A」問17-2)。
課税事業者届出書を出していなくても、法令上の要件に該当すれば納税義務は生じます。反対に、売上げが減っただけでは、課税事業者の選択やインボイス登録の効力はなくなりません。
課税事業者は、当期の売上高が1,000万円以下であっても、原則として確定申告が必要です。ただし、国内の課税資産の譲渡等(特定資産の譲渡等や輸出免税等を除きます。)と特定課税仕入れがなく、かつ、納付すべき消費税額もないなど、法律上、申告義務がない場合があります。その場合でも、還付を受けるための申告ができることがあります(消法45①ただし書・46①)。
主な根拠資料・参考資料
法令・国税庁資料
- 消費税法:2①十四、9、9の2、10~12の4、19、30、36、45、46、57など
- 消費税法基本通達・第4節「納税義務の免除」:1-4-1、1-4-2、1-4-4、1-4-5、1-4-6、1-4-9など
- 国税庁「納税義務の免除」No.6501
- 国税庁「国内取引の納税義務者」No.6125のQ&A
- 国税庁「基準期間がない法人の納税義務の免除の特例」No.6503
- 国税庁「高額特定資産を取得した場合等の納税義務の免除等の特例」No.6502
- 国税庁「インボイス制度に関するQ&A」:問7、問8-2、問17、問17-2など
- 国税庁「2割特例 特設ページ」
裁判例・裁決例
次の東京地裁判決、東京高裁判決及び最高裁の2件は、同じ事件に関するものです。最高裁平成17年1月25日決定は、法定の上告理由に当たらないとして上告を棄却したものであり、課税売上高の算定に関する法解釈は、同年2月1日判決を参照しています。
- 東京地裁平成11年1月29日判決:平成9年(行ウ)第121号、税資240号556頁
- 東京高裁平成12年1月13日判決:平成11年(行コ)第52号、税資246号1頁
- 最高裁第三小法廷平成17年1月25日決定:平成12年(行ツ)第128号、税資255号-29(順号9910)
- 最高裁第三小法廷平成17年2月1日判決:平成12年(行ヒ)第126号、民集59巻2号245頁、判時1891号15頁、税資255号-38(順号9919)
- 国税不服審判所・平成30年2月23日裁決:裁決事例集110集
解説資料
- 『令和6年版消費税法基本通達逐条解説』21~22頁(消基通1-4-5関係)、23~25頁(消基通1-4-6関係)、29~30頁(消基通1-4-9関係)、87~88頁(消基通1-5-23関係)
- 財務省「平成23年度税制改正の解説」644・647頁、「令和6年度税制改正の解説」795~800頁、「令和8年度税制改正の解説」847~848頁
本文中の略称は、消法=消費税法、消令=消費税法施行令、消規=消費税法施行規則、消基通=消費税法基本通達、通法=国税通則法です。

