※この記事は、2026年8月25日現在の法令・通達等に基づいています。令和8年10月1日から、非居住者に対する国内不動産の売買等の代理・媒介について重要な改正が施行されるため、現在の取扱いと改正後の取扱いを分けて解説します。
まず「国内取引」か「国外取引」かを判定する
非居住者に対する役務の提供について消費税を検討する場合、最初から「輸出免税になるか」を判定するのではありません。
まず、その役務の提供が国内取引に該当するか、それとも国外取引に該当するかを判定する必要があります。
通常の役務の提供については、一定の例外を除き、原則として役務の提供が行われた場所によって国内取引か国外取引かを判定します。国外取引に該当すれば、輸出免税ではなく、そもそも日本の消費税の課税対象外です(消法4③二、消基通5-7-15)。
これに対し、国内取引に該当する役務の提供について、さらに輸出免税の要件を満たすかを検討することになります。
なお、インターネットを通じた電子書籍、音楽、オンライン広告などの「電気通信利用役務の提供」については、役務の提供を受ける者の住所等による別の内外判定が設けられているため、本記事で説明する通常の役務の提供とは区別して検討する必要があります(消法4③三)。
非居住者に対する役務の提供は原則として輸出免税
国内取引に該当する役務の提供であっても、非居住者に対して行われるものについては、原則として輸出免税の対象となります(消法7①五、消令17②七)。
消費税は国内における消費に負担を求める税であるため、非居住者に対する一定の役務の提供について、輸出取引に準じて消費税を免除する仕組みとなっています。
ただし、非居住者に対する役務の提供であれば、すべて輸出免税になるわけではありません。
令和8年9月30日まで輸出免税にならない3つの類型
令和8年9月30日までの現行制度では、非居住者に対する役務の提供のうち、次のものは輸出免税の対象から除かれています(消令17②七)。
- 国内に所在する資産に係る運送又は保管
- 国内における飲食又は宿泊
- 1及び2に掲げるものに準ずるもので、国内において直接便益を享受するもの
したがって、輸出免税の判断では、「契約相手が外国人や外国法人であるか」だけを見るのではなく、提供する役務の内容や性質、その直接の便益がどこで享受されるものなのかを検討する必要があります。
通達で輸出免税の対象外とされている具体例
消費税基本通達7-2-16では、非居住者に対する役務の提供であっても輸出免税の対象から除かれるものとして、次のような例が示されています(消基通7-2-16)。
- 国内に所在する資産に係る運送や保管
- 国内に所在する不動産の管理や修理
- 建物の建築請負
- 電車、バス、タクシー等による旅客の輸送
- 国内における飲食又は宿泊
- 理容又は美容
- 医療又は療養
- 劇場、映画館等の興行場における観劇等の役務の提供
- 国内間の電話、郵便又は信書便
- 日本語学校等における語学教育等に係る役務の提供
例えば、日本に旅行に来た非居住者が国内のホテルに宿泊した場合、その宿泊という役務の便益は国内で直接享受されます。そのため、宿泊者が非居住者であっても輸出免税にはなりません。
相手方が外国法人でも輸出免税にならない場合がある
輸出免税かどうかは、役務提供の契約相手が自然人であるか法人であるかによって決まるものではありません。
平成23年6月14日裁決(裁事83集)では、日本の旅行会社が、国内に支店等を有しない外国の旅行会社に日本国内のパッケージツアーを販売した取引が問題となりました。
契約上の販売先は外国法人でしたが、ツアー参加者は国内でホテル、レストラン、バス等による飲食、宿泊、輸送等のサービスを受けていました。
裁決は、外国法人から受領する対価の中には、旅行者が国内において直接便益を享受する飲食、宿泊、輸送等の役務の対価に相当する金額が含まれているとして、その部分について輸出免税を認めませんでした(平成23年6月14日裁決・裁事83集)。
つまり、「外国法人との契約だから輸出免税になる」と単純に判断することはできません。
同種の訪日旅行取引については、東京地裁平成27年3月26日判決(税資265号58・順号12641)及び東京高裁平成28年2月9日判決(税資266号19・順号12797)でも、輸出免税の適用を否定する判断がされています。最高裁第二小法廷平成29年2月3日決定(税資267号26・順号12975)は、上告受理申立てを不受理としています。
「国外にも効果が及ぶか」だけで輸出免税を判断してはいけない
非居住者に対する役務の提供について、「役務の効果が国外にも及ぶのであれば輸出免税になる」と一律に考えることはできません。
この点について重要なのが、平成15年4月24日裁決(裁事65集864頁)です。
この裁決では、外国法人の従業員を対象として日本国内で行われた、講義、現場実習、工場見学等のセミナーが輸出免税になるかが争われました。
請求人は、セミナーの目的が外国法人の国外工場における現場改善や生産性向上にあり、その効果が国外で現れることなどを理由として、輸出免税になると主張しました。
しかし、裁決は、セミナーが国内で実施され、国内で終了し、その参加者である外国法人の従業員が国内で直接その便益を享受していることから、輸出免税の対象外であると判断しました。
そして、役務の提供及びその便益の享受そのものが国内で完結しているかどうかによって判断すれば足り、役務の提供を享受した後の効果が国内で発現するか国外で発現するかを考慮する必要はないとしています(平成15年4月24日裁決・裁事65集864頁)。
したがって、「最終的な経済効果が国外にも生じる」という事情だけで輸出免税になるわけではありません。
重要なのは、提供された役務そのものの内容・性質と、その直接の便益が国内で完結するものかどうかです。
腕時計の修理や法律相談が輸出免税となる場合
一方、国税庁は、非居住者が所有する腕時計を国内で修理する場合や、非居住者に対して弁護士等が法律相談を行う場合について、輸出免税となる例を示しています。
国税庁は、これらについて、国内で行われたサービスではあるものの、そのサービスの効果が国内のみで終結せず帰国後も継続するため、輸出免税になると説明しています(国税庁タックスアンサーNo.6567)。
もっとも、この説明を「国外に効果があれば必ず輸出免税になる」という一般則として理解するのは適切ではありません。
平成15年4月24日裁決(裁事65集864頁)との関係も踏まえると、役務提供後の派生的な経済効果だけを見るのではなく、役務そのもの及びその直接の便益の内容を個々の取引ごとに判断する必要があります。
国内で行われても輸出免税となる役務の例
『令和6年版消費税法基本通達逐条解説/大蔵財務協会』(443~444頁)では、国内に事務所等を有しない外国企業から依頼を受けて行う次のような役務について、国内で行われる非居住者に対する役務の提供として輸出免税の対象となる例が示されています。
- 国内の事業者が国内代理店として行う事務
- 新聞社、雑誌社等が行う広告の掲載
- 弁護士が行う国内における特許権等に関する訴訟事務
このことからも、役務が物理的に日本国内で行われたということだけで、「国内において直接便益を享受するもの」に該当するわけではないことが分かります。
ただし、上記は、それぞれの役務の性質を前提とした例です。「広告掲載であれば広告効果が国外にも及ぶから必ず輸出免税になる」といった形で一般化することは避ける必要があります。
また、インターネット広告など「電気通信利用役務の提供」に該当するものについては、役務の提供を受ける者の住所等による別の内外判定が適用されるため、新聞・雑誌等への広告掲載の例と同じように判断することはできません。
国内にある物品を修理した場合でも輸出免税になることがある
「国内にある物を国内で修理したのだから、当然に国内で直接便益を享受する課税取引になる」とも限りません。
この点について参考となるのが、国税庁消費税課の「消費税整理事例検索システム」に収録された平成12年の消事例3624及び消事例3625です。
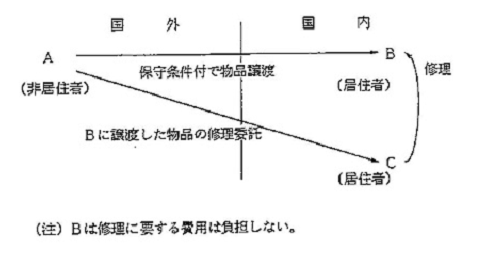
消事例3624「非居住者からの委託を受けて行う物品の修理」
消事例3624では、非居住者Aが居住者Bに物品を保守条件付きで譲渡し、その物品の修理を国内の事業者Cに委託するケースが示されています。Bは修理費用を負担しません。
この場合について、「非居住者から委託を受けて行う物品の修理は、輸出免税の対象となる」とされています(消事例3624・第4免税4-91・平成12年国税庁消費税課)。
したがって、修理対象となる動産が国内に存在しているというだけで、その修理が直ちに輸出免税の対象外になるわけではありません。
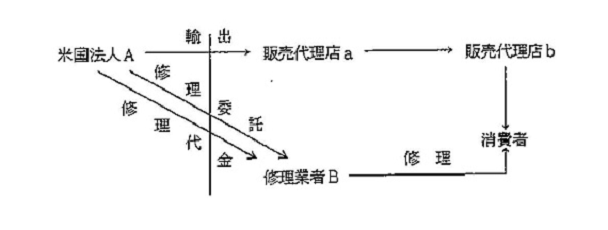
消事例3625「外国のメーカーが支払う製品保証契約に基づく修理の取扱い」
消事例3625では、米国法人である自動車メーカーA社が日本国内の代理店を通じて日本国内で販売した乗用車について、保証期間中に不具合が生じた場合に国内の修理業者B社が修理を行い、その修理代金を外国メーカーA社が支払うケースが示されています。
この場合、A社の支店・出張所が日本国内にない場合、又は国内に存在しても消費税基本通達7-2-17の要件を満たす場合には、B社が行う修理は「国内に所在する資産に係る運送又は保管その他これに類するもの」には当たらず、非居住者に対する役務の提供として輸出免税になるとされています(消事例3625・第4免税4-92・平成12年国税庁消費税課)。
この事例からも、「国内に所在する資産に関係する役務」というだけで輸出免税が否定されるものではないことが分かります。
なお、これらは平成12年に国税庁消費税課が整理した内部事例であり、現在の国税庁ウェブサイトで公表されている質疑応答事例とは性質が異なります。具体的な取引については、現在の法令・通達を前提として、契約関係、役務提供の相手方、国内支店等の関与、役務の内容等を個別に確認する必要があります。
内部文章
消事例3624 第4 免税 4-91 非居住者からの委託を受けて行う物品の修理(平成12年)国税庁消費税課
(問)
下図の取引において、非居住者からの委託に基づき行われる物品の修理は輸出免税の対象となるか。
(答)
非居住者から委託を受けて行う物品の修理は、輸出免税の対象となる。
消事例3625 第4 免税 4-92 外国のメーカーが支払う製品保証契約に基づく修理の取扱い(平成12年)国税庁消費税課
(問)
自動車メーカーの米国法人A社は、A社の日本国内代理店を通じて日本国内で販売した乗用車について保証書を発行し、販売後1年以内に不具合等が生じた場合には、A社が指定する修理業者B社に持ち込み、保証書を提示すれば無料で修理が受けられることとしている。
この場合において、A社はB社に対して当該修理に係る代金を支払うこととしているが、B社が行う修理は、非居住者に対する役務の提供として輸出免税の対象となるか。
(答)
A社の支店、出張所が日本国内にない場合又はあっても基通7-2-17の要件に該当する場合は、B社の行う役務の提供は、国内に所在する資産に係る運送又は保管その他これに類するものに当たらず、非居住者に対する役務の提供として輸出免税の対象となる。
動産の修理と国内不動産の修理は区別が必要
ここで注意したいのが、「修理」であればすべて同じ取扱いになるわけではないという点です。
消費税基本通達7-2-16では、「国内に所在する不動産の管理や修理」は、輸出免税の対象から除かれる役務として明示されています(消基通7-2-16(2))。
一方、前述した腕時計の修理や消事例3624・3625のような動産の修理については、事実関係によって輸出免税となる場合があります。
したがって、「国内に所在する物を修理した」という一点だけではなく、その対象が不動産か動産か、誰から修理を委託されたのか、誰が修理代金を負担するのか、役務の直接の便益を誰がどこで享受するのかなどを確認する必要があります。
国内に支店等を有する非居住者に対する役務の提供
消費税法上の非居住者には、本邦内に住所又は居所を有しない自然人及び本邦内に主たる事務所を有しない法人が該当します(消令1②二、消基通7-2-15)。
ただし、非居住者の本邦内の支店、出張所その他の事務所については、その主たる事務所が外国にある場合であっても居住者とみなされます(消基通7-2-15)。
そのため、非居住者が国内に支店又は出張所等を有している場合、その非居住者に対する役務の提供は、原則として国内支店等を経由して行ったものとして取り扱われ、消費税法施行令17条2項7号による輸出免税は適用されません(消基通7-2-17)。
ただし、次の2つの要件をすべて満たす場合には、非居住者に対する役務の提供として取り扱って差し支えないとされています(消基通7-2-17)。
- 役務の提供が非居住者の国外の本店等との直接取引であり、その非居住者の国内の支店又は出張所等が、その役務の提供に直接的にも間接的にも関わっていないこと
- 役務の提供を受ける非居住者の国内の支店又は出張所等の業務が、その役務の提供に係る業務と同種又は関連する業務でないこと
消事例3625でも、外国メーカーA社に日本国内の支店等が存在しない場合だけでなく、支店等が存在しても通達7-2-17の要件を満たす場合には、輸出免税になるとされています。
なお、この2要件を満たしただけで、あらゆる役務が自動的に輸出免税になるわけではありません。
この取扱いによって非居住者に対する役務の提供として判定できることになったうえで、さらに、その役務自体が消費税法施行令17条2項7号に定める輸出免税の除外取引に該当しないことが必要です。
令和8年10月1日から国内不動産の仲介等が輸出免税の対象外になる
令和8年度税制改正により、令和8年10月1日から、非居住者に対する役務の提供に関する重要な改正が施行されます。
改正後は、非居住者に対して行う「国内に所在する不動産(不動産の上に存する権利を含みます。)の売買、交換又は貸借の代理又は媒介」が、輸出免税の対象から明文で除外されます(令8政令96、改正消令17②七ロ)。
例えば、日本国内に不動産を所有する海外居住者から売却の依頼を受け、日本の不動産会社がその売却を仲介して仲介手数料を受け取るケースを考えます。
令和8年9月30日までの取扱いでは、他の要件を満たせば非居住者に対する役務の提供として輸出免税となり得ます。
しかし、令和8年10月1日以後は、国内不動産の売買等の代理又は媒介そのものが輸出免税の除外取引となるため、依頼者が海外に居住しているかどうかにかかわらず、原則として輸出免税にはなりません(改正消令17②七ロ)。
令和8年10月1日以後の輸出免税除外取引
改正後の消費税法施行令17条2項7号では、非居住者に対する役務の提供のうち、次のものが輸出免税の対象外となります。
- 国内に所在する資産に係る運送又は保管
- 国内に所在する不動産の売買、交換又は貸借の代理又は媒介
- 国内における飲食又は宿泊
- 1から3までに掲げるものに準ずるもので、国内において直接便益を享受するもの
これに伴い、国税庁は消費税基本通達7-2-16についても改正を公表しており、令和8年10月1日から適用されます。
令和8年3月31日までに締結した契約には経過措置がある
令和8年10月1日から改正が施行されますが、すべての契約について直ちに改正後の取扱いになるわけではありません。
令和8年3月31日までに締結した契約に基づき、令和8年10月1日以後に役務の提供を行う場合には、経過措置により改正前の規定によって判定されます(令8政令96附則2②)。
そのため、国内不動産の仲介等については、役務提供日だけでなく、契約締結日も重要になります。
輸出免税の適用には証明書類の保存が必要
非居住者に対する役務の提供が実体的に輸出免税の要件を満たしていても、それだけで足りるわけではありません。
輸出免税の適用を受けるためには、その取引が輸出取引等に該当することを証明する必要があり、その証明書類等を納税地等に7年間保存しなければなりません(消法7②、消規5、消基通7-2-23)。
非居住者に対する役務の提供の場合には、原則として、契約書その他の書類で次の事項が記載されているものを保存します(消規5①四、消基通7-2-23(3))。
- 役務の提供を行った事業者の氏名又は名称及びその取引に係る住所等
- 役務の提供を行った年月日
- 提供した役務の内容
- 役務の提供の対価の額
- 役務の提供の相手方の氏名又は名称及びその取引に係る住所等
特に、海外法人との取引では、「請求先が海外だから輸出免税」と判断するのではなく、契約書等によって相手方、役務の内容、国内支店等の関与などを確認し、その資料を保存しておくことが重要です。
まとめ
非居住者に対する役務の提供については、次の順番で消費税の取扱いを確認するのが基本です。
- まず内外判定を行い、国内取引か国外取引かを確認する
- 国内取引であれば、役務の提供先が非居住者に該当するか確認する
- 非居住者に対する役務の提供であっても、消費税法施行令17条2項7号の輸出免税除外取引に該当しないか確認する
- 国内支店等がある場合は、消費税基本通達7-2-17を確認する
- 輸出免税を適用する場合には、所定の証明書類を保存する
特に注意したいのは、「外国人・外国法人との取引だから免税」「役務の効果が国外にも及ぶから免税」「国内で行った役務だから課税」といった一つの要素だけで判断することはできないという点です。
平成15年4月24日裁決(裁事65集864頁)は、役務提供後の効果が国外で発現するかどうかではなく、役務の提供及びその直接の便益の享受そのものが国内で完結するかを重視しています。一方、国税庁は、腕時計の修理や法律相談について輸出免税となる例を示しており、さらに消事例3624・3625では、国内にある動産の修理であっても輸出免税となる事例が示されています。
したがって、実務では、契約の形式だけでなく、誰が役務の提供を依頼したのか、誰が対価を負担するのか、実際にどのような役務が提供され、その直接の便益を誰がどこで享受するのかを具体的に確認する必要があります。
また、令和8年10月1日からは国内不動産の売買、交換又は貸借の代理又は媒介が新たに輸出免税の対象外となります。令和8年3月31日までに締結された契約については経過措置がありますので、不動産関係の取引では契約締結日も必ず確認する必要があります(令8政令96、改正消令17②七ロ、令8政令96附則2②)。
主な根拠資料
- 消費税法4条3項、7条1項5号・2項
- 消費税法施行令1条2項2号、17条2項7号
- 消費税法施行規則5条
- 消費税基本通達5-7-15、7-2-15、7-2-16、7-2-17、7-2-23
- 国税庁タックスアンサーNo.6210「国外取引」
- 国税庁タックスアンサーNo.6551「輸出取引の免税」
- 国税庁タックスアンサーNo.6567「非居住者に対する役務の提供」
- 国税庁質疑応答事例「非居住者に対する役務の提供で課税されるもの」
- 国税庁質疑応答事例「国内に営業所を有する非居住者に対する役務の提供」
- 『消費税法基本通達逐条解説』443~444頁
- 消事例3624「非居住者からの委託を受けて行う物品の修理」(第4免税4-91・平成12年国税庁消費税課)
- 消事例3625「外国のメーカーが支払う製品保証契約に基づく修理の取扱い」(第4免税4-92・平成12年国税庁消費税課)
- 平成15年4月24日裁決(裁事65集864頁)
- 平成23年6月14日裁決(裁事83集)
- 東京地裁平成27年3月26日判決(税資265号58・順号12641)
- 東京高裁平成28年2月9日判決(税資266号19・順号12797)
- 最高裁第二小法廷平成29年2月3日決定(税資267号26・順号12975)
- 消費税法施行令の一部を改正する政令(令和8年政令第96号)
- 国税庁「消費税法改正のお知らせ(令和8年4月)」
- 国税庁「消費税法基本通達の一部改正について(法令解釈通達)」(令和8年4月1日)

