概要
税制適格ストックオプションは、会社が役員や従業員などに無償で付与する新株予約権のうち、一定の税法上の要件を満たすものです。あらかじめ定められた価額で自社株式を取得でき、要件を満たして行使した場合、行使時の利益への課税は、原則として株式を譲渡する時まで繰り延べられます(措法29の2①、措令19の3①)。
付与・権利行使・売却の各時点の所得税
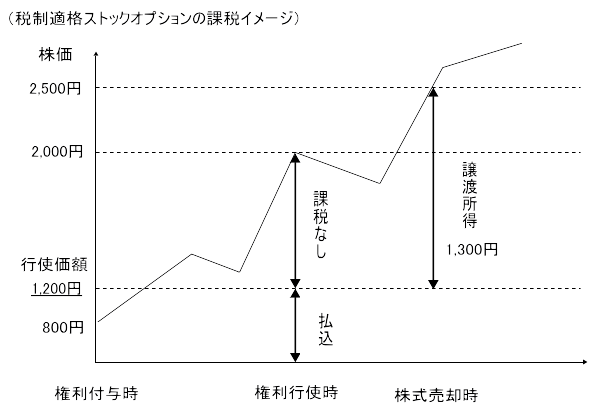
付与契約時の株価が1株800円、1株当たりの権利行使価額が1,200円の場合を考えます。株価が2,000円になった時に行使し、取得した株式を2,500円で売却した場合、売却手数料等を考慮しない場合の所得税の取扱いは次のとおりです(所令84③、措法29の2①、国税庁「ストックオプションに対する課税(Q&A)」問6)。
| 時点 | 1株当たりの金額 | 所得税の取扱い |
|---|---|---|
| 権利付与時 | 契約時の株価800円、権利行使価額1,200円 | 譲渡できない新株予約権の無償付与について、付与時の課税はありません。 |
| 権利行使時 | 株価2,000円、払込額1,200円、行使益800円 | 適格要件を満たす行使について、800円の行使益への課税が繰り延べられます。 |
| 株式売却時 | 売却価額2,500円、取得費1,200円、譲渡益1,300円 | 行使益800円と行使後の値上がり益500円を合わせた1,300円が、株式等の譲渡所得等として申告分離課税の対象になります。 |
通常の売却では、売却代金から株式の取得費と売却手数料などの譲渡費用を差し引いて、譲渡益を計算します。税制適格ストックオプションで取得した株式の取得価額の基礎は、行使時に払い込んだ金額です(所法33③・38①、措法29の2①・37の10・37の11、措令19の3㉓、国税庁タックスアンサーNo.1540)。
上場株式等と一般株式等は区分して申告します。令和8年分の通常の税率は、いずれも20.315%です。内訳は所得税15%、復興特別所得税0.315%、住民税5%です。令和9年分からは、所得税額に対する防衛特別所得税1%が加わり、復興特別所得税の税率は2.1%から1.1%になります(措法37の10①・37の11①、国税庁タックスアンサーNo.1463、令和8年法律第12号)。
勤務先から労務の対価として無償で付与された税制非適格ストックオプションの場合は、通常、行使益を行使年の給与所得として課税し、株式売却時には行使時の株価を取得価額の基礎として譲渡益を計算します。上の例であれば、行使年の給与収入に800円が加わり、売却時の譲渡益は500円です。国内の勤務先が給与として付与した場合、行使益は源泉徴収の対象です。適格と非適格で税額がどの程度異なるかは、給与所得の税率や株式の売却価額などによって変わります(所法28・36・183①、所令84③・109①三、所基通23~35共-6、国税庁「ストックオプションに対する課税(Q&A)」問1・問6)。
税制適格ストックオプションの要件
無償発行と対象者
会社法上の付与決議に基づき、金銭の払込みや金銭以外の資産の給付を求めずに発行された新株予約権が対象です。対象者は、次のとおりです(措法29の2①、措令19の3①~⑤)。
- 発行会社の取締役・執行役・使用人、または、発行会社が議決権のある株式や出資の50%超を直接・間接に保有するなど、法令で定める関係にある法人の取締役・執行役・使用人
- 上記の取締役等が権利行使できる期間中に死亡し、付与決議に基づき新株予約権を行使できることとなった相続人
- 中小企業等経営強化法上の認定新規中小企業者等に該当する発行会社の認定計画に従って新事業に従事し、その計画に基づき新株予約権を付与される社外高度人材で、計画の実施時期の開始日等から行使日まで引き続き居住者であるなどの要件を満たす者(特定従事者)
付与決議日における発行会社の大口株主と、その親族などの特別関係者は対象から除かれます。大口株主の基準は、上場株式または店頭売買登録銘柄を発行する会社では発行済株式総数の10分の1超、それ以外の会社では3分の1超です(措法29の2①、措令19の3③・④)。
権利行使期間・1株当たりの行使価額・株式の交付
付与決議に基づく契約に、法定の要件を定め、その契約に従って権利を行使する必要があります。年間の権利行使価額と株式の管理については、次の各項で説明します(措法29の2①一~六)。
- 権利行使期間 原則として、付与決議の日後2年を経過した日から、付与決議の日後10年を経過する日までです。令和5年4月1日以後の付与決議で、その日に設立から5年未満で、上場株式または店頭売買登録銘柄を発行していない会社の場合は、15年を経過する日まで設定できます(措法29の2①一、措規11の3②、令和5年法律第3号附則31)。
- 1株当たりの権利行使価額 付与契約の締結時における1株当たりの株価以上とする必要があります(措法29の2①三)。
- 新株予約権の譲渡禁止 新株予約権を譲渡できない旨を契約で定めます(措法29の2①四)。
- 株式の交付 権利行使に伴う株式の交付は、付与決議で定めた会社法上の募集事項に従います(措法29の2①五、会社法238①)。
特定従事者向けの契約には、行使前に国外転出する場合の本人から会社への事前通知と、認定計画が行使日以前に取り消された場合の会社から本人への通知についても定めます(措法29の2①七・八)。
年間の権利行使価額の上限
令和6年分以後は、付与決議日の発行会社の区分に応じて、各回の権利行使価額を次の方法で換算します。発行会社が複数ある場合も含め、本人がその年に行使した対象の新株予約権について、換算後の金額を行使順に合計し、各回の行使時に1,200万円以内かを判定します(措法29の2①ただし書・二、措規11の3①)。
| 付与決議日における発行会社の区分 | 合算に使う金額 | 同じ区分の行使だけの場合の実額上限 |
|---|---|---|
| 設立から5年未満 | 権利行使価額の2分の1 | 2,400万円 |
| 設立から5年以上20年未満で、①非上場かつ店頭売買未登録、または②上場・店頭売買登録から5年未満 | 権利行使価額の3分の1 | 3,600万円 |
| 上記以外 | 権利行使価額の全額 | 1,200万円 |
上場の前日に店頭売買登録されていた株式については、最初の店頭売買登録日から5年未満かを判定します(措規11の3①二ロ)。
例えば、設立5年未満の会社の新株予約権を1,200万円、3分の1換算の対象となる会社の新株予約権を1,800万円行使した場合、判定に使う合計額は600万円+600万円=1,200万円です。他の適格要件も満たせば、ここまでの行使に特例が適用されます(措法29の2①ただし書・二、措規11の3①)。
上限を超えた場合は、その回に取得した株式の権利行使益全体が、権利行使日の属する年分の課税対象になります。例えば、換算が不要な区分で、同じ年の3月10日に300万円、3月20日に600万円、4月15日に400万円を払い込んで行使した場合、4月15日に取得した株式の時価の合計額から、その回の払込額400万円を引いた額が課税対象です。勤務先から労務の対価として無償付与されたものであれば、通常は給与所得に該当します。特定従事者の営む業務に関連して付与されたものであれば、事業所得または雑所得に区分します(措法29の2①ただし書、所令84③、所基通23~35共-6)。
行使で取得した株式の管理
付与契約には、次のいずれかの方法で、行使により取得した株式を取得後直ちに管理する旨を定めます(措法29の2①六、措令19の3⑦~⑩)。
- 証券会社等に管理を委ねる方法 発行会社と金融商品取引業者等との事前の取決めに従い、発行会社を通じて、権利者ごとの専用口座で振替口座簿への記載・記録を受けるか、保管の委託または管理等信託を行います。保管の委託等では、発行会社から金融商品取引業者等へ株式を直接引き渡すのが法令上の方法です(措令19の3⑦二イ)。
- 発行会社が管理する方法 令和6年分以後は、譲渡制限株式について、発行会社と権利者が事前に管理契約を結び、発行会社が区分管理帳簿に取得や異動を記録する方法も選べます。帳簿には権利者別に記録し、同一銘柄の他の株式と区分して管理します(令和6年経済産業省告示第69号)。
非上場の株券不発行会社が証券会社等に管理を委ねる場合は、発行会社から証券会社等に株式の異動情報を提供し、発行会社が異動を確実に把握できる措置を講じることで、株券の発行や引渡しをせずに要件を満たす取扱いもあります(国税庁「ストックオプションに対する課税(Q&A)」問11)。
発行会社による管理を選んだ場合、譲渡は金融商品取引業者等への売委託か、法人への譲渡により行います。法人に直接譲渡する場合、権利者がその法人から国内で対価の支払を受ける必要があります。譲渡したときは発行会社への通知が必要です。また、上場に伴って会社管理から証券会社等の管理へ移行する場合は、所定の手続により管理を継続できます(措令19の3⑨三、令和6年経済産業省告示第69号、経済産業省「ストックオプション税制 発行会社自身による株式管理スキーム」)。
行使時に発行会社へ提出する事項
権利者は、付与決議日に発行会社の大口株主やその特別関係者に該当しなかったことを誓約し、その年における他の特定新株予約権の行使の有無、行使がある場合はその行使日や権利行使価額などを、行使時に発行会社へ提出します。換算の対象となる権利行使価額は、換算後の金額を記載します。相続人が行使する場合、大口株主等の判定は被相続人について行います。書面に記載すべき事項は、電磁的方法でも提供できます(措法29の2②一・三、措規11の3⑤)。
特定従事者は、計画の実施時期の開始日等から行使日まで引き続き居住者であったことも誓約します。発行会社は、認定の取消しがなかったことを確認し、その事実を記載または記録します(措法29の2②二・四)。
付与契約時の株価の決め方
1株当たりの行使価額の下限は、原則として付与契約の締結時の株価を基に判定します。付与契約の締結日が、付与に関する決議日や募集事項の決定の決議日から6か月を経過していない場合、国税庁は、その決議日の株価を用いても差し支えないとしています(措法29の2①三、国税庁「租税特別措置法通達の解説【新設】」29の2-1)。
株価は、原則として所基通23~35共-9の例により算定します。上場株式は取引所の最終価格、気配相場のある株式はその価格を用います。これら以外の株式は、適正な売買実例や公募等の有無に応じ、売買実例価額、公募等の価額、類似会社の株式の価額、純資産価額等を参酌した価額を用います(措通29の2-1、国税庁「ストックオプションに対する課税(Q&A)」問7)。
取引相場のない株式は、財産評価基本通達178から189-7までの例による方法も選べます。この方法では、次の条件を確認します(措通29の2-1、国税庁「ストックオプションに対する課税(Q&A)」問7~問9)。
- 財産評価基本通達179の例により評価し、付与を受ける者が中心的な同族株主に当たる場合は、発行会社を小会社として扱います。
- 純資産価額の計算では、発行会社が保有する土地等や上場有価証券は、付与契約締結時の価額で評価します。
- 純資産価額から評価差額に対する法人税額等相当額を控除しません。
優先株式などの種類株式がある会社では、各種類株式の権利内容を踏まえて株価を算定します。この株価は、適格要件としての権利行使価額の下限を判定するためのものです(措通29の2-1、国税庁「ストックオプションに対する課税(Q&A)」問7・問9)。
付与契約を変更するとき
適格要件は、原則として当初の付与契約に定めておく必要があります。例えば、当初の契約に年間の行使上限がなく、行使前に上限を追加した事例について、国税庁は特例の適用を認めていません(措法29の2①、国税庁質疑応答事例「ストックオプション契約の内容を税制非適格から税制適格に変更した場合」)。
令和5年7月の通達改正後に権利行使価額を引き下げた場合、当初から適格要件を満たす契約であり、引下げ後の価額が当初の付与契約について通達に従って算定した株価以上であるときは、国税庁は適格扱いを認めています。変更後の価額が付与決議の内容に反する場合は、その価額を変更する決議も必要です(措法29の2①三・五、措通29の2-1、国税庁「ストックオプションに対する課税(Q&A)」問10)。
令和6年3月31日以前に締結した契約については、令和6年4月1日から12月31日までに年間上限または株式の管理方法を改正後の要件に合わせて変更した場合に適用される経過措置がありました。既存の新株予約権を行使するときは、当初契約と当時の変更契約で定めた行使上限や管理方法に従います(令和6年法律第8号附則31①・②)。
株式を売却・移管するときの税務
取得費の区分と確定申告
税制適格ストックオプションの行使により取得した株式は、申告実務上「特定権利行使株式」と呼ばれます。市場で購入した株式などと同じ銘柄でも、別銘柄として取得価額を計算します。譲渡所得の取得費を総平均法に準ずる方法で計算するときも、それぞれの区分で計算します。特定従事者として取得した株式は取締役等として取得した株式と分け、特定従事者として取得した株式のうち行使日が異なるものも別銘柄として扱います。上場株式であっても、特定口座やNISA口座には受け入れられません。また、特定権利行使株式にはエンジェル税制を利用できません(措令19の3㉑・㉒、国税庁タックスアンサーNo.1540)。
売却益が生じた年は原則として確定申告をし、「株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)」を使用します。給与収入が2,000万円以下で、1か所から源泉徴収の対象となる給与を受け、株式譲渡益を含む給与所得・退職所得以外の所得金額の合計額が20万円以下の場合などは、所得税の確定申告を省略できることがあります。医療費控除などのために確定申告をする場合は、当該譲渡益も申告に含めます。所得税の確定申告を省略する場合は、住民税の申告要否を別途確認します(所法120・121、国税庁タックスアンサーNo.1540・No.1900、豊島区「住民税の申告」)。
譲渡損失が生じた場合、原則として上場株式等・一般株式等の各区分内で、その年の他の譲渡益と通算します。金融商品取引業者等を通じた売却など一定の譲渡による上場株式等の損失は、確定申告により、一定の上場株式等の配当等との損益通算や翌年以後3年間の繰越控除の対象になります(措法37の10・37の11・37の12の2、国税庁タックスアンサーNo.1465・No.1474)。
売却していなくても課税される場合
専用口座から他の証券会社に移管するなどして、所定の管理契約が解約・終了し、株式の返還を受ける場合は、その時の時価で譲渡したものとみなされます。例えば、1株1,200円で行使して取得した株式が、時価2,200円でこのみなし譲渡の対象となった場合、1株当たり1,000円の譲渡益が生じます。返還を受けた株式は、その時の時価で取得したものとみなされます(措法29の2④一、国税庁タックスアンサーNo.1541)。
贈与・相続・遺贈や、管理の取決めによらない一定の低額譲渡も、みなし譲渡の対象になることがあります。例えば、取締役等が行使して取得した株式を一定の相続・遺贈で個人が取得し、同じ取決めに従い所定の管理を継続する場合は、みなし譲渡の例外となります。また、上場株式の専用口座からの引出しによるみなし譲渡で生じた損失は、上場株式等の譲渡所得等の計算上は通算できますが、配当等との損益通算や翌年以後への繰越控除の対象となる譲渡には該当しません(措法29の2④・37の11①・37の12の2②、国税庁タックスアンサーNo.1541・No.1474)。
特定従事者が、適格行使により取得した株式を保有したまま国外転出する場合にも、株式の価額などの要件によって、国外転出時のみなし譲渡課税が生じます(措法29の2⑤、国税庁タックスアンサーNo.1542)。
裁決例 国外転出後に証券口座を移管した事案
日本の居住者であった間に税制適格ストックオプションの付与を受けて行使した役員が、国外転出後に同じ本人名義の別の保管口座に株式を移管した事案があります。国税不服審判所は、移管時の時価でみなし譲渡が生じたとした上で、その利益のうち行使益相当分には当該租税協定の下で日本の課税権が及ぶと判断しました。行使後の値上がり益については、この事案では同協定に基づき居住地国にのみ課税権があるとしました(平成29年8月22日裁決・裁事108集)。
健康保険・厚生年金保険の保険料
通常のストックオプションでは、権利の付与と権利行使による株式取得は、勤務先の健康保険・厚生年金保険の保険料算定の対象外とされています。取得後に本人が株式を売却して得る譲渡益も、勤務先から受ける報酬・賞与には含まれません(健康保険法3⑤・⑥、厚生年金保険法3①三・四、経済産業省「『攻めの経営』を促す役員報酬」Q13)。
労働基準法については、本人が権利行使の有無や時期、株式の売却時期を決める通常の制度から得る利益は、同法上の賃金に当たらないとする取扱いが示されています(労働基準法11、平成9年6月1日基発412号)。
国民健康保険に加入している場合には、申告した株式譲渡益が国民健康保険料の所得割の算定に含まれることがあります(横浜市「株式等の譲渡所得や配当所得などにより確定申告する方へ」)。
平成9年6月1日基発412号
「ストック・オプション制度では、権利付与を受けた労働者が権利行使を行うか否か、また権利行使するとした場合において、その時期や株式売却時期をいつにするかを労働者が決定するものとしていることから、この制度から得られる利益は、それが発生する時期および額ともに労働者の判断に委ねられているため、労働の対償ではなく、労働基準法第11条の賃金には当たらないものである。」
参照資料
- 国税庁 No.1540 ストック・オプション税制の適用を受けて取得した株式を譲渡した場合
- 国税庁 No.1541 ストック・オプション税制の適用を受けて取得した株式の返還又は移転があった場合
- 国税庁 ストックオプションに対する課税(Q&A)
- 経済産業省 ストックオプション税制
- 平成29年8月22日裁決・裁事108集
- 経済産業省 「攻めの経営」を促す役員報酬(Q13)
- 豊島区 住民税の申告
- 横浜市 株式等の譲渡所得や配当所得などにより確定申告する方へ