概要
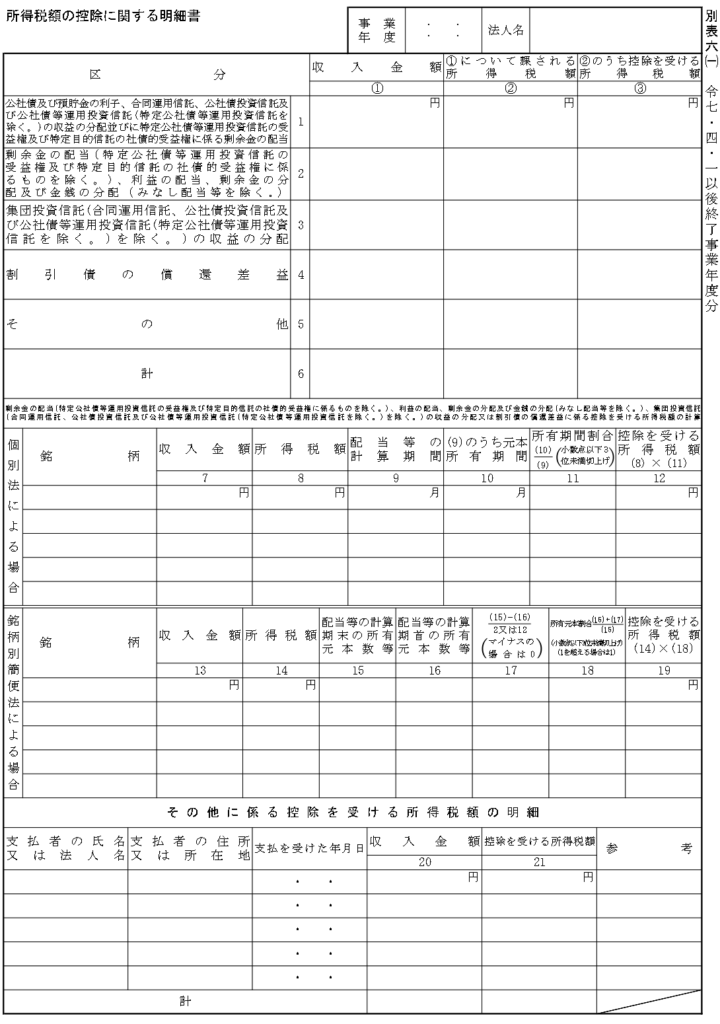
法人が預金利息や配当金などを受け取る際に課される所得税等は、法人税の申告で所得税額控除の対象になります。その計算と明細の記載に使用するのが、別表六(一)「所得税額の控除に関する明細書」です(法法68)。
記載する区分は、商品名や個人の所得区分だけで決めるのではなく、利子・配当・分配金等の法令上の性質によって判断します。また、源泉徴収された所得税等を全額控除できるものと、元本の所有期間に応じた計算が必要なものを分けて確認します(法令140の2)。
以下は、株式会社・合同会社などの内国普通法人を中心に、2026年10月11日現在の法令・公表資料及び令和8年4月1日以後終了事業年度分の申告書様式に基づいて説明します。公益法人等・外国法人などには、別の適用要件があります。
別表六(一)の区分と控除の考え方
| 区分 | 主に記載するもの | 所得税額控除の考え方 |
|---|---|---|
| 1 | 公社債・預貯金の利子、合同運用信託・公社債投資信託等の収益の分配、一定の受益権に係る剰余金の配当 | 原則として課された所得税等の全額を控除 |
| 2 | 通常の株式配当、利益の配当、剰余金の分配、投資法人等の金銭の分配 | 原則として元本の所有期間に対応する部分を控除。みなし配当等は区分5 |
| 3 | 区分1に含まれない集団投資信託の収益の分配 | 原則として所有期間に対応する部分を控除。設定により取得した国内追加型には全額控除の取扱いあり |
| 4 | 所得税額控除の対象となる割引債の償還差益 | 発行時徴収税額を償還時の所得税とみなす制度など、適用制度を確認して計算 |
| 5 | みなし配当、定期積金の給付補塡金、一定の金融類似商品の差益、匿名組合の利益分配、競馬の賞金、預貯金の懸賞金等 | 原則として課された所得税等の全額を控除 |
この区分と計算は、国税庁の別表六(一)の様式・記載要領及び申告書作成上の留意点に基づくものです。特に区分4は、償還差益があるという理由だけで、所得税額控除の対象になるものではありません。
区分1:利子等と一定の信託の分配・配当
公社債や預貯金の利子、合同運用信託及び公社債投資信託の収益の分配などを記載します。これらに課された所得税等については、配当金と同じ所有期間による按分計算は行いません(所法23、法令140の2①二)。
公社債等運用投資信託については、特定公社債等運用投資信託を除くものの収益の分配に加え、特定公社債等運用投資信託の受益権に係る剰余金の配当も区分1に含まれます。特定目的信託の社債的受益権に係る剰余金の配当も同様です(別表六(一)の区分1、法令140の2①)。
そのため、区分1のすべてが所法23の「利子所得」に該当するわけではありません。配当として扱われるものであっても、法令上、所有期間による按分の対象から除かれるものが含まれています。
区分2:通常の配当等
通常の剰余金の配当、利益の配当、剰余金の分配及び投資法人等の金銭の分配を記載します。原則として、配当等の計算期間のうち元本を所有していた期間に対応する所得税等を控除します(所法24、法令140の2①一・②・③)。
ただし、区分1に含まれる受益権の配当や、資本剰余金の減少、分割型分割・株式分配による配当等は、通常の所有期間按分の対象から除かれます。みなし配当に該当する金額は区分5に記載します。入金額全体を通常の配当又はみなし配当として処理せず、その内訳を確認してください(所法25、法令140の2①一、国税庁「申告書作成上の留意点」別表六(一))。
国外株式の配当についても、国内の支払取扱者を通じて交付され、日本の所得税等が課される場合には、その日本の所得税等について所得税額控除を検討します。外国で課された税額は、別途、外国税額控除等の適用を検討するものであり、別表六(一)の所得税額にそのまま含めるものではありません(措法9の2②・④、法基通16-2-5)。
〇 関連記事
区分3:集団投資信託の収益の分配
合同運用信託、公社債投資信託及び公社債等運用投資信託のうち区分1に含まれるものを除いた、集団投資信託の収益の分配を記載します。一般的な株式投資信託の分配金は、この区分で検討します(別表六(一)の区分3、法令140の2①一)。
措法67の6①に規定する特定株式投資信託の収益の分配がある場合は、区分3の上段に内書します。「ETF」という商品名だけで判断せず、その投資信託が同項の要件を満たすかを確認します(国税庁「申告書作成上の留意点」別表六(一)30頁)。
国外投資信託等については、国内の支払取扱者を通じた日本の所得税等の徴収の有無に加え、商品の種類や受益権の性質を確認します。国外の投資信託であるという理由だけで、すべてを区分3の按分対象とするものではありません(措法8の3③・⑤、法基通16-2-5)。
設定により取得した国内追加型投資信託
設定により取得した国内追加型投資信託については、所得税額控除に用いる収益の計算期間と所有期間が一致する取扱いになります。ここでいう設定には、当初設定だけでなく、購入に伴う追加設定も含まれます。ファンド全体の運用開始日だけを意味するものではありません(法基通16-2-8(4))。
個別法の欄を使用する場合は、「配当等の計算期間9」と「元本所有期間10」の記載を省略し、「所有期間割合11」に「1.000」と記載して計算します。国内追加型投資信託は、それ以外の投資信託と別のグループに区分して計算することができます(国税庁「申告書作成上の留意点」別表六(一)31頁)。
ただし、既存の受益権を譲渡・贈与などによって取得した場合や、設定による取得であることを確認できない場合まで、同じ説明を機械的に当てはめることはできません。取得形態、個別元本、分配金の内訳及び支払通知書を確認してください。
また、普通分配金と元本払戻金(特別分配金)を区別します。所得税等が課されていない元本払戻金について、架空の税額を計算して控除することはありません。分配時調整外国税相当額がある場合の取扱いも、後記のとおり別に確認します。
〇 関連記事
区分4:割引債の償還差益
現在の割引債の償還時の源泉徴収制度では、対象となる内国法人は一般社団法人・一般財団法人等の一定の法人に限定されています。株式会社・合同会社などの内国普通法人が、通常の現行制度の対象債券について償還金を受け取る場合は、償還差益があるというだけで源泉徴収が行われるわけではありません(措法41の12の2①、措令26の17①)。
一方、平成27年12月31日以前に発行された一定の割引債や、その後に発行された一定の長期信用銀行債等・農林債などには、発行時に徴収された所得税を償還時の所得税とみなす制度があります。この所得税額は、償還時の所得税額控除の対象として検討します(措法41の12②~④・⑦)。
措法41の12④によるみなし所得税の控除額は、措令26の11①により、原則として所有期間に対応する額を計算します。同条③の短期公社債に該当する場合は、月数ではなく日数によって計算し、簡便法は使用できません。「短期の割引債なら全額控除」と判断するものではありません。
この制度では、発行時に徴収された所得税の取得価額への算入などについても特則があります。通常の預金利息に係る源泉所得税と同じ会計・申告処理を、そのまま適用しないよう確認します(措令26の11②)。
〇 関連記事
区分5:みなし配当その他
所法174三~十の給付補塡金、利息、利益、差益、利益の分配及び賞金のほか、預貯金の懸賞金等及びみなし配当等を記載します。原則として、これらに課された所得税等の全額が控除の対象となります(法令140の2①二、措法41の9④、国税庁「申告書作成上の留意点」別表六(一)30頁)。
主なものは、次のとおりです。
- みなし配当として所得税等が課された金額
- 定期積金の給付補塡金、一定の相互掛金の給付補塡金
- 抵当証券の利息、一定の金貯蓄口座等の利益
- 所法174七の要件を満たす、一定の外貨預貯金等の差益
- 所法174八の要件を満たす、一時払養老保険等の差益
- 匿名組合契約等に基づく利益の分配
- 法令で定める馬主の競馬の賞金
- 懸賞金付預貯金等の懸賞金等
通常の外貨預金の為替差益や、法人が受け取る保険金のすべてが、上記の源泉徴収対象になるわけではありません。商品・契約の要件と、実際に課された所得税等を確認します。
下段の「その他に係る控除を受ける所得税額の明細」に、支払者、支払を受けた年月日、収入金額及び控除を受ける所得税額などを記載し、上段の区分5に集計します。欄に記載しきれない場合は、同じ様式の別紙を添付します。
〇 関連記事
収入金額①・所得税額②・控除所得税額③の記載
収入金額①は源泉徴収前の金額
「収入金額①」には、原則として源泉徴収前の金額を記載します。例えば、預金利息10万円に対する所得税等が15,315円、実際の入金額が84,685円であれば、①は10万円です。「所得税額控除後の金額」ではなく、「源泉徴収後の入金額」と区別します。
未収利子・未収配当を当期の収益に計上する場合には、所得税額控除の時期にも要件があります。利子は期末までに利払期が到来しているもの、配当等は通常支払に要する期間内に支払を受けることが見込まれるものを対象に確認します。利払期が到来していない未収利子を収益に計上しただけで、将来の所得税等を控除することはできません(法基通16-2-2、国税庁「申告書作成上の留意点」別表六(一)30頁)。
所得税額②は課された日本の所得税等
「①について課される所得税額②」には、日本の所得税及び復興特別所得税の額を記載します。税率を掛けた概算額だけで処理せず、金融機関等の支払通知書と照合してください(別表六(一)の記載要領)。
内国普通法人が受け取る代表的な収益の、令和8年中の通常の源泉徴収税率は、次のとおりです。源泉徴収不要となるものや、外国税に関する調整等がある場合は別途確認します。
| 収益の例 | 所得税・復興特別所得税の通常の合計税率 |
|---|---|
| 預貯金の利子等 | 15.315% |
| 上場株式等の配当等で軽減税率の対象になるもの | 15.315% |
| 上記以外の通常の配当等 | 20.42% |
内国法人の源泉徴収の基本規定は、所法212③・213②です。上場株式等の配当等には措法9の3の特例があり、復興特別所得税は所得税額の2.1%相当額となります。個人の大口株主に関する3%基準や住民税5%を、法人の計算に混同しないようにします(措法9の3、復興財確法28②)。
源泉徴収されない配当等もある
令和5年10月1日以後に支払を受けるべき一定の配当等については、一定の内国法人が自己名義で保有する完全子法人株式等に係るものや、基準日等において他の内国法人の株式等を3分の1超保有する場合のものなどは、所得税の課税・源泉徴収の対象から除かれます(所法177、212③、所令301、令和4年法律第4号附則6・8)。
この源泉徴収不要の判定と、受取配当等の益金不算入の判定は、同じものではありません。特に3分の1超保有の場合、源泉徴収不要の判定は基準日等の保有状況によるため、法人税の関連法人株式等に係る継続保有要件と区別します。所得税等が課されていなければ、控除する所得税額もありません。
控除所得税額③は全額控除と所有期間対応額を区別
区分1及び区分5では、原則として②の全額を③に記載します。区分2・区分3の按分対象及び区分4の発行時徴収税額に係る制度では、該当する方法で計算した額を集計します。設定により取得した国内追加型投資信託など、全額控除となる取扱いも確認します。
投資信託等に係る「分配時調整外国税相当額」は、通常の所得税額控除とは別の制度です。所得税額控除では、その相当額を除いた所得税等を対象とします。また、関連する別表六(五の二)の金額がある場合は、別表六(一)の記載要領に従い、所定の金額を差し引いてから所有期間に対応する控除額を計算します。外国税相当額を重ねて控除しないよう確認してください(法法68①、69の2、別表六(一)の記載要領3)。
個別法による所有期間対応額の計算
個別法では、種類・銘柄・所有期間の異なる元本ごとに、次の割合を用いて計算します(法令140の2②)。
| 欄 | 記載・計算する内容 |
|---|---|
| 7 | 収入金額 |
| 8 | 対応する所得税等の額。外国税に係る所定の調整があれば調整後の額 |
| 9 | 配当等の計算期間の月数 |
| 10 | 9の計算期間のうち元本を所有していた月数 |
| 11 | 10÷9。小数点以下3位未満を切り上げ |
| 12 | 8×11による控除所得税額 |
通常の株式配当の計算期間は、原則として、直前の配当に係る基準日の翌日から今回の配当に係る基準日までです。期間が1年を超える場合や設立後最初の配当等には特則があるため、支払法人の事業年度や配当決議日だけで判断しないようにします(法令140の2②)。
月数は原則として暦に従って計算し、1月未満の端数を1月として計算します。10欄は、単に当社の当期中に保有した月数ではなく、9欄の計算期間内の所有月数です。ただし、投資信託の委託者や契約等で指定された一定の金融業法人が受ける、集団投資信託の終了・一部解約による収益の分配では、所有期間の全期間が15日以下の場合に切り捨てる例外があります(法令140の2⑥)。
例えば、通常の非上場株式配当10万円に課された所得税等が20,420円、配当計算期間が6か月、期間内の所有月数が3か月であれば、所有期間割合は0.500、控除所得税額は10,210円となります。これは、源泉徴収不要などの特例がなく、個別法を使用する場合の例です。
銘柄別簡便法による計算
簡便法は、元本を「株式及び出資」と「集団投資信託の受益権」に分け、さらに配当等の計算期間が「1年以下」と「1年超」のものに分けた単位で選択します。同じ選択単位に属する元本について、銘柄ごとに都合のよい方法を使い分けることはできません(法令140の2③)。
国内追加型投資信託は、それ以外の投資信託と別のグループに区分できます。また、措法41の12④による割引債のみなし所得税については、措令26の11①の読替えにより、割引債を別の種類として扱います。同条③の短期公社債には、簡便法を適用できません(法基通16-2-8、措令26の11①)。
| 欄 | 記載・計算する内容 |
|---|---|
| 13 | 収入金額 |
| 14 | 対応する所得税等の額。外国税に係る所定の調整があれば調整後の額 |
| 15 | 配当等の計算期間末の所有元本数等 |
| 16 | 配当等の計算期間の初日の所有元本数等 |
| 17 | (15-16)÷2。計算期間が1年超の場合は÷12。マイナスの場合は0 |
| 18 | (16+17)÷15。小数点以下3位未満を切り上げ、1を超える場合は1 |
| 19 | 14×18による控除所得税額 |
15欄・16欄は、当社の事業年度末・事業年度初日の保有数とは限りません。それぞれ、対象となる配当等の計算期間の末日・初日の保有数を確認します。口数の定めがない出資等は、元本の金額により記載します(国税庁「申告書作成上の留意点」別表六(一)31頁)。
合計額の転記と申告調整
各区分の控除所得税額を合計した「計6」の③を、令和8年4月1日以後終了事業年度分の通常の確定申告では、別表一の「所得税額等の額16」及び別表四の「法人税額から控除される所得税額29」の総額欄に転記します。別表間の金額の一致を確認してください。
控除又は還付を受ける所得税等は、損金に算入されません。所得税等を租税公課等として損金経理している場合には、控除を受ける金額が損金に残らないよう申告調整します。一方、所有期間按分により控除の対象にならない部分などは、通常の所得税額控除制度では損金算入を検討します。割引債の発行時徴収税額に関する特則は別に確認します(法法40、措令26の11②)。
所有期間按分等により計算した控除可能額が当期の法人税額を超える場合、その超える金額は還付の対象です。「所有期間の関係で控除対象にならない金額」と「控除可能だが法人税額から引ききれない金額」を区別します(法法78)。
控除を受けるためには、確定申告書、修正申告書又は更正請求書に、控除額及びその計算明細を記載した書類を添付することが必要です。適用額は、その書類に記載した金額が限度となります(法法68④)。
令和9年以後の防衛特別所得税
令和9年1月1日以後に生ずる所得に対する所得税については、防衛特別所得税が導入され、復興特別所得税の税率は所得税額の2.1%から1.1%に下がります。防衛特別所得税は所得税額の1%であるため、通常の合計源泉徴収税率である15.315%・20.42%は変わりません(国税庁「源泉所得税の改正のあらまし」令和8年4月・8頁)。
法人に課される防衛特別所得税は、法人税の所得税額控除制度の対象として扱われます。ただし、申告時は対象事業年度に対応する最新の別表と記載要領を確認してください(防衛財源確保法5の31②、財務省「令和8年度税制改正の解説」501頁)。
主な根拠資料
- 法人税法:法法40・68・78、法法69の2
- 法人税法施行令:法令140の2
- 所得税法:所法23~25・174・175・177・212③・213②
- 租税特別措置法等:措法8の3・9の2・9の3・41の9・41の12・41の12の2・67の6、措令26の11・26の17
- 法人税基本通達:法基通16-2-2・16-2-5・16-2-7・16-2-8
- 国税庁「令和8年4月1日以後終了事業年度分の法人税申告書等」の別表六(一)・記載要領、別表一及び別表四
- 国税庁「令和7年版 申告書作成上の留意点」別表六(一)30~31頁
- 国税庁「No.5760 所得税額控除」及び「No.5761 分配時調整外国税相当額控除」
- 国税庁「源泉所得税の改正のあらまし」令和8年4月8頁
- 財務省「令和4年度税制改正の解説」88~89頁、「令和8年度税制改正の解説」500~501頁
法令の略称:法法=法人税法、法令=法人税法施行令、所法=所得税法、所令=所得税法施行令、措法=租税特別措置法、措令=租税特別措置法施行令、法基通=法人税基本通達、復興財確法=復興財源確保法、防衛財源確保法=我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法。
法人税申告書 別表六(一)「所得税額の控除に関する明細書」