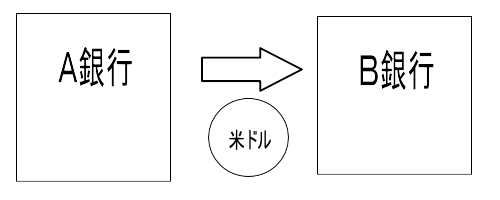
①外貨建預金を払出し、他の金融機関に預入れた場合
Q A銀行に米ドル建で預入れた定期預金1万ドルが満期になったため、満期日に全額を払出し、同日、当該1万ドルをB銀行に預入れました。この場合、B銀行に預入れた時点で当該1万ドル部分に関する為替差益を所得として認識する必要はありますか。
・預金の預入時のレート … 1ドル 100円(円からドルへの交換と預金の預入は同日)
・預金の払出時のレート … 1ドル 110円
A 為替差益を認識する必要がありません。
所得税法施行令167条の6第2項において、「当該預貯金の元本に係る金銭により引き続き同一の金融機関に同一の外国通貨で行われる預貯金の預入は、法第五十七条の三第一項に規定する外貨建取引に該当しないものとする。」と規定されていますが、例示規定であると解されています。
そして、国税庁HP質疑応答事例「外貨建預貯金の預入及び払出に係る為替差損益の取扱い(https://www.nta.go.jp/law/shitsugi/shotoku/02/39.htm)」において、金融機関を変更した場合でも、下記の理由により為替差益を認識する必要がないと公表しています。
| 「実質的には外国通貨を保有し続けている場合と変わりはなく、このような外貨の保有状態に実質的な変化がない外貨建預貯金の預入及び払出については、その都度これらを外貨建取引とすることにより為替差損益が認識されることは実情に即さないものであると考えられる」 「本件預金の預入及び払出は、他の金融機関へ預け入れる場合であるとしても、同一の外国通貨で行われる限り、その預入・払出は所得税法施行令167条の6第2項でいう外国通貨で行われる預貯金の預入に類するものと解され、所得税法57条の3第1項の外貨建取引に該当しない、すなわち、為替差損益を認識しないとすることが相当と考えられます。」 |
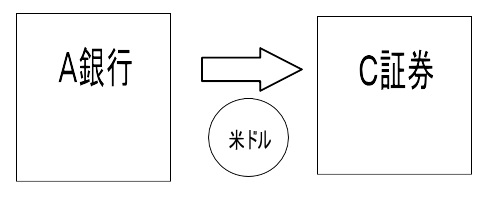
②外貨建預金を払出し、証券会社の外貨預り金(預け金)として預入れた場合
Q A銀行に米ドル建で預入れた定期預金1万ドルが満期になったため、満期日に全額を払出し、同日、当該1万ドルをC証券会社に預入れました。この場合、C証券会社に預入れた時点で当該1万ドル部分に関する為替差益を所得として認識する必要はありますか。
・預金の預入時のレート … 1ドル 100円(円からドルへの交換と預金の預入は同日)
・預金の払出時のレート … 1ドル 110円
A 国税庁が公表された質疑応答事例・通達等には、銀行の外貨預金から証券会社の外貨預り金へ同一通貨を移管した場合について直接示したものは確認できません。
質疑応答事例「外貨建預貯金の預入及び払出に係る為替差損益の取扱い」を拡大解釈すれば、為替差益を認識する必要がないということになりますが、預貯金ではない証券会社の外貨預り金まで、対象と考えてよいのかという問題は残ります。
もっとも、所得税法施行令167条の6第2項を例示規定とする国税庁質疑応答事例の趣旨からすると、外貨の保有状態に実質的な変化がなく、私法上も預貯金に類する寄託関係と評価できる場合には、為替差損益を認識しないと解する余地があります。ただし、証券会社の商品・契約内容に応じた個別検討が必要です。
③外貨建預金を円貨として引き出した場合
Q A銀行に米ドル建で預入れた定期預金1万ドルが満期になったため、満期日に全額を円貨として引き出しました。この場合、為替差益を所得として認識する必要はありますか。
・預金の預入時のレート … 1ドル 100円(円からドルへの交換と預金の預入は同日)
・預金の払出時のレート … 1ドル 110円
A 為替差益・・・(110円-100円)×1万ドル=10万円を認識し、この為替差益は原則として「雑所得」に含まれ、総合課税の対象となります。
④円貨で外貨建定期預金に預入れた場合
Q 円貨100万円をA銀行に米ドル建で定期預金1万ドルとして預入れた。この場合、為替差益を所得として認識する必要はありますか。
・預金の預入時のレート … 1ドル 100円(円からドルへの交換と預金の預入は同日)
A 為替差益は生じず、課税は生じません。
⑤保有する外貨建定期預金を他の外国通貨に交換した場合
Q 上記④米ドル建で預入れた定期預金1万ドルが満期になったため、8,000ユーロへ交換した。この場合、為替差益を所得として認識する必要はありますか。
・預金の預入時のレート … 1ドル 100円(円からドルへの交換と預金の預入は同日)
・ユーロへの交換時のレート … 1ユーロ 150円
A 為替差益・・・(150円×8,000ユーロ)-(100円×1万ドル)=20万円を認識し、この為替差益は「雑所得」に含まれ、総合課税の対象となります(最高裁令和8年6月16日第三小法廷判決・令和5年(行ヒ)366号)。
⑥外貨建預金を払出し、外貨建MMFに投資した場合
Q A銀行に米ドル建で預入れた定期預金1万ドルが満期になったため、満期日にその全額を使って米ドル建の外貨建MMFを購入しました。この場合、為替差益を所得として認識する必要はありますか。
・預金の預入時のレート … 1ドル 100円(円からドルへの交換と預金の預入は同日)
・外貨建MMF投資時のレート … 1ドル 110円
A 為替差益・・・(110円-100円)×1万ドル=10万円を認識し、この為替差益は「雑所得」に含まれ、総合課税の対象となります。外貨建の預金をもって外貨建MMFという資産を購入する行為は、税法上、外貨建取引に該当します(最高裁令和8年6月16日第三小法廷判決・令和5年(行ヒ)366号)。
新たな経済的価値(その投資時点における評価額)を持った資産(公社債投資信託の受益権)が外部から流入したことにより、それまでは評価差額にすぎなかった為替差損益に相当するものが所得税法第36条《収入金額》の収入すべき金額として実現したものと考えられるからです。
⓻円貨で外貨建MMFに投資した場合
Q 円貨100万円で、全額を外貨建MMF(米ドル建公社債投資信託)に投資した。この場合、為替差益を所得として認識する必要はありますか。
・外貨建MMF投資時のレート … 1ドル 100円
A 為替差益は生じず、課税は生じません。
⑧外貨建MMFを中途換金(売却)して円貨に換えた場合
Q 上記⓻の外貨建MMF(米ドル建公社債投資信託)を中途換金(売却)して円貨に換えた。この場合、為替差益を所得として認識する必要はありますか。
・外貨建MMF投資時のレート … 1ドル 100円
・外貨建MMF売却時のレート … 1ドル 110円
A この際に生じる為替差益(110円-100円=10円に相当する部分)は、外貨建MMFの売却益に含まれる(譲渡対価の邦貨換算額相当額が、譲渡に係る収入金額として取り扱われる)ため、上場株式等に係る譲渡所得等として、税率20.315%の申告分離課税の対象となります。
⑨為替差損の取り扱い
為替差益の場合は「雑所得」に含まれ総合課税の対象となります。一方、為替差損の場合は「雑所得」の赤字となるのですが、他の所得と損益通算できないため、損失を無駄にしてしまうことになります。ただし、他に、「総合課税の雑所得」の黒字がある場合は、それと相殺できます。
例えば、令和8年度税制改正による暗号資産課税の新制度の適用開始前においては、暗号資産の売却・使用による利益は、原則として「総合課税の雑所得」となるため、為替差損に係る雑所得の赤字と雑所得の金額の計算上相殺することができます。また、公的年金等に係る雑所得がある場合も、雑所得の金額の計算上相殺されます(所法35②)。
なお、令和8年度税制改正により、一定の「特定暗号資産」の譲渡等について20%(所得税15%、個人住民税5%)の申告分離課税とする制度等が創設されているため、新制度の適用開始後は取扱いが異なります。
⑩事業の遂行上生じた為替差損益
上記のことは、一般の個人に関することなので雑所得となりますが、個人事業主の事業の遂行上生じた為替差損益は事業所得の計算上、総収入金額または必要経費に算入します。