概要
法人が暗号資産を長期保有している場合、売却していないにもかかわらず、期末の時価上昇によって法人税が課税されることがあります。
この問題への対応策の一つとして、令和6年度税制改正により設けられた「特定譲渡制限付暗号資産」の制度があります。
一定の譲渡制限を付し、所定の要件を満たした暗号資産については、原価法による期末評価を適用することができます。
ただし、値上がりした暗号資産を期末直前にロックすれば、それまでの含み益に対する課税まで回避できるという制度ではありません。
通常の市場暗号資産から特定譲渡制限付暗号資産へ区分が変わる際には、一定の場合にみなし譲渡・再取得の規定が適用されるためです。
以下、制度の内容と注意点を説明します。
法人が保有する市場暗号資産は原則として期末時価評価
法人税法上、内国法人が事業年度末に有する市場暗号資産のうち、特定譲渡制限付暗号資産や特定自己発行暗号資産など一定のものを除く暗号資産については、原則として時価法により期末評価を行います(法法61②)。
また、法人がその市場暗号資産を自己の計算において有する場合には、期末評価額と帳簿価額との差額をその事業年度の益金の額又は損金の額に算入し、翌事業年度に洗替処理をします(法法61③、法令118の10、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」3-1-3)。
例えば、法人が1,000万円で取得した暗号資産の期末時価が3,000万円となった場合には、他の要件を満たす限り、売却していなくても2,000万円の評価益が課税所得に反映されることになります。
なぜ市場暗号資産は時価評価されるのか
財務省の「令和6年度税制改正の解説」では、市場暗号資産について時価法を適用する理由として、概ね次の点が説明されています。
- 市場暗号資産は売却や他の暗号資産との交換が容易であり、通常、事業上売却できないといった制約がないこと
- 時価評価をしない場合、所得金額が多額となる事業年度に、含み損のある暗号資産だけを売却することなどによって課税所得を調整する余地が生じること
- 企業会計上も、活発な市場が存在する暗号資産について時価評価する取扱いとなっていること
このような理由から、市場暗号資産については期末時価評価が原則とされています(財務省「令和6年度税制改正の解説」)。
一方、実際には売却する予定がなく長期保有を予定している法人についても、売却によるキャッシュ・フローが生じていない未実現の評価益が課税所得に算入されることが問題となっていました。
そこで、令和6年度税制改正により、一定の譲渡制限を付した暗号資産について原価法を選択できる「特定譲渡制限付暗号資産」の制度が設けられました。
この改正は、原則として令和6年4月1日以後に終了する事業年度について適用されています(令和6年改正法附則9①、改正法人税法施行令附則6①②)。
特定譲渡制限付暗号資産とは
特定譲渡制限付暗号資産とは、市場暗号資産のうち、一定の譲渡制限その他の要件を満たすものをいいます(法法61②一イ、法令118の7②、法規26の10①②)。
市場暗号資産に該当する特定譲渡制限付暗号資産のうち、自己発行暗号資産を除くものについては、時価法又は原価法を選択できます(法法61②二)。
ここでいう「自己発行暗号資産」は、単にその法人自身が発行した暗号資産というだけではなく、その法人が発行し、かつ、発行時から継続して有している暗号資産をいいます。
したがって、「第三者が発行した暗号資産」に限ると表現するより、「自己発行暗号資産を除く」と表現する方が法人税法上は正確です。
どのような譲渡制限が必要か
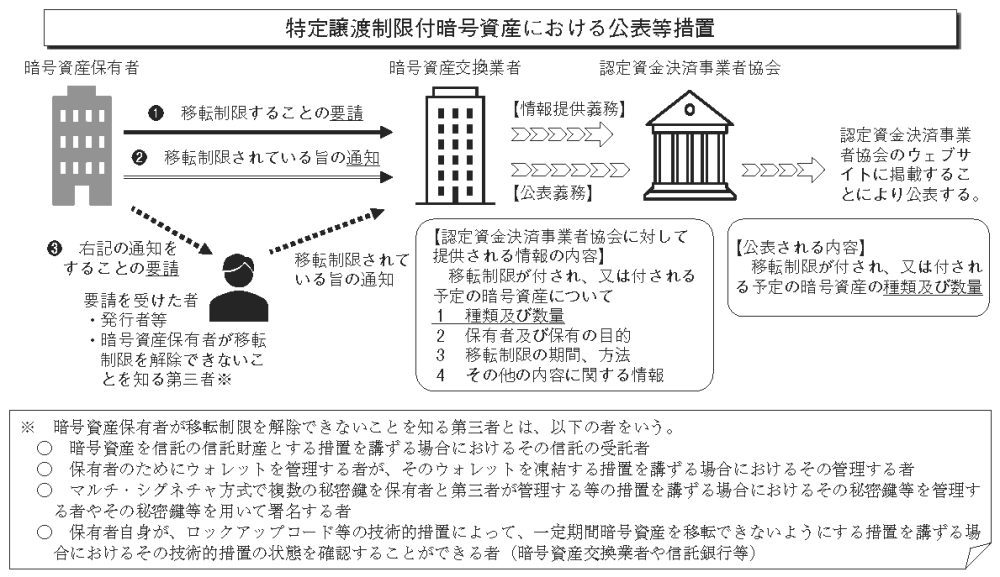
特定譲渡制限付暗号資産に該当するためには、暗号資産交換業者に関する内閣府令に定める譲渡制限が付されている必要があります(交換業府令23①九)。
さらに、一定の手続を事業年度終了の日までに行っていることが必要です。
国税庁FAQでは、主として次の方法が示されています。
- 法人が暗号資産交換業者に対し、暗号資産に譲渡制限を付すよう依頼する方法
- 法人が、譲渡制限が付されている事実等を暗号資産交換業者に通知する方法
- 法人が他の者に依頼し、その者から暗号資産交換業者へ譲渡制限が付されている事実等を通知してもらう方法
通知による方法については、その通知内容を暗号資産交換業者が確認できることが必要です(法令118の7②、法規26の10①②、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」3-1-11)。
事業年度終了の日までに必要な手続が完了していれば、日本暗号資産等取引業協会(JVCEA)による実際の公表が翌事業年度となった場合でも、一定の要件の下で、事業年度末に特定譲渡制限付暗号資産に該当する場合があります。
ただし、実際の譲渡制限が法令上の要件を満たしていない場合や、必要な公表に至らない場合まで認められるという意味ではありません。
(令和6年度税制改正の解説337頁よりイメージ図)
譲渡制限の期間
譲渡制限は「相当の期間」継続するものである必要があります。
JVCEAのガイドラインでは、この「相当の期間」について、通常、おおむね1年以上が目安とされています。
ただし、形式的に1年間ロックすれば必ず要件を満たすというものではありません。
複数の短期の譲渡制限であっても、実質的に1年以上継続することが合理的に見込まれる場合などが考慮される一方、形式上はロックされていても法人自身が事実上自由に解除できるような状態であれば要件を満たさない可能性があります(JVCEA「移転制限が付された暗号資産の情報提供及び公表に関する規則」及び同ガイドライン)。
譲渡制限を付す方法
譲渡制限の方法としては、大きく分けて、一定の要件を満たす信託を利用する方法と、技術的措置によって移転できない状態にする方法があります。
技術的措置については、JVCEAのガイドラインで、例えば次のような方法が示されています。
- スマートコントラクト等のロックアップコードによって移転できない状態とする方法
- 対象暗号資産を保管するウォレットを凍結し、移転できない状態とする方法
- マルチシグ等を利用し、移転に必要な秘密鍵の一部を法人と一定の関係のない者に管理させ、法人だけでは移転できない状態とする方法
重要なのは、単に形式上ロックされていることではなく、法人が単独で譲渡制限を解除できない実効的な状態となっていることです。
原価法と時価法の選択
市場暗号資産に該当する特定譲渡制限付暗号資産のうち、自己発行暗号資産を除くものについては、時価法又は原価法を選択することができます(法法61②二)。
評価方法は暗号資産の種類ごとに選定します。
評価方法を選定しなかった場合には、原価法が法定評価方法となります(法令118の9①、同項により準用される法令118の6④~⑥、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」3-1-3・3-1-11)。
評価方法を選定する場合には、原則として、その種類の特定譲渡制限付暗号資産を取得した事業年度の確定申告書の提出期限までに、所轄税務署長へ「短期売買商品等の一単位当たりの帳簿価額の算出方法・特定譲渡制限付暗号資産の評価方法の届出書」を提出します。
なお、既に選定している評価方法を変更する場合には別途承認手続が問題となるため、単に毎期自由に原価法と時価法を切り替えられるわけではありません(法令118の9、法基通2-3-67の5)。
含み益が発生してから譲渡制限を付ければ課税を回避できるのか
ここは非常に重要です。通常の市場暗号資産を保有していて価格が大きく上昇した後、期末直前に特定譲渡制限付暗号資産に変更したとしても、それまでに生じた含み益を原価法へそのまま引き継いで課税を回避することはできません。
一定の場合には、通常の市場暗号資産が特定譲渡制限付暗号資産となった時点で、その暗号資産を法令所定の価額で譲渡し、同じ価額で再取得したものとみなされるためです(法法61⑥、法令118の11①二イ・③)。
したがって、例えば取得価額1,000万円の暗号資産が3,000万円まで値上がりした後に特定譲渡制限付暗号資産となり、法令118条の11第3項所定の価額が3,000万円であれば、原則としてそれまでの2,000万円の含み益をそのまま原価法へ持ち越すことはできません。
ただし、「既に含み益があるので特定譲渡制限付暗号資産にする意味がない」ということではありません。
特定譲渡制限付暗号資産となった後に原価法が適用され、その状態が継続する場合には、区分変更後にさらに生じた値上がりについて、毎期の期末時価評価を受けない効果があります。
つまり、「過去に既に生じた含み益を消す制度ではないが、区分変更後の将来の値上がりについて期末時価評価を抑える効果はあり得る」
という理解が正確です。
区分が変わった場合のみなし譲渡
暗号資産の区分や評価方法が変わった場合には、法人税法施行令118条の11により、一定の場合にみなし譲渡・再取得の規定が適用されます。
以下は、法人が自己の計算において有する暗号資産について、同条の適用要件を満たす場合を前提とした説明です。
1 通常の市場暗号資産から特定譲渡制限付暗号資産となった場合
通常の市場暗号資産が特定譲渡制限付暗号資産となった場合には、一定の場合、その時点で法令118条の11第3項所定の価額により譲渡し、同じ価額で再取得したものとみなされます(法法61⑥、法令118の11①二イ・③)。
その結果、それまでの含み益又は含み損が認識されます。
その後、原価法が適用されれば、特定譲渡制限付暗号資産に該当している間は原則としてその取得価額を基礎として期末評価することになります。
一方、時価法を選択している場合には、期末時価評価が行われます。
2 時価法を適用していた特定譲渡制限付暗号資産が通常の市場暗号資産となった場合
時価法を適用していた特定譲渡制限付暗号資産が譲渡制限の解除等によって通常の市場暗号資産となった場合には、一定の場合、法令118条の11第3項所定の価額によるみなし譲渡・再取得が行われます(法法61⑥、法令118の11①二ロ・③)。
その後、事業年度末に通常の市場暗号資産として時価評価の対象となる場合には、改めて期末時価評価を行います。
3 原価法を適用していた特定譲渡制限付暗号資産が通常の市場暗号資産となった場合
原価法を適用していた特定譲渡制限付暗号資産が通常の市場暗号資産となった場合には、一定の場合、その直前の帳簿価額で譲渡し、同じ価額で再取得したものとみなされます(法法61⑥、法令118の11①二ニ・②)。
このため、簿価移転のため、区分変更の時点では原則として譲渡損益は生じません。
ただし、その後、事業年度末に通常の市場暗号資産として時価評価の対象となる場合には、期末時価評価により評価損益が生じることになります。
実際に利用する際の注意点
特定譲渡制限付暗号資産の制度を利用する場合には、単に自社のウォレットを操作して暗号資産を動かせない状態にすればよいというものではありません。
譲渡制限の内容、期間、解除権限、暗号資産交換業者への依頼・通知、JVCEAにおける情報提供・公表等について、法令及びJVCEAの規則・ガイドラインの要件を満たしているかを確認する必要があります。
また、対象暗号資産、最低数量、手数料、手続期間その他の利用条件は暗号資産交換業者によって異なり、変更される場合があります。
実際に利用する際には、利用する暗号資産交換業者の最新のサービス内容を確認するとともに、そのサービスを利用することで法人税法上の特定譲渡制限付暗号資産の要件を満たすかを個別に確認することが重要です。
まとめ
法人が長期保有する暗号資産について、毎期の期末時価評価による法人税負担が問題となる場合には、特定譲渡制限付暗号資産として原価法を適用することが選択肢となります。
ただし、次の点には注意が必要です。
- 特定譲渡制限付暗号資産となるためには、単なる自主的なロックではなく、法令及びJVCEAの規則等に沿った実効的な譲渡制限と所定の手続が必要であること
- 原価法を適用しても、特定譲渡制限付暗号資産となる前に既に生じていた含み益を遡って消すことはできないこと
- 一方で、原価法適用後に生じる値上がりについては、特定譲渡制限付暗号資産である状態が継続する限り、毎期の期末時価評価を受けない効果があり得ること
- 評価方法の選定・変更について届出又は承認手続が必要となる場合があること
- 暗号資産交換業者ごとに対象暗号資産や利用条件が異なるため、利用時点の最新情報を確認する必要があること
したがって、暗号資産の長期保有を予定している法人では、値上がりしてから慌てて対応するのではなく、取得時又は含み益が大きくなる前の段階から、保有目的、売却予定、譲渡制限の期間、原価法を適用することのメリット・デメリットを検討しておくことが重要です。


