概要
AT&Tのスピンオフに伴い、既存の株主にWarner Bros. Discovery(以下「WBD」といいます。)の株式が交付された際、国内の証券会社が徴収した税額をめぐって争われた事件があります。
東京地裁令和7年7月28日判決は、交付株式の評価額の全額をみなし配当として計算した徴収について、原告が争わなかった565円を超える15,358円の部分を適法とは認めず、証券会社に同額の預託金の返還等を命じました。
ただし、この判決は「外国株式のスピンオフは非課税である」「正しい税額は必ず565円である」と判断したものではありません。本件で何が問題となり、どこまで判断されたのかを整理します。
本稿は、主に日本の居住者である個人の所得税を対象とします。非永住者については課税される所得の範囲に別の定めがあるため、個別の確認が必要です(所法7①一・二)。
AT&Tのスピンオフで何が争われたのか
事件の概要
令和4年4月、AT&TのWarnerMedia事業の分離とDiscoveryとの統合に伴い、AT&Tの株主にWBD株式が割り当てられました。実際の取引は複数の手続で構成されており、WBDは単純にAT&Tの新設分割で設立された会社というわけではありません(AT&Tの米国証券取引委員会提出資料・2022年4月8日付取引に関するForm 8-K)。
本件の原告はAT&T株式を100株保有し、国内の証券会社を介してWBD株式24.1917株の割当てを受けました。
| 項目 | 本件の内容 |
|---|---|
| 保有していた株式 | AT&T株式100株 |
| 割当比率 | AT&T株式1株につきWBD株式0.241917株 |
| 割り当てられた株式数 | WBD株式24.1917株 |
| 証券会社が用いた株式評価額 | 78,383円 |
| 証券会社が徴収した税額の合計 | 15,923円 |
| 原告が争わなかった税額 | 565円 |
| 原告が返還を求めた差額 | 15,358円 |
証券会社は、78,383円の全額をみなし配当として課税対象に含め、所得税等の源泉徴収と道府県民税配当割の特別徴収を行いました。以下、これらを合わせて「源泉徴収等」といいます。
原告は、この源泉徴収等のうち565円を超える部分は適法でないとして、証券会社に対して15,358円の返還等を求めました。国や税務署を相手とする課税処分の取消訴訟ではなく、株主と証券会社との民事訴訟です(東京地裁令和7年7月28日判決・令和6年(ワ)第21118号)。
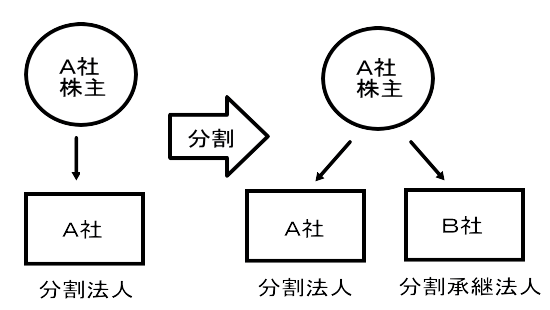
本件では非適格の分割型分割であることが前提とされた
本判決では、本件取引が所法25①二にいう適格分割型分割以外の分割型分割に当たり、国内の証券会社が「支払の取扱者」として源泉徴収を行うことを前提として、徴収した金額の適法性が判断されています(所法25①二、措法9の3の2①)。
外国の組織再編を日本の税法上どの類型に当てはめるかという問題について、本判決が外国のスピンオフ全般に共通する判断基準を示したわけではありません。
非適格の分割型分割でも、株式の評価額全額がみなし配当になるとは限らない
みなし配当となる金額の基本
非適格の分割型分割によって株主が株式や金銭などの交付を受けた場合、交付を受けた資産の価額の合計額が、分割法人の資本金等の額のうち、その株主の株式に対応する部分の金額を超えるときは、その超える部分がみなし配当となります(所法25①二)。
基本的な関係を式で表すと、次のとおりです。
みなし配当額=交付を受けた資産の価額の合計額-交付の基因となった株式に対応する資本金等の額
上記の差額が生じなければ、みなし配当は生じません。また、この「株式に対応する資本金等の額」は、株主がAT&T株式を購入した金額や、分割前後の株価の差額を意味するものではありません。
資本金等の額に対応する部分の計算
通常の株式交付を伴う分割型分割について、株式に対応する資本金等の額の基本的な計算構造は、次のようになります(所令61②二)。
株式に対応する資本金等の額=分割直前の分割法人の資本金等の額×純資産移転割合×その株主が分割直前に有する分割に係る株式数÷分割に係る株式総数
純資産移転割合は、概念的には「移転する資産の帳簿価額から移転する負債の帳簿価額を控除した金額」が、分割法人の基準となる純資産額に占める割合です。実際の計算では、次のような法定の調整があります。
- 原則として前事業年度末等を基準とし、その後の資本金等の額・利益積立金額の一定の増減を調整します。
- 分子となる金額の上限や、資本金等の額・基準となる純資産額が零以下である場合の特則があります。
- 割合に小数点以下3位未満の端数があるときは、切り上げます。
- 株式の交付が省略される場合や、一定の通算法人の株式を有する場合などには、別途の確認が必要です。
したがって、外国法人の決算書上の数値や米国税務上の取得価額の按分率を、そのまま日本の法定計算に使えるとは限りません(所令61②二、措通37の10-2)。
東京地裁はどのように判断したのか
情報を入手できないことだけでは、全額課税を正当化できない
証券会社は、外国の組織再編では必要な情報を適時に全て取得することが難しく、証券会社ごとに取扱いが異なることなどを主張しました。また、交付株式の評価額全額をみなし配当とする処理は、税務否認のリスクを考慮した保守的な実務対応であるとも主張しました。
これに対し裁判所は、必要な情報の取得が困難であることだけを理由として、株式に対応する資本金等の額を零円とし、交付株式の評価額の全額をみなし配当と推認することはできないと判断しました。
本件では、みなし配当となる超過部分があることや、その金額について十分な主張立証がされておらず、評価額全額をみなし配当とする法的根拠がないとされたのです(東京地裁令和7年7月28日判決)。
565円や他社の計算額を正しい税額として確定したわけではない
判決では、他の証券会社が情報ベンダーの情報に基づき、WBD株式1株当たりのみなし配当額を0.9263127米ドルとしていた事実にも触れています。被告の証券会社が用いた1株当たり26米ドルとは、大きな差がありました。
ただし、この他社の計算額が正しいと積極的に認定されたわけではありません。原告が争わなかった565円についても、裁判所が法定計算によって正しい税額と認定したものではありません。
本判決から、他の株主の税額を一律に565円としたり、0.9263127米ドルを全ての申告でそのまま使えると考えたりすることはできません。
命じられたのは証券会社に対する預託金の返還
裁判所は、適法な源泉徴収等と認められない15,358円について、同額の預託金が証券口座に残っていると扱い、原告による預託金返還請求を認めました。
結論として、証券会社に対し、15,358円と、令和7年5月20日から支払済みまで年3%の遅延損害金の支払を命じています。一方、慰謝料5万円の請求などは認めませんでした。判決は一部認容で、確定しています(東京地裁令和7年7月28日判決)。
令和元年8月1日裁決とは、取引と適用法令が異なる
外国法人の事業分割に伴う株式交付については、令和元年8月1日裁決も参考になります。ただし、AT&T事件とは別の事案です。
この裁決では、平成27年に行われた米国法人の事業分割に伴い、日本の居住者が米国の証券口座で別法人の株式を取得しました。請求人は、分割前後で保有株式全体の価値がほぼ変わらず、米国でも課税されなかったことなどから、日本でも配当所得に当たらないと主張しました。
国税不服審判所は、その取引は日本の会社法上の分割に相当する法的効果を備えていないとし、利益剰余金を原資として株主の地位に基づき交付された株式は、剰余金の配当に当たると判断しました。
重要なのは、この裁決の対象が平成27年の取引であることです。平成29年度税制改正で整備された「株式分配」に関する規定は、平成29年4月1日以後の株式分配に適用されるため、この取引には適用されませんでした(令和元年8月1日裁決・裁事116集、平成29年度税制改正の解説「租税特別措置法等(金融・証券税制関係)の改正」128~130頁)。
| 比較項目 | AT&T事件 | 令和元年8月1日裁決 |
|---|---|---|
| 対象となった取引の時期 | 令和4年 | 平成27年 |
| 争いの相手方 | 国内の証券会社 | 課税庁 |
| 判断の前提・内容 | 非適格の分割型分割を前提に、徴収額の適法性を判断 | 当該取引は分割型分割に当たらず、剰余金の配当に該当すると判断 |
| 読み方の注意 | 外国スピンオフ全般の課税類型を確定した判決ではない | 平成29年度改正前の取引である |
現在の取引については、分割型分割だけでなく株式分配への該当性や適格要件も確認する必要があります。外国で「スピンオフ」「非課税」と説明されていることだけで、日本での課税関係は決まりません(所法24①、25①二・三)。
関連する裁決の詳しい内容は、当事務所の「外国法人の事業分割に伴う株式の交付が配当所得に該当するとされた事例」もご参照ください。
株主が実務で確認したいこと
交付時の課税と取得価額の修正を併せて確認する
スピンオフでは、株式交付時のみなし配当だけでなく、元の株式と新たに受け取った株式の取得価額も確認する必要があります。
例えば、法定の要件を満たす株式のみの交付による分割型分割では、元の株式の取得価額の一部を交付株式に付け替え、さらに交付株式に対応するみなし配当額等を取得価額に加算する計算が行われます。非適格であることだけで、直ちに元の株式の譲渡益課税まで生じるとは限りません(所令113①③、措法37の10③二、37の11③)。
端数株の売却代金として金銭を受け取る場合には、その端数処理も区別して確認します。証券会社が示した交付株式の評価額が、そのまま日本の税務上の取得価額になるとも限りません(措通37の10-2、所基通57の4-1)。
誤徴収は、確定申告で当然に取り戻せるとは限らない
正当に源泉徴収された所得税を確定申告で控除することと、本来源泉徴収すべきでない金額の返還を求めることは、手続が異なります。
所得税の確定申告における源泉徴収税額の控除は、法令上、正当に徴収された又は徴収されるべき所得税が対象です。証券会社が誤って徴収した金額を、株主の確定申告だけで当然に精算できるものではありません(所法120①四、平成18年11月27日裁決・裁事72集246頁)。
過大な徴収が疑われる場合には、まず証券会社に、課税類型、みなし配当額の算定根拠、所得税等と住民税の内訳、取得価額の修正内容を確認します。国税の誤納額還付は原則として源泉徴収義務者が行う手続であり、住民税は別に確認する必要があります(国税庁「源泉所得税及び復興特別所得税の誤納額還付請求書の記載要領等」)。
また、本件判決によって他の株主への返還が自動的に決まるわけではありません。実際の徴収内容、契約関係、申告状況等を踏まえた確認が必要です。
外国の組織再編では、課税の根拠と金額の両方が重要
本件判決が示したのは、必要な情報を入手しにくいという実務上の事情があっても、そのことだけで交付株式の評価額全額をみなし配当として徴収することは正当化できない、という点です。
外国の組織再編には、取引資料の収集や日本の税法への当てはめが難しいという実務上の課題があります。ただし、それを踏まえても、個別の取引について課税の根拠と計算額を確認する必要があることに変わりはありません。
株主側も、外国での非課税の説明や証券会社の処理だけで判断せず、適用される日本の法令、みなし配当の計算、取得価額の修正、誤徴収がある場合の是正手続を併せて確認することが大切です。
参考資料・根拠
- 所得税法7①、24①、25①二・三、120①四
- 所得税法施行令61②二、113①③
- 租税特別措置法9の3の2①、37の10③二、37の11③
- 租税特別措置法関係通達37の10-2「一般株式等に係る譲渡所得等に係る収入金額とみなす金額等―法人の分割の場合」
- 東京地裁令和7年7月28日判決(令和6年(ワ)第21118号・一部認容・確定)。
- 令和元年8月1日裁決(裁事116集)
- 平成18年11月27日裁決(裁事72集246頁)
- 財務省『平成29年度税制改正の解説』「租税特別措置法等(金融・証券税制関係)の改正」128~134頁
- 国税庁「源泉所得税及び復興特別所得税の誤納額還付請求書の記載要領等」
- AT&T・米国証券取引委員会提出資料(2022年4月8日付取引に関するForm 8-K)
法令等は令和8年11月3日時点で確認しています。各判決・裁決は、それぞれの取引時点の法令と事実関係に基づく判断です。
米国法人の会社分割による株式交付に関し証券会社が源泉徴収をした額が適法であるとは認められなかった事例-東京地裁令和7年7月28日判決(令和6年(ワ)第21118号)(一部認容)(確定)
(1)事案の概要
本件の事案の概要は、次のとおりである。
① 被告Yは、金融商品取引法に規定する金融商品取引業等を目的とする証券会社である。
原告Xは、YのQ支店に証券総合口座(以下「本件証券総合口座」という。)及び外国証券取引口座(以下「本件外国証券取引口座」という。)を開設して、Yと外国証券の取引を行うなどしていた。
② Xは、令和4年4月当時、本件外国証券取引口座において、AT&T INC.(以下「AT&T」という。)の株式を100株保有していた。
AT&Tは、同月頃、その事業の一部を切り離す会社分割(以下「本件会社分割」という。)を行い、これに伴い、その株主に対し、AT&Tの株式1株当たり、新設会社であるWARNER BROS. DISCOVERY INC.(以下「WBD」という。)の株式0.241917株を割り当てた。
その結果、Xは、同月13日、WBDの株式24.1917株(以下「本件株式」という。)の割当てを受け、Yを介して本件株式の交付(以下「本件株式交付」という。)を受けた。
なお、本件会社分割は、所得税法25条1項2号にいう分割型分割(いわゆる非適格分割)に当たる。そのため、本件株式交付は、同項柱書所定の範囲で同法24条1項に規定する配当等とみなされ(いわゆるみなし配当)、配当所得として課税対象となる。その場合、Yは、本件株式交付に際し、租税特別措置法9条の3の2にいう支払の取扱者として、その源泉徴収を行うこととなる。
③ Xは、令和4年5月19日、Yの求めに応じて、本件証券総合口座に1万6000円を送金し、Yに上記金額を預託した。
Yは、同月31日、本件証券総合口座から、本件株式交付に係る源泉徴収等として、本件株式の評価金額7万8383円の全額が課税対象となることを前提に算出した合計1万5923円を徴収し(以下「本件徴収」という。)、同年6月10日、本件株式交付に係る所得税等として、これを納付した。
④ Xは、Yが源泉徴収等すべき正しい額は565円であったとし、本件徴収のうち1万5358円の源泉徴収等は誤徴収であると主張した。これに対し、Yは、本件徴収は適法であると主張して争われた。
(2)本件の主な争点
本件徴収の適法性である。
(3)判決要旨(一部認容)(確定)
① 本件会社分割が所得税法25条1項2号にいう分割型分割に当たり、本件株式交付が同項柱書所定の範囲で同法24条1項にいう配当とみなされ、課税対象となり、その場合、Yが、本件株式交付に際し、租税特別措置法9条の3の2にいう支払の取扱者として、その源泉徴収を行うこととなることは、「(1)事案の概要②」のとおりである。
② Yは、本件株式の評価額全部がみなし配当額になるとして本件徴収をしたところ、(イ)外国株式について株式配当があった場合の源泉徴収については、必要な情報を必要な時点で全て取得することが困難であることから、各証券会社においてその取扱いが区々になっており、税務当局や金融当局も明確な方針を示しておらず、証券業界内でも統一した結論が得られていない、(ロ)このような場合、現地入庫日の終値で割当株式を時価評価し、その全額をみなし配当額として取り扱うこととする運用をしているところ、このような取扱いは、実務上の対応策として、税務否認のリスクの観点から保守的な対応として許容される範囲内でのものである、(ハ)上記の運用で数十年以上取り扱ってきたが、その間に行われた税務当局や金融当局の調査の際にも違法を指摘されたことはない、(ニ)実質的に見ても、顧客にとっては、いつの時点で納付するかは異なるものの、最終的に納付する税額は一緒であるから、取扱いの違いにより実害は生じないなどと指摘して、本件徴収が適法であると主張する。
③ しかしながら、所得税法25条1項の規定は、本件株式交付が同法24条1項の配当等とみなされ、課税対象となるのは、あくまで本件株式の価額の合計額がAT&Tの資本金等の額のうちその交付の基因となったAT&Tの株式に対応する部分の金額を超えるときであり、かつ、その超える部分に限られる。
しかるに、本件株式の価額の合計額がAT&Tの資本金等の額のうちその交付の基因となったAT&Tの株式に対応する部分の金額を超えること及びその超過額についての主張立証はされていない。そして、AT&Tの資本金等の額のうちその交付の基因となったAT&Tの株式に対応する部分の金額を判断するために必要な情報を必要な時点で全て取得することが困難であるとしても、このことをもって、直ちに、同金額が0円であり、本件株式の評価額全部がみなし配当額になると推認することはできない。かえって、証拠によれば、B証券株式会社は、同社の契約する情報ベンダーからの情報に基づき、本件会社分割に関し、WBD1株当たりのみなし配当額を0.9263127ドルと算定して、源泉徴収等を行ったことが認められ、Yが採用したWBD1株当たりの評価額(=みなし配当額)26.00ドルとは大きく異なっており、AT&Tの資本金等の額のうちその交付の基因となったAT&Tの株式に対応する部分の金額がその評価額のうち相当大きな割合を占めることがうかがわれる。
④ 以上によれば、本件株式の価額の合計額のうち、AT&Tの資本金等の額のうちその交付の基因となったAT&Tの株式に対応する部分の金額を超える部分の有無及びその額を積極的に認定することは困難であって、Yの主張する諸事情を考慮しても、本件株式の評価額全部がみなし配当額になるとする法的根拠を欠き、これを前提として行われた本件徴収は、Xの自認する565円の部分を除き、適法であるとは認められず、他にこれを認めるに足りる証拠はない。
⑤ 以上の次第で、Yのした本件徴収のうち、Xの自認する565円を超えて1万5358円を徴収した部分は、適法な源泉徴収等であったとは認められない。


