概要
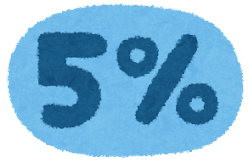
株式等を売却した場合、売却代金の5%を取得費とする「概算取得費」の取扱いがあります。しかし、特定口座内で売却した上場株式等については、確定申告の際に取得費を5%の概算取得費へ置き換えることはできません(措法37の11の3①、措令25の10の2①、措通37の11の3-14)。
これに対し、売却前に特定口座から一般口座へ移し、その後に一般口座で売却した場合には、概算取得費の取扱いを適用できます。重要なのは、実際にどの口座で売却したかという点です(措通37の10・37の11共-13、令和6年4月22日裁決・裁事135集)。
概算取得費とは
株式等の取得費は、原則として購入代金や購入手数料等を基に計算します。同一銘柄の株式等を複数回に分けて取得している場合には、譲渡所得に係る取得費は「総平均法に準ずる方法」により計算します(所法38①、48③、所令118①、国税庁タックスアンサーNo.1464)。
ただし、譲渡した同一銘柄の株式等について、譲渡収入金額の5%に相当する金額を取得費として申告する取扱いも認められています。これが、本稿でいう概算取得費です(措通37の10・37の11共-13)。
取得費が分からない場合だけでなく、実際の取得費が売却代金の5%を下回る場合にも利用できます。例えば、売却代金が1,000万円、実際の取得費が20万円であれば、概算取得費は50万円です。ただし、特定口座内で売却した場合には、以下の特定口座の計算ルールが適用されます(措通37の10・37の11共-13、37の11の3-14)。
概算取得費は実額の取得費に追加する控除ではありません。実額による取得費に売却代金の5%を上乗せしたり、概算取得費に購入手数料を重ねて加算したりする取扱いではありません(措通37の10・37の11共-13)。
特定口座内で売却した場合は、概算取得費へ変更できない
特定口座ごとに区分して所得を計算する
特定口座内の上場株式等の譲渡による所得は、その特定口座以外の株式等の譲渡による所得と区分して計算します。複数の特定口座がある場合にも、それぞれの口座ごとに計算します(措法37の11の3①、措令25の10の2①)。
その計算は証券会社等が行い、特定口座年間取引報告書が作成されます。申告する際も、この特定口座の計算ルールに従うことになります(措法37の11の3⑦、国税庁タックスアンサーNo.1476、措通37の11の3-13、37の11の5-3)。
また、特定口座の計算に関する措通37の11の3-14は、株式等に関する各種取扱いの準用を定めていますが、5%の概算取得費を認める措通37の10・37の11共-13を準用していません。この準用関係も、特定口座について概算取得費を認めない取扱いを示しています。
源泉徴収の有無を変えても、概算取得費は利用できない
特定口座ごとに所得を区分計算する制度は、「源泉徴収あり」「源泉徴収なし」のいずれにも適用されます。したがって、概算取得費の利用の可否は、次のように整理できます(措法37の11の3①、措令25の10の2①、措通37の11の3-14)。
| 売却した口座 | 5%の概算取得費 |
|---|---|
| 特定口座・源泉徴収あり | 利用できません。確定申告する場合も同じです。 |
| 特定口座・源泉徴収なし | 利用できません。 |
| 一般口座 | 同一銘柄ごとに利用できます。実際の取得費が5%を下回る場合も対象です。 |
例えば、他の証券会社の口座との譲渡損益の相殺や、前年以前から繰り越した上場株式等の譲渡損失の控除のために、源泉徴収ありの特定口座の所得を確定申告する場合でも、その口座内で売却した株式等の取得費を概算取得費へ変更することはできません(措通37の11の3-14、37の11の5-3)。
令和6年4月22日裁決で示された判断
事案と双方の主張
令和6年4月22日裁決は、源泉徴収ありの特定口座で上場株式を売却した納税者が、令和元年分の確定申告において、概算取得費と実際の取得価額との差額を特定口座年間取引報告書の金額に加算した事案です。税務署はこの加算を認めず、更正処分等を行いました(令和6年4月22日裁決・裁事135集)。
納税者は、特定口座制度は証券会社等が所得計算を代行する制度であり、納税者自身が確定申告で取得費を計算し直すことは妨げられないと主張しました。これに対し、課税庁は、特定口座に固有の計算方法に従う必要があり、概算取得費への変更は認められないと主張しました。
国税不服審判所の判断と結論
国税不服審判所は、特定口座への受入れに関する記録を基礎として、証券会社等が所定の方法で取得費を計算する制度であることや、概算取得費の通達が準用されていないことなどを踏まえ、納税者の主張を認めませんでした。更正処分及び過少申告加算税の賦課決定処分はいずれも適法とされ、審査請求は棄却されました。また、土地建物等以外の資産について概算取得費を認める所基通38-16を根拠に、特定口座で概算取得費を利用することも認めませんでした(令和6年4月22日裁決・裁事135集)。
この裁決が直接判断したのは、源泉徴収ありの特定口座内で売却した株式の取得費を、申告時に概算取得費へ変更できるかという問題です。源泉徴収なしの特定口座についても概算取得費を利用できないことは、前述の共通する法令・通達から整理されます。
なお、年間取引報告書の記載や取得価額の登録自体に誤りが疑われる場合には、証券会社等に取得時の資料や計算根拠を確認し、訂正の要否を検討します。概算取得費への任意の変更と、記録・計算の誤りへの対応は、分けて確認する必要があります。
売却前に一般口座へ移した場合はどうなるか
移管を済ませた後の売却が対象となる
特定口座で保有する株式等を一般口座へ移し、その後に一般口座で売却した場合には、特定口座内での譲渡には該当せず、概算取得費の取扱いを適用できます。令和6年4月22日裁決でも、この場合との取扱いの違いに言及しています(措通37の10・37の11共-13、令和6年4月22日裁決・裁事135集)。
したがって、概算取得費の利用を検討する場合は、売却前に一般口座への移管を完了させることが必要です。特定口座内で行った売却について、申告書上だけ一般口座の売却として扱うことはできません。
また、移管後に実額の取得費を計算する際は、移管時の時価を取得価額とするのではなく、特定口座で計算される取得費等の額を基礎とします。既に一般口座で同一銘柄を保有している場合には、移管後の同一銘柄全体について取得費の計算を確認する必要があります(措令25の10の2㉕一、措通37の11の3-12)。
実際の取得費が売却代金の5%を下回る場合の計算例
ほかに同一銘柄の株式を保有しておらず、売却代金が1,000万円、実際の取得費が20万円である場合を考えます。売買手数料等はないものとします。
| 項目 | 特定口座内で売却 | 一般口座へ移管後に売却し、概算取得費を利用 |
|---|---|---|
| 売却代金 | 1,000万円 | 1,000万円 |
| 控除する取得費 | 20万円 | 50万円(1,000万円×5%) |
| 譲渡所得の金額 | 980万円 | 950万円 |
この計算例では、一般口座で概算取得費を利用することにより、譲渡所得の金額に30万円の差が生じます。これは計算方法を説明するための例であり、裁決事案の金額を再現したものではありません。
移管前に確認すること
- 実際の取得費と売却予定額の5%を比較すること。
- 移管できる商品、必要書類、所要日数等を証券会社等に確認すること。
- 一般口座へ移した株式等は、原則として特定口座へ戻せないことを確認すること。
- 一般口座での売却益には、源泉徴収ありの特定口座の申告不要制度が適用されず、原則として自分で所得計算・確定申告を行う必要があること。
- 所得の申告による配偶者控除・扶養控除等の判定や、国民健康保険料への影響も確認すること。
概算取得費による所得金額の差だけでなく、申告の手間や所得に応じた負担も含めて検討することが大切です(措法37の11の5①、措通37の11の5-1、国税庁タックスアンサーNo.1476、SBI証券「預り区分の変更」、横浜市「株式等の譲渡所得や配当所得などにより確定申告する方へ」)。
株式取得のための負債利子にも注意する
株式等を取得するための借入金利子についても、特定口座と一般口座では取扱いが異なります。特定口座の計算では、負債利子に関する措通37の10・37の11共-15~17も準用対象に含まれておらず、現物株式等の取得資金に係る借入金利子を、特定口座内での売却に係る所得から申告時に追加控除することはできない取扱いです(措通37の11の3-14)。
配当所得から控除する利子や一般口座で売却した場合の取扱いについては、借入金で株式等を取得した場合の利子の所得税法上の取扱いをご覧ください。
主な参照資料
- 国税庁「No.1464 譲渡した株式等の取得費」
- 国税庁「No.1476 特定口座制度」
- 国税庁「措通37の10・37の11共-13ほか」
- 国税庁「措通37の11の3-12・14ほか」
- 令和6年4月22日裁決・裁事135集
- SBI証券「預り区分(一般口座・特定口座・NISA口座)の変更はできますか?」
- 横浜市「株式等の譲渡所得や配当所得などにより確定申告する方へ」
法令・公表資料の確認日:2026年11月7日。
措置法通達
〇 37の10・37の11共-13(株式等の取得価額)
株式等を譲渡した場合における事業所得の金額、譲渡所得の金額又は雑所得の金額の計算上必要経費又は取得費に算入する金額は、所得税法第37条第1項《必要経費》、第38条第1項《譲渡所得の金額の計算上控除する取得費》、第48条《有価証券の譲渡原価等の計算及びその評価の方法》及び第61条《昭和27年12月31日以前に取得した資産の取得費等》の規定に基づいて計算した金額となるのであるが、譲渡をした同一銘柄の株式等について、当該株式等の譲渡による収入金額の100分の5に相当する金額を当該株式等の取得価額として事業所得の金額若しくは雑所得の金額を計算しているとき又は当該金額を譲渡所得の金額の計算上収入金額から控除する取得費として計算しているときは、これを認めて差し支えないものとする。
〇 37の11の3-14(株式等に係る譲渡所得等の課税の特例に関する取扱い等の準用)
特定口座内保管上場株式等の譲渡による譲渡所得等の金額の計算、信用取引等(措置法第37条の11の3第2項に規定する信用取引又は発行日取引をいう。37の11の4-1において同じ。)に係る上場株式等の譲渡による雑所得等の金額の計算等については、37の10・37の11共-1から37の10・37の11共-12まで、37の10・37の11共-14、37の10・37の11共-18から37の10・37の11共-21まで、37の10・37の11共-24、37の11-1から37の11-13まで及び37の12の2-1の取扱いを準用する。
特定口座内で譲渡した上場株式等の取得費を概算取得費とすることはできないとされた事例-令和6年4月22日裁決(裁事135集)(棄却)
(1)事案の概要
本件は、源泉徴収選択口座である特定口座内(以下「本件特定口座内」という。)で保有していた上場株式等の一部(以下「本件譲渡株式」という。)を譲渡した審査請求人Xが、当該譲渡に係る上場株式等の取得費について、実際の取得価額に基づく金額と概算による取得費との差額に相当する金額を特定口座年間取引報告書に記載された金額に加算(Xは「みなし取得費と取得原価との差額」とした。)して確定申告をしたところ、原処分庁が、当該差額に相当する金額は取得費に加算すべき金額ではないなどとして所得税等の更正処分等をしたのに対し、Xが、原処分の全部の取消しを求めた事案である。
(2)本件の主な争点
源泉徴収選択口座である本件特定口座内で保有していた本件譲渡株式の譲渡所得の金額を申告するに当たり、概算取得費を本件譲渡株式の譲渡所得に係る取得費とすることが可能か否かである。
(3)裁決要旨(棄却)
① 特定口座制度は、特定口座内保管上場株式等の譲渡による譲渡所得の金額に係る区分計算の特例と、特定口座においてした上場株式等の譲渡による所得に係る源泉徴収や申告不要の特例等とが相まって、個人投資家の所得計算や申告手続に係る負担軽減の基礎となっている制度であるといえ、このような特定口座制度の下においては、特定口座内保管上場株式等の譲渡による譲渡所得の金額の計算上取得費に算入する金額は、その特定口座内における上場株式等の受入れに係る記録を基礎として、金融商品取引業者等において、特定口座内保管上場株式等に関する固有の計算方法により一元的に計算することが予定されているというべきである。
② 法は、源泉徴収選択口座に係る特定口座内保管上場株式等の譲渡による譲渡所得の金額を申告するに当たり、居住者において同所得の金額の計算上取得費に算入する金額の計算をすることを予定していないものと解するのが相当である。
③ 措置法通達37の11の3-14が、概算取得費による取得費を認める旨を定めた措置法通達37の10・37の11共-13を準用していないことは、特定口座内保管上場株式等の譲渡による譲渡所得の金額の計算に当たり、概算取得費を取得費とすることを認めない趣旨であると解するのが相当であって、この理は、上記②で述べた、法は、源泉徴収選択口座に係る特定口座内保管上場株式等の譲渡による譲渡所得の金額を申告するに当たり、居住者において同所得の金額の計算上取得費に算入する金額の計算をすることを予定していないとの解釈に沿うもので、当審判所においても相当と認められる。
また、所得税基本通達38-16は、措置法通達37の10・37の11共-13と同様に、土地建物等以外の資産の譲渡による譲渡所得の金額の計算上、概算取得費による取得費を認める旨定めているが、措置法通達における準用についての上記検討によれば、上記所得税基本通達の定めが源泉徴収選択口座に係る特定口座内保管上場株式等の譲渡による譲渡所得について申告をする場合において適用されると解することはできないというべきである。
④ 本件譲渡株式についても、その譲渡所得の金額の計算上取得費に算入する金額は、本件特定口座内における本件譲渡株式の受入れに係る記録を基礎として、金融商品取引業者等D社において、特定口座内保管上場株式等に関する固有の計算方法により一元的に計算された金額となるのであって、概算取得費を取得費とすることはできない。
⑤ 特定口座から一般口座への上場株式等の移管後に当該上場株式等を譲渡した場合に概算取得費を取得費とすることができること及び特定口座における株式等の譲渡と一般口座における株式等の譲渡とで負債利子の控除に関する取扱いが異なることは、法令等の適用の結果にすぎない。


