概要
役員退職金は、原則として、役員の退職に伴い、その金額が株主総会の決議等によって具体的に確定した日の属する事業年度に損金算入します。実際の支払が翌期になっても、完全退職の場合には、確定した金額を未払計上して損金算入できることがあります。
一方、実際に支払った事業年度に、その支払額を損金経理する方法も認められています。ただし、完全退職、分掌変更、退職一時金の分割払い、退職年金では、確認すべき条件が異なります。
本記事では、国内の株式会社が役員に金銭で支給する退職一時金のうち、業績連動給与に該当しないものを中心に、損金算入時期、未払計上、分割払い及び仕訳を説明します。
役員退職金の損金算入時期の基本
最初に、主な取扱いを整理すると、次のとおりです。
| 場面 | 法人税上の基本的な取扱い |
|---|---|
| 役員が完全退職し、株主総会の決議等で退職金の額が具体的に確定した | 原則として、具体的に確定した事業年度に損金算入する |
| 額は具体的に確定したが、支払が翌期以降になる | 完全退職の場合、原則に従って確定した事業年度に未払計上して損金算入できる |
| 実際に支払った事業年度に、その支払額を損金経理する | 法人税基本通達9-2-28ただし書により、その支払った事業年度の損金算入が認められる |
| 取締役会で内定しただけで、具体的な額の確定も実際の支払もない | 内定額を未払計上しただけでは損金算入できない |
| 役員として在職しながら分掌変更に伴う退職金を支給する | 実質的な退職に当たるかを確認する。未払計上額は原則として退職給与に含まれない |
| 法人が退職年金制度に基づいて年金を支給する | 年金を支給すべき時の損金となり、退職時に将来の年金総額を一括算入することはできない |
なお、損金算入時期の条件を満たしても、税務上の退職給与に該当しなければ、退職金としての取扱いは受けられません。また、退職給与のうち不相当に高額な部分は損金不算入です。退職の実態、金額の相当性、損金算入時期は、それぞれ分けて確認する必要があります(法法34①②、法令70二)。
原則は、退職金の額が具体的に確定した事業年度
「退職した日」だけで損金算入年度が決まるわけではない
法人税では、販売費・一般管理費等について、原則として事業年度末までに債務が確定していることが必要です。役員退職金の損金算入時期も、原則として、株主総会の決議等によりその額が具体的に確定した日の属する事業年度となります(法法22③二・④、法基通9-2-28本文)。
このため、「3月に役員が退職した」という事実だけでは、3月決算の事業年度に損金算入できるとは限りません。退職金の額が具体的に確定した時期を確認する必要があります。
株主総会から取締役会へ一任した場合
例えば、取締役の報酬等は、定款に所定の事項を定めていなければ、原則として株主総会の決議によって定めます(会社法361①)。
株主総会で退職金を支給することを決議しても、具体的な支給額の決定を取締役会へ委任し、その時点では金額が確定していない場合には、通常、その委任に基づいて具体的な金額を決定した時点を確認することになります。
単に社内に退職慰労金規程があることや、取締役会で支給額を内定したことだけで、当然に債務が確定するわけではありません。定款、規程、決議の内容、委任関係及び金額決定の経過を確認してください。
完全退職後、額は確定しているが支払は翌期となる例
3月決算の会社で、役員が3月15日に完全退職し、3月25日の株主総会で退職金1,000万円が具体的に確定し、実際の支払は翌期の5月10日となる場合を考えます。
原則に従って処理する場合の仕訳例は、次のとおりです。退職慰労引当金の計上はないものとし、支払時の源泉徴収税額等は説明を簡潔にするため省略しています。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 3月の金額確定時 | 役員退職金 1,000万円 | 未払金 1,000万円 |
| 翌期5月の支払時 | 未払金 1,000万円 | 普通預金 1,000万円 |
退職給与に該当し、金額も相当であることなどを前提として、3月決算の事業年度に損金算入します。翌期の支払時には未払金を取り崩すため、同じ退職金をもう一度費用計上することはありません。
未払金の表示科目は例示です。支払期限等に応じて、流動負債と固定負債の区分も確認してください。
決議が翌期となる場合、前期に内定額を未払計上しても原則として損金にならない
3月決算の会社で、役員が3月31日に退職しても、退職金の額が6月の株主総会で初めて具体的に確定する場合には、原則として、その6月を含む事業年度の損金となります。
3月末までに取締役会で金額を内定し、会計上「役員退職金/未払金」と処理していても、具体的な額が確定していない段階の未払計上だけでは、3月決算の事業年度の損金には算入できません(国税庁タックスアンサーNo.5208・注1)。
会計上、決算で費用や引当金を計上すべきかどうかと、法人税上、当期の損金に算入できるかどうかは別の問題です。会計上の費用が先行しても、税務上の要件を満たしていなければ申告調整が必要になります。
なお、退職金を実際に支払っている場合には、次の支払年度の取扱いを別途検討します。
実際に支払った事業年度に損金算入する方法も認められる
支払年度の損金経理が必要
法人が役員退職金を実際に支払った事業年度に、その支払額を損金経理した場合には、その事業年度の損金に算入することも認められます(法基通9-2-28ただし書)。
損金経理とは、法人が確定した決算で費用又は損失として経理することをいいます。したがって、このただし書による取扱いでは、実際の支払と、その支払額の損金経理が必要です(法法2二十五)。
例えば、前期に未払計上して損金算入済みの退職金を当期に支払っても、当期に重ねて損金算入することはできません。また、当期に費用計上していない支払額を申告書で減算するだけでは、このただし書の損金経理の条件を満たしたことにはなりません。
株主総会の決議より前に、内規に基づいて支払った場合
期中の病気や死亡等によって役員が退職し、株主総会の決議が翌期となる一方、社内の退職給与規程に基づき、取締役会等で内定した退職金を先に支払うことがあります。
このような場合にも、実際に支払った額をその支払年度に損金経理する取扱いが認められます。これは、独立した第三の損金算入方法ではなく、法人税基本通達9-2-28ただし書の適用例です。
ただし、支払額を仮払金として資産計上したままでは、このただし書に必要な損金経理をしていないため、同ただし書による支払年度の損金算入は認められません。
この税務上の取扱いによって、会社法上必要な決議や手続が不要になるわけではありません。
役員退職金を分割払いする場合
総額を確定年度に計上する方法と、支払年度に計上する方法
完全退職に伴う退職一時金について、退職時に総額が具体的に確定している場合には、原則に従い、未払部分を含めてその確定年度の損金に算入する方法があります。
一方、法人税基本通達9-2-28ただし書に基づき、分割して実際に支払う都度、その支払額を損金経理し、各支払年度の損金に算入する方法も認められます。
例えば、退職金の総額3,000万円を、当期・翌期・翌々期に各1,000万円ずつ支払う場合の違いは、次のとおりです。退職慰労引当金の計上はなく、各方法の要件を満たしているものとします。
| 方法 | 当期の損金算入額 | 翌期の損金算入額 | 翌々期の損金算入額 |
|---|---|---|---|
| 原則に従い、当期に総額を計上する | 3,000万円 | 0円 | 0円 |
| 支払う都度、その支払額を損金経理する | 1,000万円 | 1,000万円 | 1,000万円 |
総額を確定年度に計上する場合、当期に「役員退職金3,000万円/普通預金1,000万円・未払金2,000万円」とし、翌期以降は支払う都度、未払金を取り崩します。
支払年度に計上する場合には、各支払年度に「役員退職金1,000万円/普通預金1,000万円」とする処理が考えられます。ただし、採用する会計ルールや既存の会計方針との整合性を確認してください。
この表は完全退職を前提とする整理です。役員として在職しながら分掌変更に伴う退職金を支給する場合、未払残額まで確定年度に一括算入できるとは限りません。
分割支給の総額・終期・理由を明確にする
分割払いでは、少なくとも次の事項を明確にしておくことが重要です。
- 退職金の総額と、その算定根拠
- 分割支給を行う理由
- 支払時期、各回の支払額及び最終の支払期限
- 役員の退職又は分掌変更との関係
- 実際の支払額と、残額の管理方法
毎年の利益を見て、その都度、支給するかどうかや退職金の額を決めるような処理では、当初の退職に基づく分割支給なのか、退職後の職務に対する給与なのかが問題になります。
なお、「3年以内なら必ず認められる」という一律の法令・通達上の基準があるわけではありません。
分掌変更による退職金では、未払計上の取扱いに注意する
代表取締役を辞任して非常勤取締役となるなど、形式上は役員として在職を続ける場合でも、地位や職務内容が激変し、実質的に退職したと同様の事情にあると認められるときは、支給した金額を退職給与として取り扱うことができます(法基通9-2-32)。
ただし、肩書の変更や報酬の減額だけで自動的に退職給与となるわけではありません。分掌変更後も経営上主要な地位を占めている場合などは、退職給与と認められないことがあります。
また、この通達は、未払金等に計上した額を、原則として「退職給与として支給した給与」に含めていません。完全退職の場合と同じ感覚で、未払残額を含む総額を当然に損金算入することはできません。
資金繰り等による一時的な未払いについては個別に検討の余地がありますが、長期未払いや分割払いの実態も踏まえ、退職給与としての性質と損金算入年度をそれぞれ確認する必要があります。
他方、分掌変更の場合にも、実際に支払った分割支給額を支払年度の損金と認めた判決があります。次の判決が参考になります。
役員退職金の損金算入時期に関する裁判例・裁決例
名古屋高裁平成6年10月26日判決
名古屋高裁平成6年10月26日判決〔平成6年(行コ)第6号・税務訴訟資料206号95頁〕では、役員退職慰労金について、対象事業年度中に適法な株主総会の決議又はその委任に基づく金額決定があったとは認められず、その事業年度の損金算入が否定されました。
原審の名古屋地裁平成6年1月31日判決を含め、取締役会の議事録があるだけでは足りず、株主総会からの委任関係や金額が具体的に確定した時期が問題となった事例です。
なお、これは当時の法令に基づく判断であり、判決中の旧制度に関する説明を、そのまま現行制度の損金経理要件として用いることはできません。
東京地裁平成27年2月26日判決
東京地裁平成27年2月26日判決〔平成24年(行ウ)第592号・税務訴訟資料265号-30、順号12613・確定〕は、分掌変更に伴う役員退職慰労金の分割支給を扱った事例です。
会社は、創業者が代表取締役を辞任して非常勤取締役となる際に、退職慰労金の総額を2億5,000万円とし、3年以内に分割支給することを決定しました。平成19年8月期に7,500万円、平成20年8月期に1億2,500万円を支払い、この2回目の支給額の退職所得該当性と損金算入時期などが争われました。
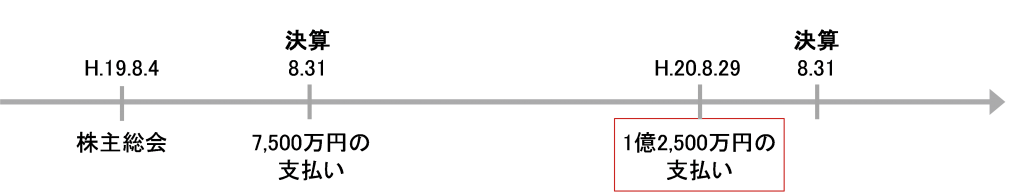
裁判所は、この2回目の支給額を所得税法上の退職所得及び法人税法上の退職給与と認め、実際に支払って損金経理した平成20年8月期の損金に算入できると判断しました。
その際、法人税基本通達9-2-28ただし書は分割支給を排除していないことや、本件の支払年度での費用計上が、法人税法上の公正処理基準に従うことなどを検討しています。
この判決は、未払残額をすべて分掌変更年度の損金に算入できるとしたものでも、あらゆる分割払いを無条件に認めたものでもありません。退職の実態、支給総額・終期の決定、分割理由、実際の支払及び経理処理を確認することが重要です。
平成24年3月27日裁決と、その後の東京地裁判決
上記東京地裁判決と同じ事件について、審査請求段階の平成24年3月27日裁決(公表裁決)では、分掌変更の翌事業年度に支給された1億2,500万円を退職給与として取り扱うことが認められませんでした。
注目すべき点は、審判所も、代表権の喪失、経営への直接的な関与の減少、報酬の減額などから、分掌変更が実質的な退職に当たること自体は認めていたことです。それでも、翌期支給分については、次の事情などを問題としました。
- 分掌変更から約1年後の支給となり、会社の退職慰労金規程が原則とする決定後2か月以内の支給から大幅に遅れていたこと
- 裁決時の資料では、支給決定に関する株主総会議事録・取締役会議事録がなく、資金需要を裏付ける具体的な資料もなかったこと
- 残額の支払時期・支払額の定めが不明確で、決算の状況に応じて支払がされていることがうかがわれたこと
審判所は、分掌変更時に支給しなかった合理的な理由を認めるだけの証拠がなく、支払年度の損金算入を認めると恣意的な損金算入につながるとして、翌期支給分の退職給与該当性を否定しました。また、法基通9-2-28についても、現実に退職していない本件役員には適用されないと判断しました。
これに対し、その後の東京地裁平成27年2月26日判決は、証拠関係を検討して、当初から退職慰労金の総額と分割支給の終期が決議されていたと認定しました。また、実質的な退職に伴う退職給与にも法基通9-2-28が適用されるとして、実際に支払って損金経理した翌期支給分の損金算入を認めています。
したがって、この裁決を紹介する際には、その後の確定判決まで併せて読む必要があります。裁決だけを根拠に、分掌変更後の翌期支給は認められない、又は同通達のただし書は分掌変更には適用されない、と一般化することは適切ではありません。
なお、地裁判決は、本件で総額と終期が確定していたことを踏まえ、具体的な分割方法が当初から定められていなかったことだけでは、退職に基づく支給であることを否定できないと判断しています。各回の支払日・支払額をあらかじめすべて確定することが、一律の法定要件というわけではありません。
実務上は、退職金の総額と最終支払期限を決議等で明確にし、分割払いの理由を資金繰り表や支払予定等で説明できるようにするとともに、各支払額が当初決定した退職金の一部であることを記録しておくことが重要です。
会計上の処理と法人税の申告調整を区別する
中小企業の会計処理を検討する際は、自社が採用する「中小企業の会計に関する指針」又は「中小企業の会計に関する基本要領」等を確認します。中小会計要領でも、費用は原則として発生した時に計上し、負債のうち債務は債務額で計上することとされています(中小会計要領Ⅱ・1、Ⅱ・2)。
したがって、税務上、支払年度の損金算入が認められるからといって、採用する会計ルールにかかわらず、すべての会社で自由に費用の計上年度を変更できるわけではありません。
退職慰労引当金を以前から計上している場合
会計上の役員退職慰労引当金の繰入額は、それだけで税務上の退職給与の損金になるものではありません。税務上の要件を満たす前に費用計上した部分は、原則として別表四で加算・留保し、別表五(一)でも管理します。
その後、完全退職に伴う退職金の額が具体的に確定し、原則に基づく損金算入の要件を満たした場合には、過年度に加算・留保した金額のうち対応する部分を、別表四で減算・留保し、別表五(一)の残高も減額することになります。
このように、原則に従った損金算入では、当期に退職金費用を計上していなくても、過年度の引当金処理に対応する申告調整が必要となる場合があります。支払年度の損金経理を条件とする、法人税基本通達9-2-28ただし書の取扱いとは区別してください。
受け取る役員の退職所得の年分と、源泉徴収の時期は別に確認する
会社側の損金算入年度と、役員側の退職所得の年分は、必ず一致するわけではありません。
役員退職金の支給について株主総会等の決議を要する場合、役員側の収入すべき時期は、原則として、その役員の退職後に決議があった日です。ただし、その決議が支給することだけを定め、具体的な支給額を定めていない場合には、金額が具体的に定められた日となります(所法36①、所基通36-10)。
このため、一つの退職一時金の総額が確定し、それを数年に分けて受け取る場合、単に支払年が分かれることだけを理由として、毎年別々の退職所得とし、退職所得控除を繰り返し適用することはできません。
一方、会社が行う所得税等の源泉徴収は、原則として実際の支払の際に行います。支給総額が確定している退職金を分割払いする場合には、その総額に対する源泉徴収税額を計算し、各回の支払額に応じてあん分します(所法199、所基通201-3、183~193共-1)。
実際の支払仕訳では、役員への手取振込額と、源泉徴収税額等の預り金を区分してください。死亡退職金など、通常の生存退職とは取扱いが異なるものは別途確認が必要です。
退職一時金の分割払いと、退職年金は区別する
退職一時金の総額が具体的に確定し、それを分割して支払う場合と、退職年金制度に基づき年金を支給する場合は同じではありません。
法人が退職した役員等に支給する退職年金は、その年金を支給すべき時の損金となります。退職時に将来の年金総額を計算して未払計上しても、その総額を一括して損金に算入することはできません(法基通9-2-29)。
金銭による役員退職金の支払は、消費税の課税仕入れに当たらない
金銭による役員退職金の支払は、消費税の課税仕入れには該当せず、仕入税額控除の対象になりません(消法2①十二、消基通11-1-2)。
法人税で損金算入できるかどうかと、消費税の仕入税額控除ができるかどうかは、別の判断です。
決議・支払・申告処理を裏付ける資料を残す
役員退職金を計上する際には、次の資料を整えておくことが大切です。
- 退職届、退任に関する資料及び登記関係資料
- 定款、役員退職慰労金規程及び金額の計算資料
- 株主総会議事録、委任に基づく取締役会議事録等
- 分割払いの合意内容、支払計画及び資金繰りの事情が分かる資料
- 振込記録、未払残高の明細及び会計帳簿
- 分掌変更後の職務、権限、出勤状況及び報酬が分かる資料
- 退職所得の受給に関する申告書、源泉徴収の計算資料及び納付記録
- 過年度の引当金繰入れと申告調整の明細
仕訳の勘定科目だけで判断せず、退職の実態、具体的な金額の確定、実際の支払及び申告処理を一連の資料で確認できるようにしておきましょう。
主な根拠資料
- 法人税法22③二・④、34①②、2二十五、法人税法施行令70二、会社法361①
- 国税庁「法人税基本通達・第7款 退職給与」9-2-28、9-2-29、9-2-32
- 国税庁「No.5208 役員の退職金の損金算入時期」
- 国税庁「No.5203 使用人が役員へ昇格したとき又は役員が分掌変更したときの退職金」
- 国税庁「No.2728 退職所得の収入金額の収入すべき時期」、所得税基本通達36-10
- 国税庁「所得税基本通達・法第201条関係」201-3、「法第183条から第193条まで共通関係」183~193共-1
- 国税庁「消費税法基本通達・第11章第1節」11-1-2
- 日本税理士会連合会「中小会計指針・中小会計要領」掲載原文
- 名古屋高裁平成6年10月26日判決〔平成6年(行コ)第6号・税務訴訟資料206号95頁〕
- 東京地裁平成27年2月26日判決〔税務訴訟資料265号-30、順号12613〕
- 国税不服審判所「平成24年3月27日裁決」
法令・公表資料の確認基準日:2026年10月25日。

