概要
資本剰余金を原資とする配当を受け取っても、「出資した資金の返還だから税金はかからない」とは限りません。
税務上は、受け取った金額を「みなし配当」と「株式等の譲渡収入とみなされる部分」に分けて計算します。さらに、保有する株式の取得価額を調整する必要があります。
この記事では、日本の居住者である個人が、内国普通法人の株式について金銭による配当を受ける場合を中心に説明します。NISA口座、投資法人の分配、現物による分配などは別途検討が必要です。
資本剰余金からの配当は、税務上「資本の払戻し」となる
会社法では、利益剰余金を原資とする配当も、資本剰余金を原資とする配当も、「剰余金の配当」という手続で行われます。ただし、資本剰余金と利益剰余金という原資の区分は残っており、税務上の取扱いも異なります(会社法453、454、所法24①、25①四)。
| 配当の原資 | 税務上の基本的な取扱い |
|---|---|
| 利益剰余金のみ | 通常の配当として取り扱う |
| 資本剰余金のみ | 資本の払戻しとして、みなし配当の有無・金額を計算する |
| 利益剰余金と資本剰余金の双方 | 混合配当の全体を資本の払戻しとして、みなし配当の有無・金額を計算する |
資本剰余金を原資とする配当であっても、一定の部分が税務上の配当とみなされます。これを「みなし配当」といいます。
また、「資本の払戻し」という取引全体の名称と、そのうちみなし配当を除いた部分とは、区別して考える必要があります。
みなし配当の金額はどのように計算する?
みなし配当の基本算式
みなし配当の金額は、次のように計算します(所法25①四)。
みなし配当の金額=株主が受け取る金銭等の額-その株式に対応する資本金等の額
ここでいう「金銭等の額」は、源泉徴収税額を差し引く前の金額です。また、「資本金等の額」は税法上の金額であり、登記上の資本金や、その株主が株式を購入した金額とは異なります。
以下では、その株式に対応する資本金等の額を「対応資本金額」と呼びます。算式の差額が生じなければ、みなし配当はありません。
対応資本金額と純資産減少割合
種類株式を発行していた法人などを除く通常の場合は、次の順序で計算します(所令61②四イ)。
①純資産減少割合=その資本の払戻しにより減少した資本剰余金の額÷法令に従って調整した前事業年度末等の簿価純資産価額
②会社全体の払戻等対応資本金額等=払戻し直前の資本金等の額×純資産減少割合
③株主の対応資本金額=②の金額÷当該払戻しの対象となる株式の総数×その株主の対象株式数
ただし、②の金額には、その資本の払戻しにより減少した資本剰余金の額という上限があります。上限を適用した後の金額を③の計算に用います。
①の分子に使うのは、減少した資本剰余金の額です。利益剰余金も同時に配当する混合配当では、配当総額とは一致しません。
分母の簿価純資産価額についても、単に決算書の純資産額を転記すればよいとは限りません。原則として前事業年度末の資産・負債の帳簿価額を基礎とし、その後の資本金等の額や一定の利益積立金額の増減を、法令に従って調整します。当期の通常の損益をすべて加減するという意味ではありません。
また、一定の仮決算による中間申告をしている場合には、その中間申告に係る期間末を基礎とすることがあります。
計算に当たっては、次の取扱いにも注意してください。
- 割合に小数点以下第3位より下の端数があれば、第3位までとなるように切り上げます。例えば、0.1231は0.124とします。
- 通常の正の数値による計算では、割合の分子が分母を超えるときは分母の金額を上限とし、割合は1となります。
- 払戻し直前の資本金等の額が0以下の場合は、割合を0とします。
- 払戻し直前の資本金等の額が正で、分母の簿価純資産価額が0以下の場合は、割合を1とします。この場合も、払戻等対応資本金額等の上限判定が必要です。
- 2以上の種類の株式を発行していた法人の資本の払戻しには、種類資本金額・種類払戻割合を用いる別の計算があります。
上場会社から配当を受ける個人株主は、通常、会社から通知されたみなし配当額と純資産減少割合などを使って計算します。
資本剰余金だけを原資とする配当でも、みなし配当は生じる
例えば、次の会社が、資本剰余金だけを原資として250万円を配当するとします。種類株式や自己株式はなく、前期末から払戻し直前までの簿価純資産価額の調整もないものとします。
| 項目 | 金額 |
|---|---|
| 前期末の簿価純資産価額 | 500万円 |
| 払戻し直前の資本金等の額 | 400万円 |
| 今回の配当により減少する資本剰余金の額 | 250万円 |
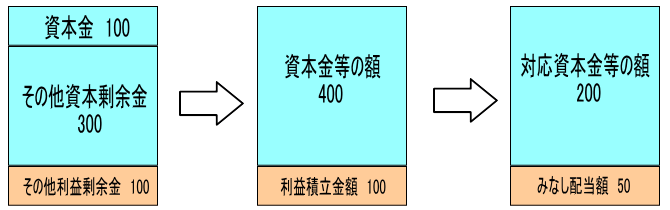
純資産減少割合=250万円÷500万円=0.5
払戻等対応資本金額等=400万円×0.5=200万円
200万円は、減少した資本剰余金250万円を超えないため、上限による修正はありません。
株主全体のみなし配当の金額=250万円-200万円=50万円
このように、会社が会計上は資本剰余金から250万円を配当していても、税務上は、200万円が株式等の譲渡収入となる部分、50万円がみなし配当となります。
この例では資本部分と利益部分が4対1となりますが、実際の計算では、所定の時点の金額、調整、割合の端数処理、上限を確認する必要があります。
利益剰余金と資本剰余金を同時に配当する「混合配当」
配当全体を資本の払戻しとして計算する
利益剰余金と資本剰余金の双方を原資とする混合配当では、配当全体を資本の払戻しとして取り扱います。その上で、みなし配当とそれ以外の部分を計算します(法法24①四、所法25①四)。
例えば、簿価純資産価額500万円、払戻し直前の資本金等の額400万円の会社が、資本剰余金から100万円、利益剰余金から50万円の合計150万円を同時に配当するとします。その他の条件は前の例と同じです。
純資産減少割合=資本剰余金の減少額100万円÷500万円=0.2
払戻等対応資本金額等=400万円×0.2=80万円
株主全体のみなし配当の金額=配当総額150万円-80万円=70万円
この場合の70万円は、利益剰余金を原資とする50万円と、資本剰余金を原資とする部分から生じる20万円の合計に相当します。
決議を分けても、同時に行う配当は一体として判定する
利益剰余金からの配当と資本剰余金からの配当について、会社法上の決議を別々に行えば、税務上も必ず別々の配当として扱われるわけではありません。
国税不服審判所の平成24年8月15日裁決(裁決事例集第88集)では、別々の決議に基づく配当であっても、効力発生日が同じで、利益剰余金と資本剰余金を同時に減少させて行われたことなどから、配当全体が資本の払戻しに当たると判断されました。
実務では、決議書を分けたかどうかだけで判断せず、配当の原資、効力発生日、各剰余金の減少の時点などを確認する必要があります。
最高裁判決と令和4年度改正による上限の明確化
最高裁第一小法廷令和3年3月11日判決(令和元年〔行ヒ〕第333号)は、外国子会社から混合配当を受けた内国法人の法人税が争われた事件です。
最高裁は、混合配当の全体が資本の払戻しに当たると判断しました。一方、当時の政令による計算が、減少した資本剰余金の額を超える払戻等対応資本金額等を算出する限度では、法律の委任の範囲を逸脱して無効であると判断しました。
この判決を踏まえ、国税庁は法人税・所得税について上限を設ける取扱いを示しました。さらに、令和4年度税制改正で、払戻等対応資本金額等は減少した資本剰余金の額を限度とすることが政令上も明確化され、令和4年4月1日から施行されています(法令23①四イ、所令61②四イ)。
したがって、現在の計算では、割合を乗じて求めた金額について、必ず資本剰余金の減少額との比較を行います。
最高裁の事案では、なぜ上限が問題となったのか
この事件では、外国子会社からの配当総額は6億4,400万米ドルでした。その原資は、資本剰余金に相当するものが1億米ドル、利益剰余金に相当するものが5億4,400万米ドルです。
払戻し直前の税務上の資本金等の額は約2億1,106万米ドルでした。これに対し、計算に用いる簿価純資産価額は約9,768万米ドルで、資本剰余金の減少額1億米ドルを下回っていたため、当時の政令に従うと割合は1となりました。
| 項目 | 金額 |
|---|---|
| 配当総額 | 6億4,400万米ドル |
| 減少した資本剰余金の額 | 1億米ドル |
| 上限を設けずに計算した払戻等対応資本金額等 | 約2億1,106万米ドル |
| 資本剰余金の減少額を上限とした金額 | 1億米ドル |
| 上限を適用した場合のみなし配当額 | 5億4,400万米ドル |
上限を設けなければ、資本剰余金からの配当1億米ドルを超える部分まで、株式の譲渡対価として扱われます。その結果、利益剰余金からの配当の一部まで資本の払戻し部分に振り替わり、外国子会社配当の益金不算入の対象となる金額が減少することなどが問題となりました。
最高裁の判断は、混合配当の全体を資本の払戻しとして計算しつつ、利益剰余金を原資とする部分まで資本部分の払戻しとして扱わないよう、計算結果に上限を設けるものです。
地裁・高裁・最高裁では、判断理由に違いがある
この事件は、いずれの審級でも納税者側が勝訴しましたが、法律の解釈がすべて同じだったわけではありません。
| 裁判例 | 判断の要点 |
|---|---|
| 東京地裁平成29年12月6日判決(平成27年〔行ウ〕第514号) | 混合配当の全体を資本の払戻しとした上で、資本剰余金の減少額を超える計算結果となる限度で政令の規定を無効とした |
| 東京高裁令和元年5月29日判決(平成29年〔行コ〕第388号) | 原則として原資に応じて通常の配当と資本の払戻しを区分する解釈を示した。さらに、配当全体を資本の払戻しとする場合でも、上限を超える計算結果となる限度で政令の規定を無効とした |
| 最高裁第一小法廷令和3年3月11日判決(令和元年〔行ヒ〕第333号) | 混合配当の全体を資本の払戻しとし、高裁の原資別に区分する解釈を採用しなかった。一方、上限を超える計算結果となる限度で政令の規定を無効とし、納税者勝訴の結論を維持した |
したがって、現在の取扱いを説明する際には、最高裁が示した「混合配当の全体を資本の払戻しとすること」と「資本剰余金の減少額を計算の上限とすること」の両方を押さえる必要があります。
個人株主の「みなし配当」部分の税金
配当所得として源泉徴収・申告の取扱いを判定する
個人株主のみなし配当は、配当所得として取り扱われます。2026年中の国内株式に係る代表的な源泉徴収税率は、次のとおりです(所法181、182、措法9の3)。
| 株式等の区分 | 所得税・復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|
| 上場株式等で、源泉徴収税率の特例が適用されるもの | 15.315% | 5% | 20.315% |
| 非上場株式等、上記の特例が適用されないもの | 20.42% | 支払時の特別徴収なし | 20.42% |
非上場株式等について、支払時に住民税が特別徴収されないことは、住民税が非課税という意味ではありません。
上場株式等のみなし配当では、要件を満たせば、総合課税、申告分離課税、申告不要制度の取扱いを検討します。非上場株式等のみなし配当は原則として総合課税であり、少額配当の申告不要制度などは別途要件を確認します(措法8の4、8の5)。
大口株主等には特則があります。源泉徴収税率の判定と、申告分離課税・申告不要制度の対象になるかどうかの判定は、対象範囲が完全に同じではないため、区別して確認してください。
配当控除を受けられるのは、総合課税などの要件を満たす場合
国内の普通法人から受けるみなし配当を総合課税で申告する場合には、配当控除の対象となります(所法92①)。
ただし、申告分離課税や申告不要制度を選択した配当には、配当控除を適用できません。また、外国法人から受ける配当等も配当控除の対象外です。
源泉徴収された所得税等を申告時に精算する「源泉徴収税額の控除」と、「配当控除」は別の制度です。
「みなし配当以外」の部分は、株式等の譲渡損益を計算する
受け取った金額からみなし配当額を差し引いた部分は、株式等の譲渡所得等に係る収入金額とみなされます(措法37の10③四、37の11③)。
みなし譲渡収入=受け取る金銭等の額-みなし配当額
その収入金額から、対応する株式の取得価額を差し引いて、みなし譲渡損益を計算します。以下の「純資産減少割合」は、通常の資本の払戻しについての割合を指します。種類株式の場合などは、該当する払戻等割合を使います(所令114①、措通37の10-3)。
差し引く取得価額=対象株式の従前の取得価額の合計額×純資産減少割合
みなし譲渡損益=みなし譲渡収入-差し引く取得価額
差額が正ならみなし譲渡益、負ならみなし譲渡損です。受取額のうちみなし配当以外の部分が、そのまま利益になるわけではありません。
上場株式等は「上場株式等に係る譲渡所得等」、非上場株式等は「一般株式等に係る譲渡所得等」として区分して計算します。課税される譲渡益の税率は、2026年分では原則20.315%です。両区分の損益は、原則として相互に通算できません。
また、みなし譲渡収入の収入すべき時期は、原則として資本の払戻しに係る剰余金の配当の効力発生日です。単に銀行口座への入金日だけで年分を判断しないようにしてください(措通37の10・37の11共-1⑹ニ)。
保有株式の取得価額も調整する
資本の払戻しがあった場合には、その払戻し後に保有する株式の取得価額を調整します。通常の場合の基本算式は、次のとおりです(所令114①、措通37の10-3)。
調整後の1株当たり取得価額=従前の1株当たり取得価額×(1-純資産減少割合)
この調整は、将来その株式を売却する際の譲渡損益の計算にも影響します。
特定口座で保有する株式は、証券会社が取得価額を調整する取扱いがあります。一般口座など、自分で管理する必要がある場合には、通知された割合と従前の取得価額を基に計算してください。
なお、1株当たり取得価額や申告書に記載する金額の円未満の端数処理は、割合の小数点以下第3位までの切上げとは別の問題です。実際の計算では、証券会社の計算明細や該当する取扱いを確認してください。
計算例:受取額700円を、みなし配当・譲渡損益・取得価額に分ける
次の条件で計算してみます。A社は非上場の内国普通法人で、資本剰余金だけを原資として配当するものとします。種類株式・自己株式はなく、期中の簿価純資産価額の調整や仮決算による中間申告もなく、甲の保有株式数に変動はないものとします。
| 項目 | 内容 |
|---|---|
| A社の前期末の税務上の資産の帳簿価額 | 100,000円 |
| A社の前期末の税務上の負債の帳簿価額 | 30,000円 |
| A社の払戻し直前の資本金等の額 | 60,000円 |
| 配当により減少する資本剰余金の額 | 14,000円 |
| 株主全体に交付する金銭の額 | 14,000円 |
| 配当の対象となる株式の総数 | 600株 |
| 個人株主甲の保有株式数 | 30株 |
| 甲の従前の1株当たり取得価額 | 90円 |
| 甲の受取額(源泉徴収税額控除前) | 700円 |
①純資産減少割合とみなし配当
前期末の簿価純資産価額=100,000円-30,000円=70,000円
純資産減少割合=14,000円÷70,000円=0.2
会社全体の払戻等対応資本金額等=60,000円×0.2=12,000円
12,000円は資本剰余金の減少額14,000円以下であるため、そのまま使います。
甲の対応資本金額=12,000円÷600株×30株=600円
甲のみなし配当額=700円-600円=100円
②みなし譲渡損益
みなし譲渡収入=700円-100円=600円
差し引く取得価額=90円×30株×0.2=540円
みなし譲渡益=600円-540円=60円
③払戻し後の取得価額
調整後の1株当たり取得価額=90円×(1-0.2)=72円
30株の調整後の取得価額=72円×30株=2,160円
| 計算項目 | 甲の金額 |
|---|---|
| 源泉徴収税額控除前の受取額 | 700円 |
| 配当所得となるみなし配当額 | 100円 |
| 株式等の譲渡収入とみなされる金額 | 600円 |
| 譲渡収入から差し引く取得価額 | 540円 |
| 一般株式等に係るみなし譲渡益 | 60円 |
| 払戻し後の30株の取得価額 | 2,160円 |
700円を受け取ったことで、700円全額が配当所得になるわけではありません。この例では、みなし配当100円と、株式の譲渡益60円をそれぞれの区分で取り扱います。
特定口座なら、確定申告は不要?
みなし譲渡損益が口座内で計算されるかを確認する
資本剰余金を原資とする配当について、みなし譲渡損益を特定口座内で計算する証券会社があります。
例えば、SBI証券は、特定口座を開設し、配当金の受取方法が「株式数比例配分方式」である場合には、特定口座内で譲渡損益を計算すると案内しています。
特定口座を利用しているということだけで判断せず、今回のみなし譲渡損益が口座内の計算に含まれているかを確認することが重要です。
| みなし譲渡益の取扱い | 確定申告の基本的な考え方 |
|---|---|
| 源泉徴収ありの特定口座内で計算・源泉徴収される | その口座について申告不要を選択できる |
| 特定口座の計算対象外となる | 原則として自分で計算・申告する |
| 源泉徴収なしの特定口座内で計算される | 原則として申告する |
| 一般口座などで自分で管理する | 原則として自分で計算・申告する |
みなし配当部分への源泉徴収と、みなし譲渡益についての特定口座内の源泉徴収とは、別々に確認します(所法181、措法37の11の4、37の11の5)。
また、証券会社による取得価額の調整と、みなし譲渡損益の計算への取込みも、確認する事項が異なります。取引明細や特定口座年間取引報告書と照合し、申告漏れや二重計上を防いでください。
少額の利益や譲渡損失にも注意する
特定口座外のみなし譲渡益であっても、一定の給与所得者の20万円以下の所得に関する申告不要の取扱いなど、要件を満たせば所得税の確定申告が不要となる場合があります。ただし、住民税の申告が必要となる場合があります。
また、その20万円以下の取扱いに該当していても、医療費控除などのために所得税の確定申告を行うときは、原則としてその譲渡益も含めて申告します(所法121)。
みなし譲渡損が生じた場合には、同じ区分の株式等の譲渡益との通算を検討します。上場株式等については、要件を満たせば、申告分離課税とした上場株式等の配当等との損益通算や、控除しきれない損失の3年間の繰越控除も検討できます。これらの適用を申告によって受ける場合には、必要な明細書・付表の提出や継続申告などの要件を確認してください(措法37の12の2)。
実務では、発行会社の通知を保管する
資本剰余金を原資とする配当があった場合には、発行会社から届く「配当等とみなす金額に関する支払通知書」や、資本剰余金配当についてのお知らせなどを確認してください。
特に、次の事項を保管・整理しておくと、申告と将来の売却時の計算に役立ちます。
- 配当の原資と、資本剰余金の減少を伴う配当であること
- 1株当たりの交付金額とみなし配当額
- 純資産減少割合など、取得価額の調整に用いる割合
- 配当の基準日、効力発生日、支払日
- 保有株式数と従前の取得価額
- 証券会社によるみなし譲渡損益の計算・源泉徴収・取得価額調整の内容
ただし、それらを確認してもどのように計算をしたらよいのかがわからない場合は、所轄の税務署に相談に行くのがよいでしょう。または、税理士に確定申告の依頼等をするのがよいでしょう。
配当を行う会社側も、会社法上の決議や分配可能額を確認した上で、税務上の計算と源泉徴収、支払調書・支払通知書の提出・交付の要否、取得価額調整に必要な割合の通知義務などを確認し、必要な手続を行います(会社法454、461、所法181、225、所令114)。
なお、配当を行う法人にとって、剰余金の分配は資本等取引であり、その配当額を経費として損金算入することはできません(法法22⑤)。
法人株主は、子会社株式簿価減額特例にも注意する
株主が法人の場合には、みなし配当に係る受取配当等の益金不算入、株式の譲渡損益、株式の税務上の帳簿価額の調整を、法人税の規定に従って検討します。国内法人から受ける配当と外国子会社から受ける配当でも、益金不算入の要件や計算方法が異なります(法法23、23の2、24、61の2)。
特に、資本の払戻しに伴うみなし配当について「子会社株式簿価減額特例」が適用される場合には、みなし譲渡損益の計算に用いる株式の帳簿価額に注意が必要です。
この場合、まず、株式の税務上の帳簿価額から、そのみなし配当に係る益金不算入相当額を減算します。その減算後の帳簿価額を基に、法令所定の払戻等割合を乗じて譲渡原価を計算します(法令119の3⑩、119の4①、119の9①、法基通2-3-4の2)。
譲渡原価=子会社株式簿価減額特例による減額後の株式帳簿価額×払戻等割合
例えば、十二訂版『法人税基本通達逐条解説』315~317頁の参考例では、外国子会社株式の帳簿価額が22,000万円、受取額が15,000万円、うちみなし配当額が6,000万円、払戻等割合が0.3とされています。子会社株式簿価減額特例が適用され、法令119の3⑪の特例計算は適用されない前提です。
外国子会社配当の益金不算入により、みなし配当額の95%に相当する5,700万円が益金不算入相当額となる場合、計算は次のとおりです。
| 項目 | 計算・金額 |
|---|---|
| 特例による減額後の株式帳簿価額 | 22,000万円-5,700万円=16,300万円 |
| みなし譲渡収入 | 15,000万円-6,000万円=9,000万円 |
| みなし譲渡に係る譲渡原価 | 16,300万円×0.3=4,890万円 |
| みなし譲渡益 | 9,000万円-4,890万円=4,110万円 |
子会社株式簿価減額特例には、支配関係、配当額、適用除外などの要件があり、すべての法人株主に適用されるわけではありません。また、この例の95%という益金不算入割合は外国子会社配当についてのものであり、国内法人からの配当に一律に用いる割合ではありません。
この特例は法人税に関する取扱いです。前述した個人株主の取得価額の計算に、そのまま当てはめることはできません。
主な根拠資料
- 所得税法24・25・92・121・181・182・225、所得税法施行令61・114
- 租税特別措置法8の4・8の5・9の3・37の10・37の11・37の11の4・37の11の5・37の12の2
- 法人税法22・23・23の2・24・61の2、法人税法施行令23・119の3・119の4・119の9
- 会社法453・454・461
- 国税庁「一般株式等に係る譲渡所得等に係る収入金額とみなす金額等―資本の払戻し等の場合」(措通37の10-3)
- 国税庁「株式等に係る譲渡所得等の総収入金額の収入すべき時期」(措通37の10・37の11共-1)
- 国税庁「配当金を受け取ったとき(配当所得)」No.1330、「配当所得があるとき(配当控除)」No.1250
- 国税庁「特定口座制度」No.1476、「上場株式等に係る譲渡損失の損益通算及び繰越控除」No.1474
- 平成24年8月15日裁決(裁決事例集第88集)
- 東京地裁平成29年12月6日判決、東京高裁令和元年5月29日判決、最高裁第一小法廷令和3年3月11日判決
- 国税庁法人税基本通達2-3-4の2「対象配当等の額が資本の払戻しによるものである場合の譲渡原価の計算」
- 十二訂版『法人税基本通達逐条解説』315~317頁(2-3-4の2の解説・参考例)
- 国税庁「最高裁判所令和3年3月11日判決を踏まえた利益剰余金と資本剰余金の双方を原資として行われた剰余金の配当の取扱いについて」、「源泉所得税の改正のあらまし(令和4年4月)」
- SBI証券「資本剰余金を原資とする配当を受取りましたが、特定口座で譲渡損失が発生しています。なぜですか?」
※2026年10月28日現在の法令・公表資料等に基づいています。


